Le régime micro-BNC s'applique de plein droit à une activité libérale exercée en nom propre, tant que les recettes ne dépassent pas un seuil. Il remplace la comptabilité par une soustraction forfaitaire. C'est sa force, et c'est sa limite.
Un développeur n'est pas toujours en BNC : selon l'activité déclarée, il peut relever du micro-BIC, avec un autre abattement. L'écart entre BNC et BIC sur 60 000 € de recettes est chiffré à part.
Les seuils, et pourquoi ils ne bougent que tous les trois ans
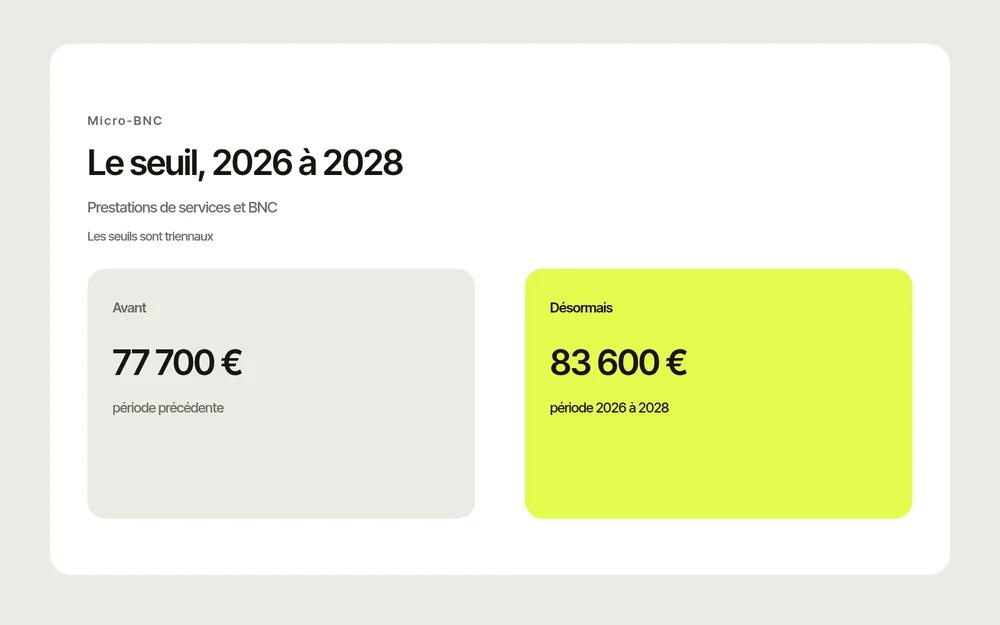
Contrairement au barème de l'impôt, qui est revalorisé chaque année, les seuils de la micro sont triennaux. Ils viennent de changer au 1er janvier 2026 et ne rebougeront pas avant 2029. Pour voir combien de jours facturer avant le plafond micro-BNC.
| Activité | Jusqu'en 2025 | 2026 à 2028 | Abattement |
|---|---|---|---|
| Libérale, micro-BNC | 77 700 € | 83 600 € | 34 % |
| Prestations de services, micro-BIC | 77 700 € | 83 600 € | 50 % |
| Vente de marchandises | 188 700 € | 203 100 € | 71 % |
Sources : Code général des impôts, article 102 ter et URSSAF, nouveaux seuils 2026.
Au 26 août 2026, plusieurs pages, dont certaines officielles, diffusaient toujours les anciens montants. Si vous lisez 77 700 € quelque part aujourd'hui, la page n'a pas été mise à jour depuis huit mois, et le reste de son contenu mérite la même méfiance.
L'abattement de 34 %, ce qu'il est et ce qu'il n'est pas
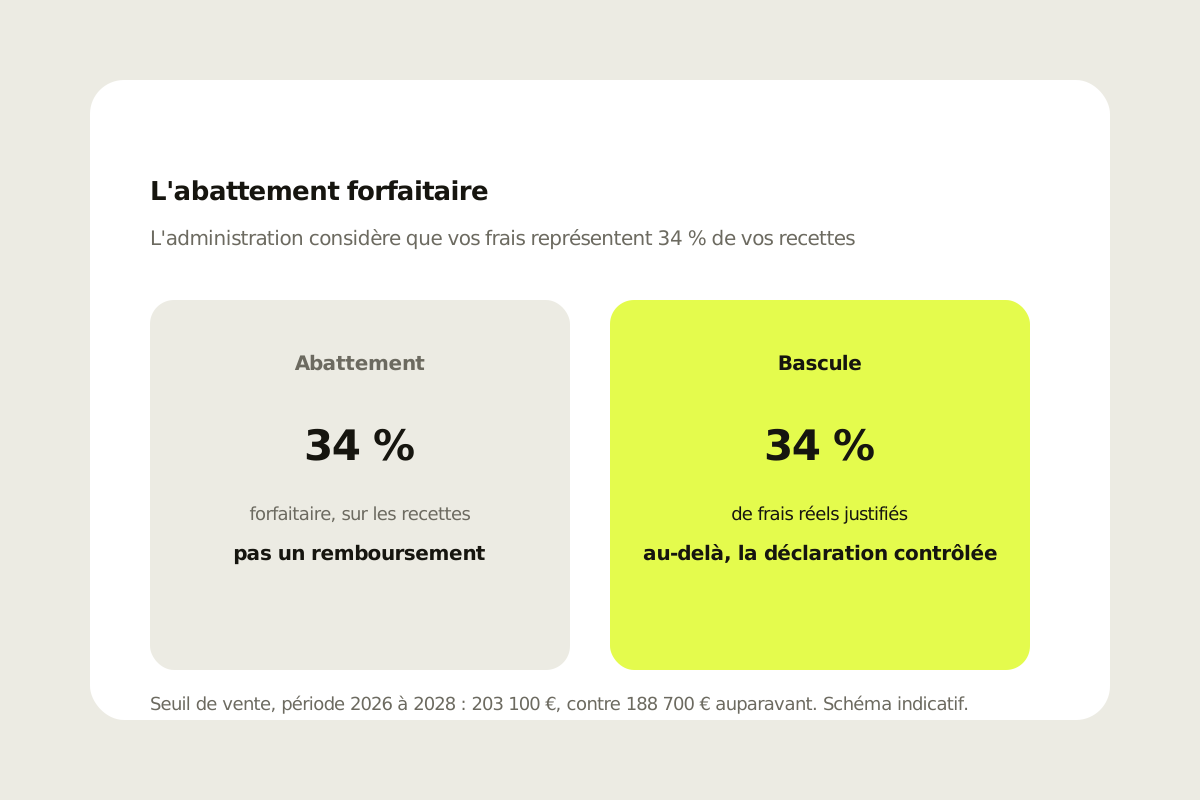
En micro-BNC, l'administration considère que vos frais représentent 34 % de vos recettes, quels qu'ils soient. Vous êtes imposé sur les 66 % restants.
Ce n'est pas un remboursement, et ce n'est pas une réduction d'impôt. C'est une hypothèse que l'administration fait à votre place, et qui vous dispense de tenir une comptabilité. Elle est confortable tant qu'elle est généreuse.
Ce que cela donne sur des frais réels : les frais en micro-BNC face à l'abattement de 34 %. Et sur l'impôt final, un cas complet : l'impôt sur le revenu pour 70 000 € encaissés en micro-BNC.
Le point de bascule vers le réel
La règle tient en une phrase : au-delà de 34 % de frais réels justifiés, la déclaration contrôlée devient plus intéressante. En dessous, la micro vous avantage, parce qu'elle vous fait déduire des frais que vous n'avez pas eus.
| Frais réels justifiés | Imposable en micro-BNC | Imposable au réel | Meilleur régime |
|---|---|---|---|
| 7 000 € (10 %) | 46 200 € | 63 000 € | Micro |
| 17 500 € (25 %) | 46 200 € | 52 500 € | Micro |
| 23 800 € (34 %) | 46 200 € | 46 200 € | Équivalent |
| 31 500 € (45 %) | 46 200 € | 38 500 € | Réel |
Un consultant qui loue un bureau, se déplace, achète du matériel et paie des logiciels dépasse souvent 34 % sans s'en rendre compte. À l'inverse, un consultant qui travaille de chez lui avec un ordinateur portable est presque toujours gagnant en micro.
Le régime réel impose une comptabilité, donc un coût d'expert-comptable, qui n'apparaît pas dans la colonne « frais réels » du calcul ci-dessus tant qu'il n'est pas engagé. Le vrai point de bascule est donc un peu plus haut que 34 %, du montant de ce coût.
Comment on sort du régime, volontairement ou non
Deux chemins mènent hors de la micro, et ils n'ont pas les mêmes conséquences.
- Par choix, en optant pour la déclaration contrôlée. C'est la décision décrite plus haut, prise quand les frais le justifient.
- Par dépassement, après deux années consécutives au-dessus du seuil. Le passage au réel intervient alors l'année suivante.
Le second chemin est le plus douloureux, parce qu'il arrive au moment où l'activité marche bien, sans avoir été anticipé, et qu'il faut alors reconstituer une comptabilité en cours de route.
Le chemin inverse a ses propres règles : quand vos recettes repassent sous le plafond, la micro ne revient que l'année suivante.
Les cotisations ont bougé aussi, et pas dans le bon sens
Le débat micro contre réel ne se joue pas que sur l'impôt. Les cotisations sociales du micro-entrepreneur en activité libérale au régime général ont augmenté par paliers jusqu'au 1er janvier 2026.
Plusieurs pages annoncent 26,1 % pour 2026. Le taux publié par l'URSSAF est 25,6 %. La hausse vient du décret du 30 mai 2024, qui finançait la retraite complémentaire des libéraux au régime général en trois marches.
Source : URSSAF, évolution des taux de cotisations des auto-entrepreneurs
Comparer micro et réel sur vos chiffres
Notre simulateur applique ces seuils et ces taux à votre situation, et montre la source de chaque chiffre affiché. Aucune donnée personnelle n'est enregistrée.
Ouvrir le simulateur d'impôtsQuestions fréquentes
Quel est le plafond du micro-BNC en 2026 ?
83 600 euros de recettes annuelles, contre 77 700 euros jusqu'en 2025. Ce seuil vaut pour la période 2026 à 2028 : les seuils de la micro sont triennaux et ne sont pas revalorisés chaque année.
À partir de quel niveau de frais faut-il quitter le micro-BNC ?
Au-delà de 34 % de frais réels justifiés, la déclaration contrôlée devient plus intéressante, puisque l'abattement forfaitaire du micro est précisément de 34 %. Il faut y ajouter le coût de la comptabilité qu'impose le régime réel.
Que se passe-t-il si je dépasse le seuil du micro-BNC ?
Le dépassement d'une seule année ne fait pas sortir du régime. C'est après deux années consécutives au-dessus du seuil que le passage au régime réel s'impose, l'année suivante.
Quel est le taux de cotisations d'un micro-entrepreneur libéral en 2026 ?
25,6 % pour une activité libérale relevant du régime général, contre 24,6 % en 2025, et 23,2 % pour les professions relevant de la CIPAV. La valeur de 26,1 % diffusée par plusieurs sites est fausse.
Les seuils indiqués valent pour la période 2026 à 2028. Les exemples sont des illustrations et ne constituent pas un conseil personnalisé : le choix d'un régime dépend de l'ensemble de votre situation.