En micro-entreprise libérale, aucun frais ne se déduit pour son montant réel : un abattement forfaitaire de 34 % du chiffre d'affaires les remplace, avec un minimum de 305 €. Les cotisations, elles, portent sur le chiffre d'affaires brut. Cette page chiffre ce que ces deux règles laissent à un consultant freelance, puis le point où la déclaration contrôlée, le régime réel des activités libérales, change le calcul.
34 % d'abattement à la place de vos frais réels
L'abattement micro-BNC est de 34 % du chiffre d'affaires, et il ne peut pas être inférieur à 305 € (fiche micro-BNC). Un micro-entrepreneur ne déduit pas ses charges professionnelles pour leur montant réel. L'abattement en tient compte de façon forfaitaire : ce ne sont pas vos factures d'ordinateur, de coworking ou de train qui réduisent la base, c'est ce pourcentage fixe.
Le revenu imposable est donc le chiffre d'affaires moins 34 %. Il se déclare chaque année sur le formulaire 2042-C-PRO. Le chiffre d'affaires déclaré est celui encaissé, hors taxes, sans déduire aucune charge : ni commissions, ni frais. Un développeur classé en micro-BIC prestations de services a un autre abattement, de 50 % : l'écart entre BNC et BIC sur 60 000 € de recettes.
25,8 % de cotisations sur le chiffre d'affaires brut
Les cotisations sociales d'une activité libérale non réglementée sont de 25,6 % du chiffre d'affaires en 2026 (barème micro-social). La contribution à la formation professionnelle ajoute 0,2 %. Le total atteint 25,8 %, et il reste 74,2 % du chiffre d'affaires avant impôt.
Ce taux de 25,6 % est le cas type d'un freelance IT. Une activité libérale réglementée affiliée à la Cipav cotise 23,2 %. Dans les deux cas, la base est le chiffre d'affaires brut : vos frais ne la réduisent pas. À 0 € de chiffre d'affaires, il n'y a aucune cotisation sociale à payer.
Avec le versement libératoire de l'impôt, 2,2 % du chiffre d'affaires s'ajoutent (fiche des régimes 2026) : le taux passe à 27,8 %, hors formation professionnelle. Cette option ne tient pas compte des frais non plus. L'acompte de prélèvement à la source n'est pas annulé automatiquement lorsque vous optez.
Le cas : 400 € × 180 jours et 9 000 € de frais
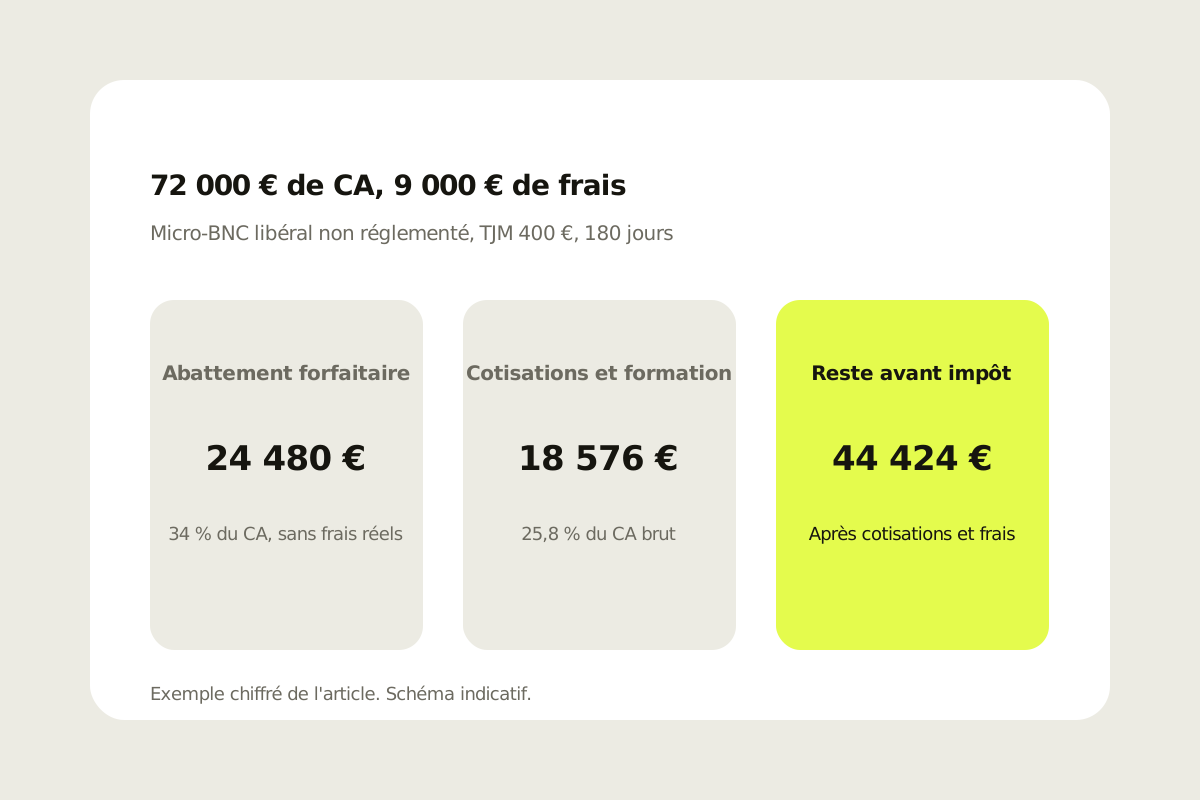
Dans l'exemple, un consultant indépendant facture 400 € par jour pendant 180 jours, soit 72 000 € HT encaissés, et paie 9 000 € de frais réels : matériel, coworking, déplacements. Ces deux montants sont des hypothèses, tous les taux viennent des fiches officielles.
| Poste | Calcul | Montant |
|---|---|---|
| Chiffre d'affaires HT encaissé | 400 € × 180 jours | 72 000 € |
| Abattement forfaitaire | 72 000 € × 34 % | 24 480 € |
| Revenu imposable | 72 000 € moins 24 480 € | 47 520 € |
| Cotisations sociales | 72 000 € × 25,6 % | 18 432 € |
| Formation professionnelle | 72 000 € × 0,2 % | 144 € |
| Total cotisations et formation | 72 000 € × 25,8 % | 18 576 € |
| Frais réels payés | montant de l'exemple | 9 000 € |
| Reste avant impôt | 72 000 € moins 18 576 € moins 9 000 € | 44 424 € |
L'impôt part de 47 520 €, alors qu'il vous reste 44 424 € après cotisations et frais : la base imposable dépasse ce reste de 3 096 €. Vos 9 000 € de frais représentent 12,5 % du chiffre d'affaires. L'abattement en couvre 24 480 €, soit 15 480 € de plus que vos frais réels.
Avec le versement libératoire, 1 584 € s'ajoutent (72 000 € × 2,2 %), toujours calculés sur le chiffre d'affaires brut. Le reste après cotisations, frais et versement libératoire passe à 42 840 €.
TVA : 37 500 €, 41 250 € et 20 % non récupérés
Les seuils sont de 37 500 € sur l'année précédente et de 41 250 € sur l'année en cours pour la franchise en base de TVA des prestations de services en 2026. Au-delà de 37 500 €, la franchise cesse au 1er janvier de l'année suivante. Au-delà de 41 250 €, elle cesse dès le premier jour du dépassement.
En franchise, la TVA payée sur vos achats professionnels ne se déduit pas. Un achat soumis au taux normal de 20 % (CGI, article 278) vous coûte donc son prix TTC. Vos factures portent la mention « TVA non applicable - article 293 B du CGI ».
À 400 € de TJM, le chiffre d'affaires dépasse 41 250 € au 104e jour facturé de l'année : 103 jours font 41 200 €. À 72 000 €, le consultant de l'exemple ne relève plus de la franchise. Les modifications prévues par les lois de finances pour 2025 et pour 2026 ne sont pas entrées en vigueur : ces deux seuils restent valables.
24 480 € de frais : le point de bascule vers le réel
À 72 000 € de chiffre d'affaires, vos frais réels égalent l'abattement à 24 480 €, soit 34 % du chiffre d'affaires. En dessous, l'abattement retient plus de charges que vous n'en payez. Au-dessus, la déclaration contrôlée retient plus de charges que l'abattement.
Même TJM de 400 €, mêmes 180 jours, avec 30 000 € de frais au lieu de 9 000 € : l'abattement reste à 24 480 €, et 5 520 € de frais payés ne sont couverts par rien en micro. Avec 9 000 € de frais, c'est l'inverse : l'abattement couvre 15 480 € de plus que la dépense réelle.
Le choix dépend de cet écart sur la base imposable, mais pas seulement : cette page ne chiffre pas ce que le régime réel change aux cotisations sociales. Le régime micro s'applique lorsque le chiffre d'affaires ne dépasse pas le plafond de 83 600 € deux années de suite. Au-delà, le passage à la déclaration contrôlée se fait au 1er janvier de l'année suivante (seuils du régime micro).
Opter jusqu'au 20 mai 2027 pour l'année 2026
Pour l'année 2026, l'option pour la déclaration contrôlée peut être exercée jusqu'au 20 mai 2027 (fiche des régimes 2026). Elle se prend dans le délai de dépôt de la déclaration n° 2035 de l'année visée : vous choisissez après avoir vu vos frais de l'année, pas avant.
L'option prend la forme d'un écrit daté et signé, adressé au service des impôts des entreprises. Une déclaration 2035-SD peut en tenir lieu (fiche micro-BNC). Elle vaut 1 an et se reconduit tacitement chaque année pour 1 an. Pour y renoncer, la démarche se fait avant la date limite de dépôt de la déclaration de l'année précédente.
Opter pour le réel ne fait pas perdre la franchise en base de TVA, tant que les seuils de 37 500 € et de 41 250 € sont respectés.
83 600 € de plafond, et le portage entrepreneurial
Le plafond micro-BNC est de 83 600 € HT pour 2026-2028, contre 77 700 € pour 2023-2025. À 400 € de TJM, il correspond à 209 jours facturés : le cas à 180 jours garde 11 600 € de marge, soit 29 jours. Le régime n'est perdu qu'après 2 années consécutives de dépassement.
Le portage entrepreneurial suit une autre logique. Launchpad affiche un rendement public de jusqu'à 74 % du chiffre d'affaires, sans plafond de chiffre d'affaires comme en micro. Launchpad porte le contrat, la facturation, l'encaissement, la relance impayé, la couverture sociale et la partie comptable : pas de société à créer, pas de comptable à payer, pas d'URSSAF à suivre. Pour le reste, le simulateur part de votre TJM et de vos jours facturés.
En micro-BNC, 34 % d'abattement remplacent vos frais réels, et 25,8 % de cotisations et formation professionnelle portent sur le chiffre d'affaires brut. À 72 000 € de chiffre d'affaires, la déclaration contrôlée ne retient plus de charges que l'abattement qu'au-delà de 24 480 € de frais. La date limite pour opter au titre de 2026 est le 20 mai 2027.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne remplace pas votre déclaration de chiffre d'affaires, ni le choix entre micro et régime réel, qui suivent les textes officiels.
Ouvrir le simulateurQuestions fréquentes
Puis-je déduire mon ordinateur ou mon coworking en micro-entreprise ?
Non, en micro-BNC l'abattement forfaitaire de 34 % du chiffre d'affaires, avec un minimum de 305 €, remplace tous les frais réels. Un ordinateur, un coworking ou un billet de train ne réduisent ni la base imposable, ni les cotisations. Seul ce pourcentage fixe compte.
Les cotisations sociales tiennent-elles compte de mes frais ?
Non, les 25,8 % se calculent sur le chiffre d'affaires brut : 25,6 % de cotisations pour une activité libérale non réglementée en 2026, plus 0,2 % de formation professionnelle. À 72 000 € de chiffre d'affaires, cela fait 18 576 €, que vos frais soient de 9 000 € ou de 30 000 €.
À partir de quel montant de frais le régime réel change-t-il le calcul ?
Au-delà de 34 % du chiffre d'affaires, soit 24 480 € de frais pour 72 000 € de chiffre d'affaires, les frais réels dépassent l'abattement. Le choix dépend aussi de points que cette page ne chiffre pas, comme les cotisations au régime réel.
Jusqu'à quand puis-je opter pour la déclaration contrôlée au titre de 2026 ?
Jusqu'au 20 mai 2027, dans le délai de dépôt de la déclaration n° 2035. L'option prend la forme d'un écrit daté et signé adressé au service des impôts des entreprises, ou d'une déclaration 2035-SD. Elle vaut 1 an et se reconduit tacitement.
Puis-je récupérer la TVA sur mes achats en franchise ?
Non, en franchise en base, la TVA de 20 % payée sur vos achats professionnels ne se déduit pas. La franchise vaut sous 37 500 € de chiffre d'affaires l'année précédente et 41 250 € l'année en cours, pour les prestations de services en 2026.
Opter pour le régime réel fait-il perdre la franchise de TVA ?
Non, la franchise reste acquise tant que le chiffre d'affaires respecte les seuils de 37 500 € et de 41 250 €. Le passage à la déclaration contrôlée ne la supprime pas à lui seul.
Le versement libératoire tient-il compte de mes frais ?
Non, ses 2,2 % portent sur le chiffre d'affaires brut, comme les cotisations. À 72 000 € de chiffre d'affaires, cela fait 1 584 €, quel que soit le montant de vos frais.