Vous avez exercé en micro-entreprise jusqu'au 31 octobre 2026. Depuis le 1er novembre, vous êtes en portage entrepreneurial avec Launchpad. Au printemps 2027, les 10 mois de micro se déclarent sur la 2042-C-PRO, avec 34 % d'abattement. Cette page chiffre cette partie micro, sur un exemple à 70 000 € encaissés.
10 mois de micro sur la 2042-C-PRO de 2027
Les 10 mois de micro-BNC, du 1er janvier au 31 octobre 2026, se déclarent au printemps 2027 sur le formulaire 2042-C-PRO (Service-Public F23267). Vous y portez le chiffre d'affaires encaissé sur cette période, pas les factures émises.
| Période | Formulaire | Ce qui est retenu |
|---|---|---|
| Du 1er janvier au 31 octobre 2026 | 2042-C-PRO, micro-BNC | Chiffre d'affaires encaissé, moins 34 % d'abattement (305 € au minimum) |
| Avec versement libératoire | 2042-C-PRO, cadre dédié | Chiffre d'affaires encaissé, impôt de 2,2 % déjà payé |
34 % d'abattement sur le chiffre d'affaires encaissé
Le régime micro-BNC retient un abattement de 34 % sur le chiffre d'affaires encaissé, avec un minimum de 305 €. Vous ne déduisez aucune charge réelle. L'abattement les représente déjà.
Le régime micro s'applique lorsque les recettes restent sous 83 600 € HT (2026). Il n'est perdu qu'après un dépassement 2 années de suite. En micro, c'est l'encaissement qui compte : vous déclarez les recettes encaissées, pas les factures émises.
Le cas : 70 000 € encaissés, 46 200 € imposables
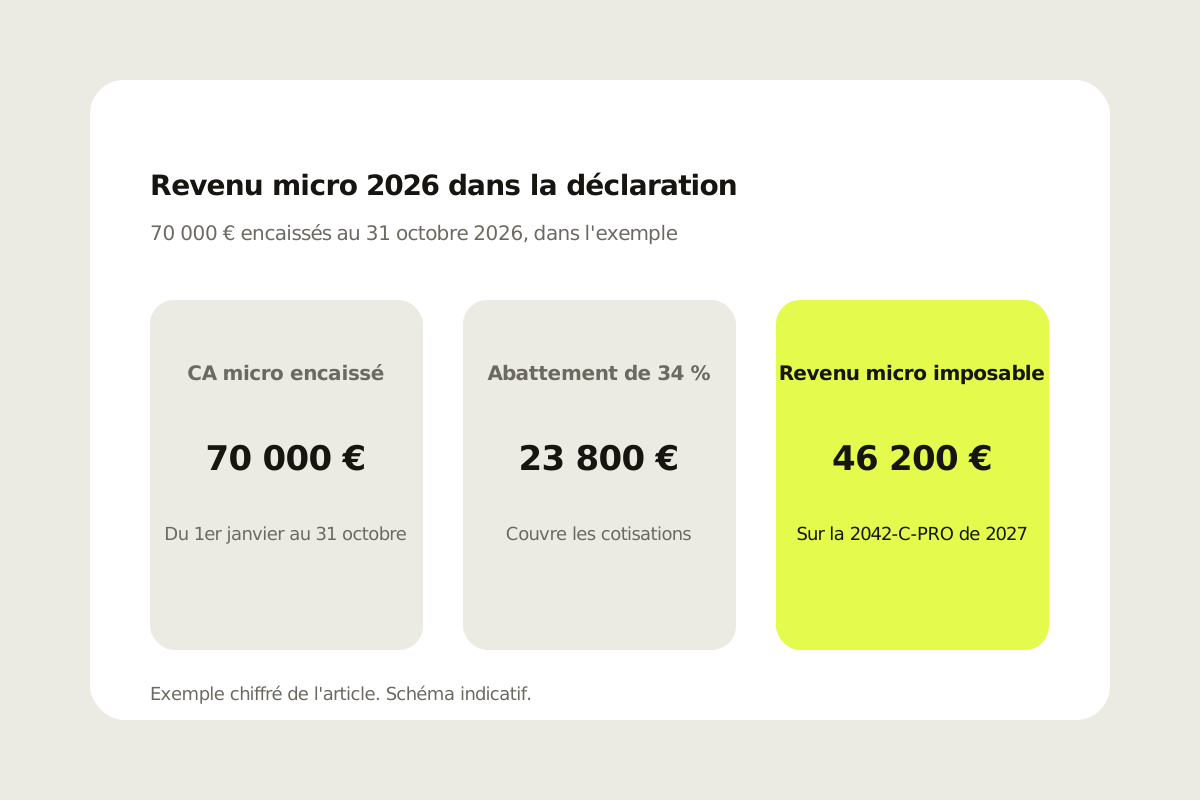
Hypothèse de l'exemple : 70 000 € HT encaissés au 31 octobre 2026, qui donnent 46 200 € de revenu imposable. L'abattement de 34 % vaut 23 800 € (70 000 × 0,34). Le revenu micro qui rejoint votre déclaration est donc de 46 200 € (70 000 − 23 800). Ce chiffre d'affaires reste sous le plafond de 83 600 €.
Pendant l'année, vous avez déjà payé à l'Urssaf 25,8 % de ce chiffre d'affaires. Ce taux réunit 25,6 % de cotisations sociales (F36232) et 0,2 % de contribution à la formation professionnelle (F23459). Sur 70 000 €, cela fait 18 060 € (70 000 × 0,258).
| Ligne | Montant |
|---|---|
| Chiffre d'affaires encaissé | 70 000 € |
| Abattement de 34 % | 23 800 € |
| Revenu micro imposable | 46 200 € |
| Cotisations et formation déjà payées (25,8 %) | 18 060 €, non déductibles en plus |
L'abattement de 34 % couvre déjà les cotisations. Le revenu imposable n'est pas 28 140 € (46 200 − 18 060). Il reste 46 200 €.
Versement libératoire : 2,2 % payés, le chiffre d'affaires se déclare quand même
Avec le versement libératoire, vous avez payé 2,2 % d'impôt en plus, soit 1 540 € sur les mêmes 70 000 € (70 000 × 0,022). Le taux de cotisations passe de 25,6 % à 27,8 %, auxquels s'ajoutent les 0,2 % de formation. Vous avez donc versé 19 600 € au lieu de 18 060 €. L'écart est de 1 540 €.
Ce chiffre d'affaires se déclare quand même, dans le cadre dédié au versement libératoire de la 2042-C-PRO. Le choix dépend de l'option prise pour 2026 : abattement de 34 % puis barème, ou versement libératoire de 2,2 % déjà réglé.
| Ligne | Sans versement libératoire | Avec versement libératoire |
|---|---|---|
| Taux payé à l'Urssaf | 25,8 % | 28 % (27,8 % + 0,2 %) |
| Montant payé en 2026 | 18 060 € | 19 600 € |
| Écart | 0 € | 1 540 € |
| Déclaration en 2027 | 70 000 €, abattus à 46 200 € | 70 000 €, dans le cadre dédié |
Portage entrepreneurial : jusqu'à 74 %, sans plafond
Le portage entrepreneurial Launchpad affiche un rendement jusqu'à 74 % du chiffre d'affaires. Il n'a pas de plafond comme les 83 600 € HT de la micro. Launchpad porte le contrat, la facturation, l'encaissement et la couverture sociale. Cette page ne calcule pas les mois de novembre et décembre : le simulateur part de votre TJM et de vos jours facturés.
Les acomptes de la micro reposent sur les revenus déclarés l'année précédente. Leur suppression après le 31 octobre est détaillée dans De la micro au portage en cours d'année.
Seuls les 46 200 € du revenu micro sont chiffrés ici. Le barème, le quotient familial et l'impôt final du foyer dépendent de l'ensemble de vos revenus.
Les cas qui changent la déclaration
3 situations changent la lecture des chiffres de 2026.
Un chiffre d'affaires au-delà de 83 600 € HT. Le régime micro n'est perdu qu'après 2 années de dépassement de suite. Les 70 000 € de l'exemple restent en dessous.
Un chiffre d'affaires très faible. L'abattement ne descend jamais sous 305 €, même si 34 % du chiffre d'affaires donnent moins.
Des factures micro impayées au 31 octobre 2026. Cette page ne traite pas leur rattachement après la fin de l'activité micro. Le point se vérifie auprès du service des impôts.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne remplace pas votre déclaration de revenus, ni le calcul de l'impôt du foyer, qui suivent le barème et l'ensemble de vos revenus.
Ouvrir le simulateurQuestions fréquentes
Où déclarer le chiffre d'affaires micro de 2026 ?
Sur le formulaire 2042-C-PRO, pour le chiffre d'affaires encaissé du 1er janvier au 31 octobre 2026. L'abattement de 34 % s'applique ensuite, avec un minimum de 305 €. Vous ne déduisez aucune charge réelle.
Les cotisations Urssaf se déduisent-elles du revenu micro ?
Non : les 25,8 % déjà payés, soit 18 060 € sur 70 000 € encaissés dans l'exemple, ne se déduisent pas en plus. L'abattement de 34 % les couvre déjà. Le revenu imposable reste de 46 200 €.
Avec le versement libératoire, faut-il quand même déclarer le chiffre d'affaires ?
Oui, les 70 000 € se déclarent quand même, dans le cadre dédié de la 2042-C-PRO, même si 2,2 % d'impôt, soit 1 540 €, sont déjà payés. Le versement libératoire ne dispense pas de la déclaration.
Quel est le minimum d'abattement en micro-BNC ?
305 € : l'abattement de 34 % ne descend jamais sous ce montant, même sur un très petit chiffre d'affaires. Sur 70 000 € encaissés, il vaut 23 800 €.
Les 70 000 € de l'exemple dépassent-ils le plafond micro ?
Non : 70 000 € restent 13 600 € sous le plafond de 83 600 € HT de 2026. Le régime micro n'est perdu qu'après 2 années de dépassement de suite.
Le portage a-t-il un plafond de chiffre d'affaires comme la micro ?
Non, le plafond de 83 600 € HT de la micro n'existe pas en portage entrepreneurial. Launchpad annonce un rendement jusqu'à 74 % du chiffre d'affaires. Pour le reste, le simulateur part de votre TJM et de vos jours facturés.