Les acomptes de prélèvement à la source calculés sur vos BNC tombent le 15 de chaque mois. Ils ne s'arrêtent pas avec la micro-entreprise. Ils s'arrêtent quand vous les supprimez en ligne. Cette page suit un consultant indépendant passé en portage entrepreneurial le 1er novembre 2026.
Le 15 de chaque mois, l'acompte continue
Les acomptes sont prélevés le 15 de chaque mois, sur les revenus d'indépendant déclarés l'année précédente (impots.gouv, acomptes). L'administration les calcule. Elle les recalcule à chaque déclaration de revenus. Tant que vous ne les supprimez pas, ils continuent.
Le régime micro-BNC s'applique lorsque les recettes restent sous le plafond. Les seuils sont de 83 600 € de chiffre d'affaires HT en 2026, et le régime n'est perdu qu'après 2 années de dépassement de suite (F23267). Ici, la fin de la micro vient d'un choix : le passage en portage entrepreneurial, qui n'a pas de plafond de chiffre d'affaires.
Le cas : 70 000 € déclarés, 577,50 € par mois
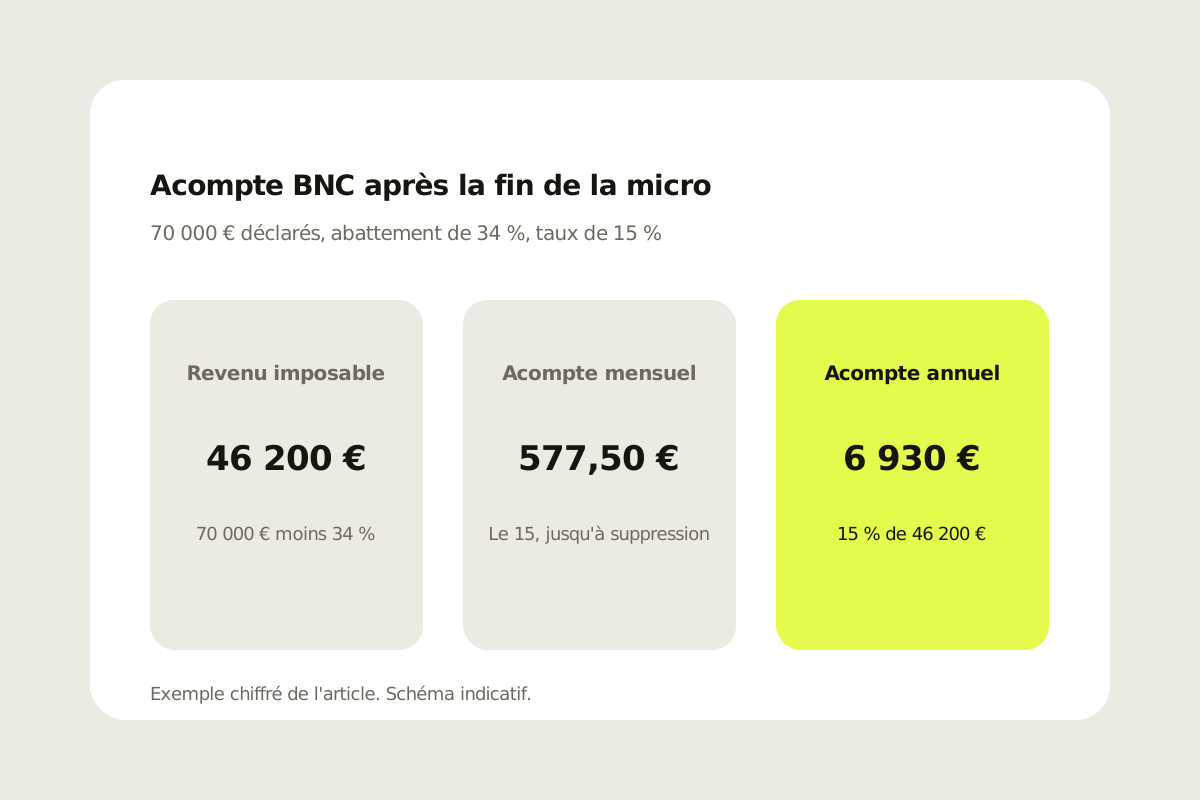
Hypothèse de l'exemple : un consultant freelance a déclaré 70 000 € de recettes 2025 en micro-BNC, et son taux de prélèvement est de 15 %. L'abattement micro-BNC est de 34 %, avec un minimum de 305 € (F23267). Le revenu imposable est donc de 46 200 € (70 000 × 0,66).
Avec un taux de 15 %, l'acompte annuel est de 6 930 € (46 200 × 0,15). Prélevé chaque mois, il vaut 577,50 € (6 930 ÷ 12). Le montant réel est celui que l'administration a calculé : ce chiffre montre le mécanisme.
| Durée | Sans suppression | Avec suppression | Écart |
|---|---|---|---|
| 1 mois | 577,50 € | 0 € | 577,50 € |
| 3 mois | 1 732,50 € | 0 € | 1 732,50 € |
| 6 mois | 3 465 € | 0 € | 3 465 € |
| 12 mois | 6 930 € | 0 € | 6 930 € |
L'écart atteint 6 930 € sur 12 échéances, tant que l'acompte n'est pas recalculé. Les acomptes sont recalculés à chaque déclaration de revenus : le tableau vaut jusqu'à la prochaine.
Dès novembre 2026, 577,50 € sur une activité arrêtée
577,50 € partent encore le 15 novembre 2026, puis le 15 décembre, si l'acompte n'est pas supprimé : 1 155 € sur les 2 derniers mois de l'année. L'activité micro, elle, s'est arrêtée le 31 octobre 2026.
L'acompte ne suit pas l'activité réelle. Il suit les revenus d'indépendant déclarés l'année précédente, ici les 70 000 € de 2025. Tant qu'aucune déclaration ne le recalcule et que vous ne le supprimez pas, il garde le même montant.
En portage, le rendement public de Launchpad va jusqu'à 74 % du chiffre d'affaires. Pour le reste, le simulateur part du TJM et des jours facturés. Launchpad porte le contrat, la facturation, l'encaissement, la relance impayé et la partie comptable : il n'y a plus d'URSSAF à suivre.
Supprimer l'acompte dans « Gérer mes acomptes »
Après le 1er novembre 2026, la suppression se fait dans « Gérer mon prélèvement à la source », onglet « Gérer mes acomptes ». impots.gouv vise ce cas : supprimer un acompte si l'on ne perçoit plus le revenu, comme une fin d'activité indépendante (impots.gouv).
Tant que la suppression n'est pas faite, chaque 15 du mois porte un acompte de 577,50 € dans le cas suivi.
Seul l'acompte de 577,50 € par mois, calculé sur les BNC de la micro, s'arrête. Les recettes encaissées jusqu'au 31 octobre 2026 restent à déclarer en 2027.
Ce qui est versé en trop se régularise après la déclaration
Chaque acompte de 577,50 € versé en trop est régularisé après la déclaration de revenus. Cette page ne fixe pas de date pour cette régularisation.
Les recettes encaissées en 2026, jusqu'à la fin de la micro, restent imposables. En micro, ce sont les recettes encaissées qui comptent. Elles se déclarent sur le formulaire 2042-C-PRO, avec l'abattement de 34 %. Supprimer l'acompte n'efface pas l'impôt de ces mois : il se règle à la déclaration.
Mensuel ou trimestriel : 577,50 € ou 1 732,50 €
En trimestriel, l'acompte de 6 930 € se prélève en 4 fois 1 732,50 €, les 15 février, 15 mai, 15 août et 15 novembre (impots.gouv). En mensuel, c'est 577,50 € le 15 de chaque mois.
L'option trimestrielle se prend avant le 30 septembre, avec effet au 1er janvier suivant. Pour une fin de micro au 1er novembre 2026, elle ne joue pas sur 2026. Le choix dépend de votre trésorerie, mais il ne remplace pas la suppression : le montant annuel reste de 6 930 €.
Versement libératoire à 2,2 % : l'acompte n'est pas annulé non plus
Avec le versement libératoire, l'impôt sur les BNC se paie à 2,2 % du chiffre d'affaires, et le taux global passe à 27,8 % (F36232). L'acompte de prélèvement à la source n'est pas annulé automatiquement pour autant (F23267).
Le chiffre d'affaires se déclare quand même sur la 2042-C-PRO, dans le cadre dédié. Si un acompte tourne encore, la suppression suit le même chemin : onglet « Gérer mes acomptes ».
Les cotisations à 25,8 % : une autre ligne, à l'Urssaf
Les cotisations sociales du micro-entrepreneur libéral sont de 25,6 % du chiffre d'affaires en 2026 (F36232). La contribution à la formation professionnelle ajoute 0,2 % (F23459). Le total est de 25,8 %, et il reste 74,2 % avant impôt.
La fin de la micro demande donc une dernière déclaration de chiffre d'affaires à l'Urssaf. Elle porte sur les recettes encaissées jusqu'à la cessation, au taux de 25,8 %. Supprimer l'acompte d'impôt ne règle pas cette ligne. L'inverse non plus.
Cette page chiffre l'acompte BNC : 577,50 € par mois dans le cas suivi. Elle ne calcule aucun montant en portage, au-delà de « jusqu'à 74 % ». Le simulateur part du TJM et des jours facturés.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne calcule pas vos acomptes de prélèvement à la source sur les BNC : ceux-ci se gèrent dans votre espace en ligne.
Ouvrir le simulateurQuestions fréquentes
Les acomptes s'arrêtent-ils seuls à la fin de la micro-entreprise ?
Non, ils restent prélevés le 15 de chaque mois tant que vous ne les supprimez pas. La suppression se fait dans Gérer mon prélèvement à la source, onglet Gérer mes acomptes. impots.gouv vise ce cas : un revenu qui n'est plus perçu, comme une fin d'activité indépendante.
Combien représente l'acompte sur 70 000 € de recettes déclarées ?
577,50 € par mois avec un taux de 15 %. 70 000 € moins l'abattement micro-BNC de 34 % donnent 46 200 € imposables. 15 % de 46 200 € font 6 930 € par an, soit 577,50 € sur 12 mois. Le montant réel est celui calculé par l'administration.
Peut-on passer en trimestriel pour étaler la fin ?
Les échéances trimestrielles tombent les 15 février, 15 mai, 15 août et 15 novembre, mais l'option se prend avant le 30 septembre, avec effet au 1er janvier suivant. Elle ne remplace pas la suppression : le montant annuel reste le même.
Le versement libératoire de 2,2 % évite-t-il l'acompte ?
Non, avec le versement libératoire de 2,2 %, l'acompte de prélèvement à la source n'est pas annulé automatiquement. Le chiffre d'affaires se déclare quand même sur la 2042-C-PRO, dans le cadre dédié.
Combien coûtent novembre et décembre sans suppression ?
1 155 € : 577,50 € le 15 novembre 2026, puis 577,50 € le 15 décembre, dans le cas suivi. L'activité micro, elle, s'est arrêtée le 31 octobre. Ce qui est versé en trop se régularise après la déclaration de revenus.
Les cotisations Urssaf s'arrêtent-elles avec l'acompte ?
Non, les cotisations de 25,8 % du chiffre d'affaires (25,6 % plus 0,2 % de formation professionnelle) relèvent d'une autre déclaration, à l'Urssaf. La dernière déclaration de chiffre d'affaires reste à faire, sur les recettes encaissées jusqu'à la fin de la micro.
Les acomptes versés en trop sont-ils perdus ?
Non, l'écart entre les acomptes versés, 577,50 € par mois dans le cas suivi, et l'impôt réellement dû est régularisé après la déclaration de revenus. Cette page ne fixe pas de date de régularisation.