Le chiffre d'affaires micro du 4e trimestre 2026 se déclare au plus tard le 31 janvier 2027, en ligne, sur le site de l'Urssaf. Seul le chiffre d'affaires encaissé compte : une facture de décembre payée en janvier part au trimestre suivant. Cette page donne les échéances, le cas chiffré d'un consultant freelance, et le coût d'un oubli.
31 janvier 2027 pour le 4e trimestre 2026
Si vous déclarez chaque trimestre, le CA d'octobre à décembre 2026 se déclare avant le 31 janvier 2027. Les quatre dates limites trimestrielles sont le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier de l'année suivante (fiche F23267). Le CA de janvier à mars 2027 se déclarera donc avant le 30 avril 2027.
Si vous déclarez chaque mois, la déclaration est due avant la fin du mois qui suit le mois déclaré (fiche F23257). Le CA d'octobre se déclare avant le 30 novembre 2026. Celui de novembre se déclare avant le 31 décembre 2026. Celui de décembre se déclare avant le 31 janvier 2027.
Dans les 2 rythmes, la déclaration se fait obligatoirement en ligne, sur le site de l'Urssaf. Le 31 janvier 2027 tombe un dimanche. La fiche officielle ne précise pas si l'échéance glisse au jour suivant : déclarer avant ce week-end évite la question.
Le CA encaissé, pas le CA facturé
Une facture de décembre 2026 payée le 6 janvier 2027 n'entre pas dans la déclaration du 31 janvier : elle relève du 1er trimestre 2027. La règle tient en une ligne : le CA à déclarer est celui qui a été encaissé. Une prestation facturée mais pas encore payée n'entre pas dans la déclaration.
C'est la date du paiement qui range le montant, pas la date de la facture. En déclaration mensuelle, cette facture va dans le CA de janvier 2027, à déclarer avant le 28 février 2027. En déclaration trimestrielle, elle va au 1er trimestre 2027, à déclarer avant le 30 avril 2027.
Les seuils sont de 83 600 € de chiffre d'affaires HT en 2026 pour le micro BNC et les prestations de services. Le régime n'est perdu que si ce seuil est dépassé 2 années de suite (F23267). Cette page ne détaille pas le calcul de ce plafond.
Le cas : 500 € de TJM, 48 jours, 19 000 € déclarés
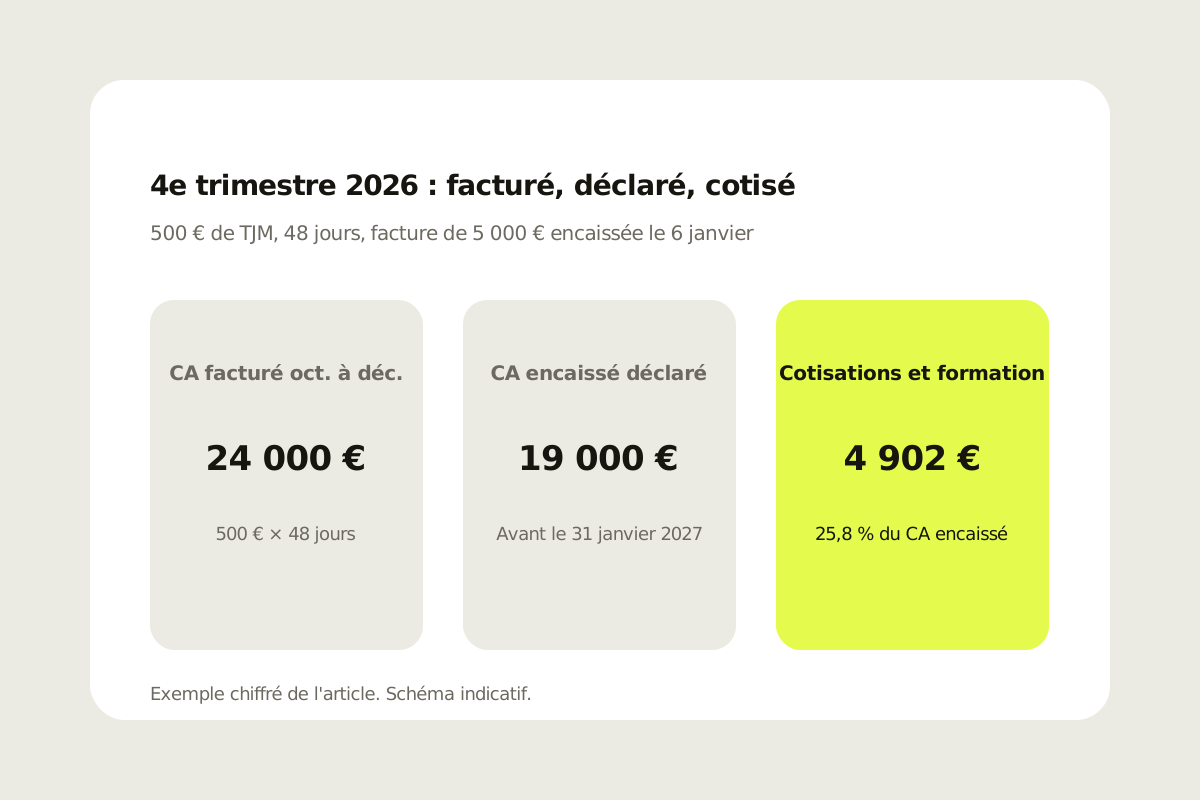
Dans l'exemple, un consultant à 500 € de TJM facture 48 jours d'octobre à décembre 2026, soit 24 000 € (500 × 48). Une facture de 5 000 € est encaissée le 6 janvier 2027. Le CA encaissé du 4e trimestre est donc de 19 000 € (24 000 moins 5 000).
En micro, pour une activité libérale non réglementée (BNC), les cotisations sociales sont de 25,6 % du CA en 2026 (F36232). La contribution à la formation professionnelle ajoute 0,2 % (F23459). Le total est de 25,8 % : 4 864 € de cotisations et 38 € de formation, soit 4 902 € sur 19 000 €. Il reste 74,2 %, soit 14 098 €, avant impôt.
Avec le versement libératoire, le taux passe à 27,8 % au lieu de 25,6 % : l'impôt de 2,2 % s'ajoute (F23267). Sur 19 000 €, il représente 418 €. Le total monte alors à 5 320 €, formation comprise.
| Encaissement de la facture de 5 000 € | CA déclaré au 31 janvier 2027 | Cotisations et formation, 25,8 % | Reste avant impôt, 74,2 % |
|---|---|---|---|
| Le 6 janvier 2027 | 19 000 € | 4 902 € | 14 098 € |
| En décembre 2026 | 24 000 € | 6 192 € | 17 808 € |
| Écart | 5 000 € | 1 290 € | 3 710 € |
Les 1 290 € d'écart ne disparaissent pas : ils correspondent aux 5 000 € encaissés en janvier (5 000 × 25,8 %). Ces 5 000 € se déclareront au 1er trimestre 2027, au taux alors en vigueur. Le même TJM et les mêmes 48 jours donnent la même facturation : seul le trimestre de déclaration change.
Avec Launchpad, le rendement public va jusqu'à 74 % du chiffre d'affaires. Launchpad porte le contrat, la facturation, l'encaissement, la relance impayé, la couverture sociale et la partie comptable : pas de société à créer, pas de comptable à payer, pas d'URSSAF à suivre. Pour le reste, le simulateur part de votre TJM.
0 € de CA : la mention « Néant »
Un CA de 0 € se déclare quand même : vous inscrivez « Néant » à la place du montant (F23257). Avec 0 € de CA, il n'y a ni impôt ni cotisations sociales à payer.
Pour un freelance ou un indépendant entre deux missions, un trimestre sans encaissement reste une déclaration due. Ne rien envoyer compte comme une déclaration manquante, avec la pénalité de 60,1 € décrite plus bas.
Retard ou oubli : 60,1 € par déclaration
Chaque déclaration manquante coûte une pénalité de 60,1 € en 2026. Une actualité officielle du 30/07/2026 confirme ce montant, avec des majorations en cas de retard.
En déclaration trimestrielle, une majoration de 15 % s'y ajoute pour chaque déclaration manquante de l'année civile. Dans le cas de régularisation décrit par la fiche officielle, la pénalité est portée à 3 % du montant des cotisations et contributions sociales dues.
Le régime trimestriel s'applique lorsque vous l'avez demandé : 4 échéances par an au lieu de 12, et une majoration de 15 % par oubli. La majoration du régime mensuel est plus faible, mais elle porte sur 12 échéances.
Changer de périodicité : le 31 octobre 2026 est passé
Pour changer de périodicité en 2027, la demande devait être faite avant le 31 octobre 2026 (F23257). Cette date est passée : le rythme de 2027 reste celui de 2026. Un changement pour 2028 se demande avant le 31 octobre 2027.
À la création, l'option trimestrielle se prend dans le mois qui suit le début de l'activité. Sans cette demande, la déclaration est mensuelle. La première déclaration peut se faire au plus tôt 3 mois (90 jours) après le début de l'activité (F36232). La première année, le plafond lui-même est réduit au prorata du temps d'activité : quel plafond pour une micro créée en cours d'année.
Le choix dépend de votre rythme d'encaissement : 12 déclarations par an en mensuel, 4 en trimestriel, pour le même CA encaissé sur l'année.
Le CA encaissé d'octobre à décembre 2026 se déclare, pas le facturé. Un trimestre à 0 € se déclare « Néant ». Un oubli coûte 60,1 €, plus 15 % de majoration en trimestriel. Dans l'exemple, 19 000 € déclarés donnent 4 902 € de cotisations et formation.
Et à partir de votre TJM, que resterait-il ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne remplace pas la déclaration Urssaf, ni le calcul des cotisations micro, qui suivent le CA encaissé et les textes officiels.
Ouvrir le simulateurQuestions fréquentes
Quelle est la date limite pour déclarer le CA d'octobre à décembre 2026 ?
Le 31 janvier 2027, si vous déclarez chaque trimestre. En déclaration mensuelle, le CA de décembre 2026 se déclare aussi avant le 31 janvier 2027, celui d'octobre avant le 30 novembre 2026 et celui de novembre avant le 31 décembre 2026. La déclaration se fait obligatoirement en ligne, sur le site de l'Urssaf.
Une facture de décembre payée en janvier entre-t-elle dans la déclaration du 31 janvier ?
Elle va au 1er trimestre 2027, à déclarer avant le 30 avril 2027, car seul le CA encaissé se déclare. En déclaration mensuelle, elle entre dans le CA de janvier 2027. Dans l'exemple, une facture de 5 000 € encaissée le 6 janvier sort ainsi du 4e trimestre 2026.
Faut-il déclarer un trimestre sans aucun encaissement ?
Oui, même à 0 € : vous inscrivez Néant à la place du montant. Avec 0 € de CA, il n'y a ni impôt ni cotisations sociales à payer. Ne rien envoyer compte comme une déclaration manquante.
Combien coûte un oubli de déclaration ?
60,1 € par déclaration manquante en 2026. En trimestriel, une majoration de 15 % s'y ajoute pour chaque déclaration manquante de l'année civile. Dans le cas de régularisation décrit par la fiche officielle, la pénalité est portée à 3 % des cotisations et contributions sociales dues.
Peut-on passer au mensuel ou au trimestriel en 2027 ?
La date limite était le 31 octobre 2026 : elle est passée pour un changement en 2027. Un changement pour 2028 se demande avant le 31 octobre 2027. À la création, l'option trimestrielle se prend dans le mois qui suit le début de l'activité, sinon la déclaration est mensuelle.
Combien de cotisations sur 19 000 € encaissés ?
4 902 €, soit 25,8 % : 25,6 % de cotisations sociales (4 864 €) et 0,2 % de formation professionnelle (38 €). Il reste 74,2 %, soit 14 098 €, avant impôt. Avec le versement libératoire à 2,2 %, il faut ajouter 418 €, soit 5 320 € au total.
Le versement libératoire supprime-t-il l'acompte de prélèvement à la source ?
Pas automatiquement : avec l'option à 2,2 %, l'acompte calculé sur les revenus déclarés l'année précédente n'est pas annulé d'office. Le CA se déclare quand même dans le cadre dédié du formulaire 2042-C-PRO.