Le choix de décembre n'est pas un détail de calendrier. C'est le moment où une facture de quelques milliers d'euros peut faire passer une année au-dessus du plafond, ou la laisser en dessous. La règle tient en une phrase : on compte ce qui est effectivement encaissé entre le 1er janvier et le 31 décembre, hors taxes.
83 600 €, jugés sur ce qui est encaissé
En 2026, le plafond de la micro-entreprise pour une prestation de services est de 83 600 € de chiffre d'affaires annuel (CGI, article 102 ter). Le même montant vaut pour une activité libérale (BNC) et pour une prestation de services commerciale ou artisanale (BIC, CGI, article 50-0). Il a remplacé 77 700 €, le plafond en vigueur jusqu'en 2025, et reste fixé jusqu'en 2028.
Le compteur prend les recettes hors taxes effectivement encaissées pendant l'année civile. La TVA facturée n'entre pas dans ce total. Une facture émise le 15 décembre 2026 et payée le 10 janvier 2027 compte pour 2027, pas pour 2026. À l'inverse, une facture de novembre payée le 28 décembre entre dans le compteur 2026.
Une année au-dessus ne fait pas sortir
Une seule année au-dessus de 83 600 € ne fait pas sortir du régime. La sortie suppose deux années civiles consécutives au-dessus du plafond. Elle prend effet au 1er janvier qui suit la deuxième année. Avec des recettes au-dessus de 83 600 € en 2026 et en 2027, la déclaration contrôlée, le régime réel des activités libérales, s'applique à partir du 1er janvier 2028.
C'est pour cela que le paiement de décembre pèse : il peut être celui qui ouvre une première année de dépassement, ou celui qui ferme la deuxième. Le détail du calendrier de sortie est sur notre page plafond de la micro-entreprise dépassé.
Le cas : 450 € de TJM, 76 500 € au 30 novembre
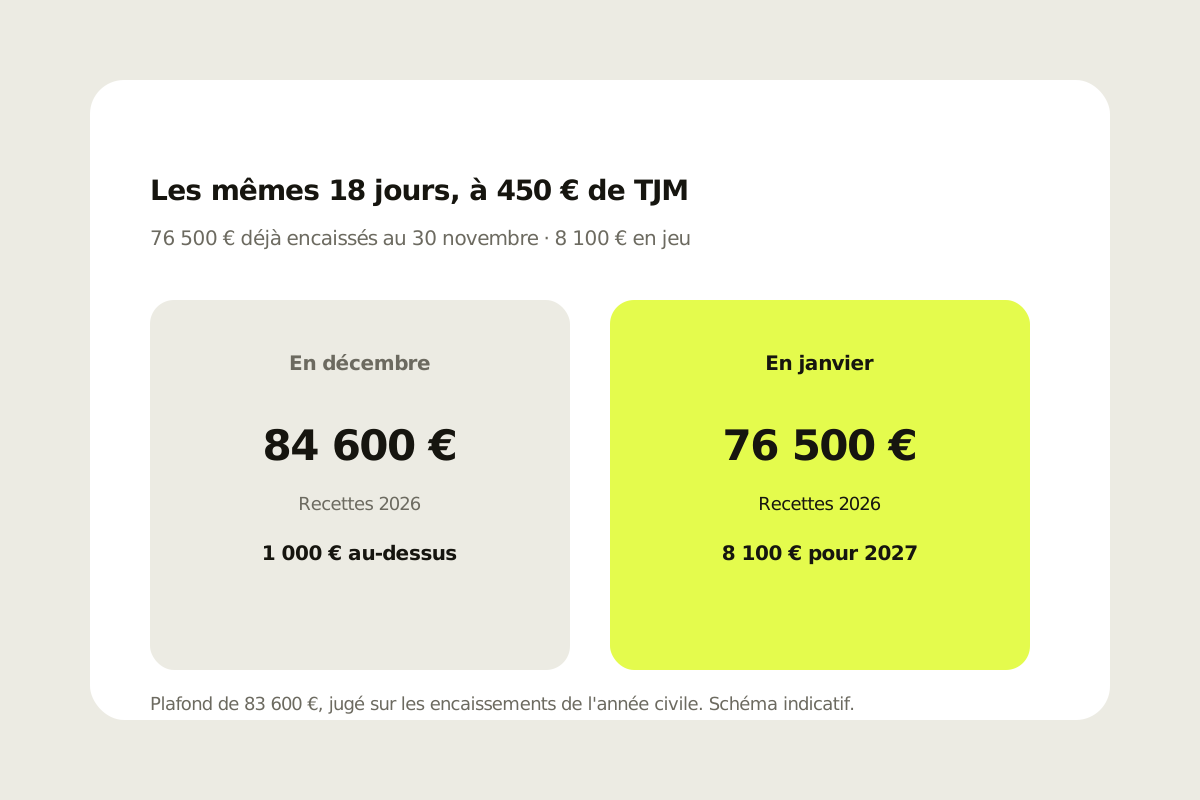
Prenons un consultant à 450 € de TJM hors taxes. Au 30 novembre 2026, il a encaissé 76 500 €. Il lui reste une mission de 18 jours en décembre, soit 8 100 € hors taxes (450 × 18). Deux dates de paiement, deux totaux.
| Quand le client paie les 8 100 € | Recettes 2026 | Écart au plafond | Recettes 2027, pour cette facture |
|---|---|---|---|
| En décembre 2026 | 84 600 € | 1 000 € au-dessus | 0 € |
| En janvier 2027 | 76 500 € | 7 100 € en dessous | 8 100 € |
Ce sont les mêmes 18 jours, au même TJM. Seule la date d'encaissement change le compteur. Le décalage ne supprime pas la recette : il la déplace d'une année civile à l'autre.
Deux historiques, deux conséquences
La même facture de décembre n'a pas le même effet si 2025 a déjà dépassé le plafond, ou s'il est resté en dessous. Deux historiques, au même TJM et pour les mêmes jours.
Premier historique : 70 000 € encaissés en 2025, sous le plafond. Si les 8 100 € arrivent en décembre, 2026 devient une première année au-dessus de 83 600 €. Le consultant reste en micro-entreprise en 2027. Si les 8 100 € arrivent en janvier, 2026 reste à 76 500 €, sous le plafond, et 2027 démarre avec 8 100 € déjà comptés.
Second historique : 90 000 € encaissés en 2025, déjà au-dessus. Si les 8 100 € arrivent en décembre, 2026 est une deuxième année consécutive au-dessus de 83 600 €. La déclaration contrôlée s'applique au 1er janvier 2027. Si les 8 100 € arrivent en janvier, 2026 reste à 76 500 €, sous le plafond : une seule année de dépassement (2025) est alors enregistrée, et le régime micro continue en 2027.
Quand 2025 a déjà dépassé 83 600 €, encaisser 8 100 € en décembre 2026 ou en janvier 2027 fait la différence entre une bascule au 1er janvier 2027 et le maintien de la micro. Ce n'est pas un report d'impôt : c'est le compteur du plafond, année civile par année civile.
Ce que cette facture ne change pas : la TVA
Le seuil de la franchise de TVA pour une prestation de services est de 37 500 €, avec un seuil majoré de 41 250 €. Au-delà de 41 250 € dans l'année, la TVA au taux normal de 20 % se facture dès le jour du dépassement (CGI, article 278 pour le taux). Le régime micro, lui, continue tant que le plafond de 83 600 € n'est pas dépassé deux années de suite.
Dans le cas, 76 500 € sont déjà encaissés au 30 novembre. Le seuil de 41 250 € est derrière : à 450 € de TJM, il tombe à 91,7 jours, autour de juin. La facture de décembre est déjà une facture avec TVA, que le client paie en décembre ou en janvier. Le calendrier d'encaissement déplace le plafond, pas l'assujettissement à la TVA déjà ouvert. Le détail des deux seuils est sur notre page plafond micro et seuil de TVA.
Travailler moins en décembre : le compte
Pour rester sous 83 600 € en 2026, avec 76 500 € déjà encaissés, il reste 7 100 € de marge. À 450 € de TJM, cela fait 15,8 jours. Quinze jours de décembre, soit 6 750 €, portent le total à 83 250 €, sous le plafond. Seize jours, soit 7 200 €, le portent à 83 700 €, soit 100 € au-dessus.
| Jours facturés en décembre | Montant encaissé, s'il arrive en 2026 | Total 2026 | Position face au plafond |
|---|---|---|---|
| 15 jours | 6 750 € | 83 250 € | 350 € en dessous |
| 16 jours | 7 200 € | 83 700 € | 100 € au-dessus |
| 18 jours | 8 100 € | 84 600 € | 1 000 € au-dessus |
Refuser des jours pour rester sous le plafond a un coût : à 15 jours au lieu de 18, ce sont 1 350 € de recettes en moins (3 × 450 €). Avant impôt, en micro-BNC, les cotisations d'une activité libérale au régime général sont de 25,6 %, plus 0,2 % de contribution à la formation, soit 74,2 % conservés. Sur 1 350 €, cela fait 1 001,70 € de moins, avant impôt sur le revenu. Ce coût se juge à côté de l'effet sur le plafond, surtout si 2025 a déjà dépassé 83 600 €.
Création en cours d'année, et facture impayée
Pour une micro-entreprise créée en cours d'année, le plafond de la première année est réduit au prorata : 83 600 € multipliés par le nombre de jours d'existence dans l'année, puis divisés par 365, sauf activité saisonnière. Une création le 1er mars 2026 donne 70 087 € sur 306 jours. Dans ce cadre, une facture de décembre pèse sur un plafond déjà plus bas. Dès la deuxième année, le plafond complet de 83 600 € s'applique.
Une facture émise et restée impayée au 31 décembre n'entre pas dans le compteur de l'année. Elle y entre l'année de son encaissement. Le revers existe aussi : un client qui règle en décembre une facture ancienne l'ajoute aux recettes 2026, même si le travail a été fait en octobre.
Et le portage entrepreneurial
Le portage entrepreneurial n'a pas de plafond de 83 600 €. Le consultant fixe son TJM et le nombre de jours. Chez Launchpad, le rendement à ce niveau est d'environ 67 % du chiffre d'affaires avant impôt sur le revenu. Sur les 97 200 € d'une année pleine à 450 € et 18 jours par mois (450 × 18 × 12), cela fait environ 64 800 €, avant impôt. Le montant exact se calcule sur vos chiffres, en rendez-vous, et sur le simulateur.
Le choix dépend de trois éléments : l'historique des deux années face à 83 600 €, le coût des jours refusés ou décalés, et ce que laisse un autre cadre pour le même TJM et les mêmes jours. On peut comparer micro et portage sur la page micro-entreprise ou portage entrepreneurial.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Faire le point sur votre plafond avec Launchpad
Le rendez-vous reprend votre historique des deux années, vos factures encore ouvertes, et le même TJM dans un autre cadre.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Quel est le plafond de la micro-entreprise en 2026 ?
En 2026, le plafond de la micro-entreprise pour une prestation de services est de 83 600 € de chiffre d'affaires annuel (CGI, article 102 ter). Le même montant vaut pour les BIC de services (CGI, article 50-0). Il reste fixé jusqu'en 2028.
Une facture de décembre payée en janvier compte pour quelle année ?
Elle compte pour 2027. Le plafond de 83 600 € se compare aux recettes hors taxes effectivement encaissées pendant l'année civile. Une facture émise en décembre 2026 et payée en janvier 2027 entre dans le compteur 2027.
J'ai déjà 76 500 € au 30 novembre, à 450 € de TJM : que font 18 jours de décembre ?
Ils font 8 100 €. Payés en décembre, ils portent 2026 à 84 600 €, soit 1 000 € au-dessus de 83 600 €. Payés en janvier, 2026 reste à 76 500 €, et les 8 100 € comptent pour 2027.
Combien de jours puis-je encore facturer en décembre pour rester sous 83 600 € ?
Avec 76 500 € déjà encaissés, il reste 7 100 € de marge, soit 15,8 jours à 450 €. Quinze jours portent le total à 83 250 €, sous le plafond. Seize jours le portent à 83 700 €, soit 100 € au-dessus.
Une année au-dessus de 83 600 € me fait-elle sortir de la micro ?
Non. La sortie suppose deux années civiles consécutives au-dessus de 83 600 €. Elle prend effet au 1er janvier qui suit la deuxième année, avec passage à la déclaration contrôlée pour une activité libérale.
Si 2025 a déjà dépassé 83 600 €, le paiement de décembre change-t-il 2027 ?
Oui. Encaisser 8 100 € en décembre 2026 pousse 2026 au-dessus de 83 600 € et fait une deuxième année consécutive : la déclaration contrôlée s'applique au 1er janvier 2027. Encaisser ces 8 100 € en janvier laisse 2026 à 76 500 €, sous le plafond, et la micro continue en 2027.
Le calendrier d'encaissement change-t-il aussi la TVA ?
Non, pas dans le cas. Le seuil majoré de franchise est de 41 250 €, au-delà duquel la TVA de 20 % se facture dès le jour du dépassement. Avec 76 500 € déjà encaissés, ce seuil est derrière, autour de juin à 450 € de TJM. La facture de décembre porte déjà la TVA, que le client paie en décembre ou en janvier.
Que laisse le portage entrepreneurial, au même TJM, sur une année pleine ?
À 450 € de TJM et 18 jours par mois, une année pleine fait 97 200 €. Chez Launchpad, le rendement à ce niveau est d'environ 67 % du chiffre d'affaires avant impôt sur le revenu, soit environ 64 800 €. Le montant exact se calcule sur vos chiffres, en rendez-vous et sur le simulateur.
Information documentaire, pas un conseil personnalisé.