Le calcul du plafond réduit
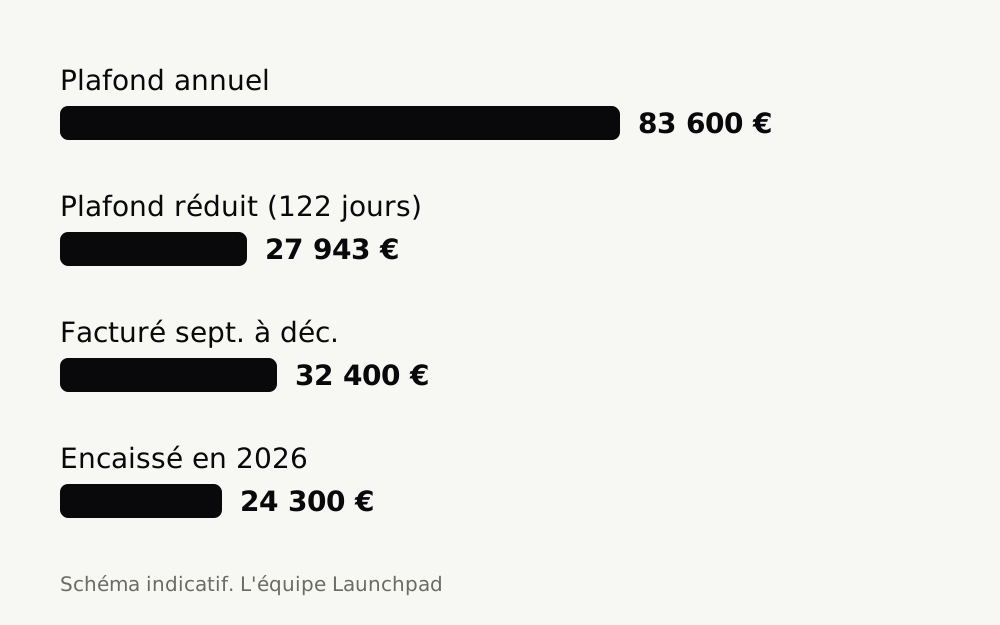
La formule est la même pour toutes les activités de services : 83 600 € multipliés par le nombre de jours d'existence dans l'année, divisés par 365. Du 1er septembre au 31 décembre, l'entreprise existe 122 jours.
83 600 € × 122 ÷ 365 = 27 943 €. Avec l'ancien plafond de 77 700 €, en vigueur jusqu'en 2025, la même création aurait donné 25 971 €.
Le compteur retient les recettes hors taxes, à la date où elles sont encaissées. Ce que vous facturez en décembre et que votre client paie en janvier compte pour l'année suivante.
Le cas chiffré : 450 € par jour, 18 jours par mois
1. Plafond de la première année : 27 943 €.
2. Facturé de septembre à décembre : 4 mois × 18 jours × 450 € = 32 400 €.
3. Le plafond est atteint au 63e jour facturé (27 943 ÷ 450 = 62,1), soit le 9e jour de décembre.
4. Si chaque mois est payé le mois suivant, vous encaissez en 2026 les factures de septembre, octobre et novembre : 24 300 €, sous le plafond. La facture de décembre, 8 100 €, compte en 2027.
5. Cotisations sur les 24 300 € encaissés : 25,6 % de cotisations et 0,2 % de contribution à la formation professionnelle, soit 6 269,40 €.
Le même consultant, payé à réception, encaisserait les 32 400 € en 2026 et dépasserait le plafond réduit de 4 457 €.
Ce que change un dépassement dès la première année
Un dépassement isolé ne fait pas sortir de la micro. Il faut deux années consécutives au-dessus du plafond : l'année de création, avec son plafond réduit, puis l'année suivante, avec 83 600 € entiers.
Dans ce cas, vous passez au 1er janvier de la troisième année en déclaration contrôlée (CGI, article 96) : vous déclarez vos recettes moins vos frais réels, au lieu de l'abattement forfaitaire de 34 %.
Calculez ce qui vous reste
Partez de votre TJM : le simulateur détaille ce qui vous reste, poste par poste.
Ouvrir le simulateurQuestions fréquentes
Le plafond réduit s'applique-t-il aussi à la deuxième année ?
Non. Le prorata ne vaut que pour l'année de création. La deuxième année, le plafond est de 83 600 € entiers.
Une facture de décembre payée en janvier compte pour quelle année ?
Pour l'année de son encaissement. Payée en janvier, elle entre dans le compteur de l'année suivante.
Dépasser le plafond réduit me fait-il sortir de la micro tout de suite ?
Non. La sortie suppose deux années consécutives au-dessus du plafond. Elle prend effet au 1er janvier qui suit la deuxième année.
Règles en vigueur en 2026. Cette page est une information documentaire et ne constitue pas un conseil personnalisé.