Le compteur commun
Le double plafond, 203 100 € pour l'ensemble et 83 600 € pour les services, vise une activité commerciale qui vend des biens et fournit des prestations commerciales. Il ne s'applique pas au consultant libéral qui revend en plus du matériel ou des licences.
Chez ce consultant, tout s'additionne. Les cotisations, elles, restent calculées activité par activité.
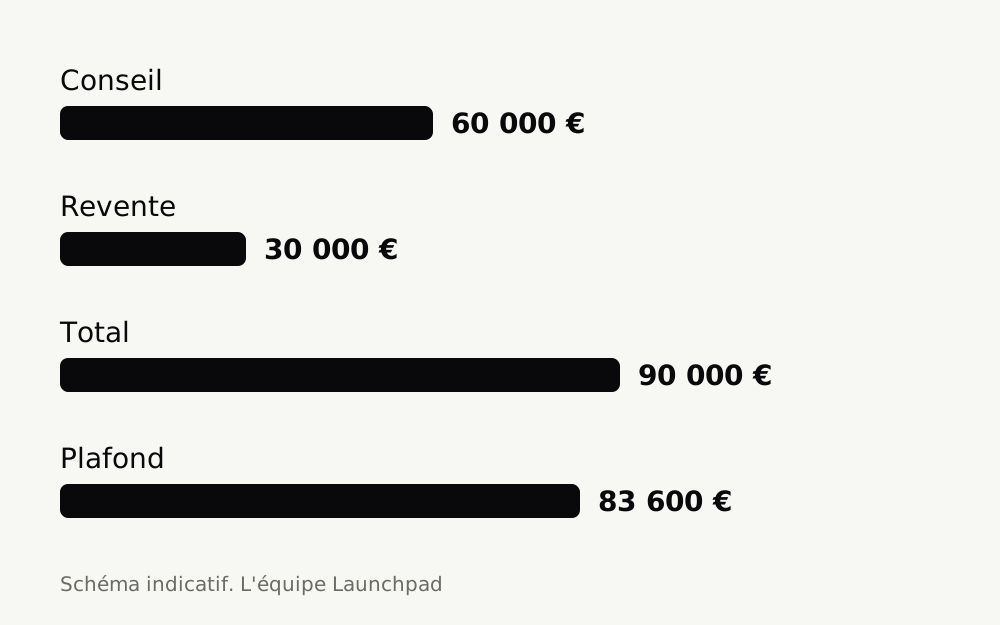
Le cas chiffré : 60 000 € de conseil, 30 000 € de revente
1. Recettes de conseil : 60 000 €. Recettes de revente : 30 000 €. Total face au plafond : 90 000 €.
2. Dépassement : 90 000 € − 83 600 € = 6 400 €.
3. Cotisations sur le conseil, à 25,6 % : 15 360 €. Sur la revente, à 12,3 % : 3 690 €.
4. Contribution à la formation professionnelle : 0,2 % du conseil, soit 120 €, et 0,1 % de la revente, soit 30 €.
5. Revenu imposable : 39 600 € pour le conseil après l'abattement de 34 %, 8 700 € pour la revente après celui de 71 %.
Pris séparément, aucun des deux montants ne dépasse rien. Additionnés, ils passent le plafond de 6 400 €.
Ce qui se passe ensuite
Comme pour toute micro, une année au-dessus ne suffit pas. Deux années consécutives au-delà de 83 600 € entraînent la déclaration contrôlée (CGI, article 96) au 1er janvier suivant : recettes moins frais réels, y compris le prix d'achat des licences revendues.
Calculez ce qui vous reste
Partez de votre TJM : le simulateur détaille ce qui vous reste, poste par poste.
Ouvrir le simulateurQuestions fréquentes
Le plafond de 203 100 € me concerne-t-il ?
Non, sauf si votre activité est entièrement commerciale. Pour un consultant libéral qui revend aussi, le plafond est de 83 600 € pour l'ensemble.
Les cotisations sont-elles au même taux ?
Non. 25,6 % sur le conseil en libéral au régime général, 12,3 % sur la revente de marchandises.
Un dépassement d'une seule année suffit-il à sortir de la micro ?
Non. Il faut deux années consécutives au-dessus du plafond.
Règles en vigueur en 2026. Cette page est une information documentaire et ne constitue pas un conseil personnalisé.