2 années civiles consécutives sans chiffre d'affaires suffisent pour que la loi présume l'arrêt de votre micro-entreprise. La radiation qui suit est rétroactive. Pour un consultant freelance entre deux missions, une année blanche a donc un coût, même sans cotisation à payer. Cette page décrit les règles officielles, puis un cas chiffré de fin d'année.
2 années civiles sans chiffre d'affaires : la présomption d'arrêt
Le travailleur indépendant qui ne déclare aucun chiffre d'affaires pendant au moins 2 années civiles consécutives est présumé ne plus exercer (code de la sécurité sociale, article L613-4). Le texte vise l'absence de chiffre d'affaires comme l'absence de déclaration. Une déclaration « Néant » ne bloque donc pas la présomption. Elle évite seulement les pénalités. Cette règle s'applique depuis le 01/01/2023.
Les 2 années se comptent en années civiles, du 1er janvier au 31 décembre. Une micro-entreprise à 0 € en 2025 et en 2026 réunit ces 2 années à la fin de 2026. Le texte prévoit alors la radiation de l'affiliation à la sécurité sociale.
Une radiation rétroactive, et 1 mois pour s'opposer
La radiation prend effet au 31 décembre de la dernière année dont le chiffre d'affaires est connu (article L613-4). Elle ne part donc pas du jour où vous êtes informé. Elle remonte à la fin de votre dernière année active.
Une fois informé, vous disposez de 1 mois à compter de la réception pour vous opposer à la radiation (article R611-2 du code de la sécurité sociale). Il vous appartient ensuite de remplir vos obligations de déclaration. S'opposer sans déclarer ne suffit pas.
Déclarer « Néant » : 60,1 € par déclaration oubliée
La déclaration de chiffre d'affaires reste obligatoire à chaque échéance, même à 0 € : vous inscrivez alors « Néant » (déclaration du micro-entrepreneur). Un chiffre nul ne dispense pas de l'échéance.
Chaque déclaration manquante coûte une pénalité de 60,1 € en 2026. Les cotisations sont aussi majorées de 15 % pour chaque déclaration trimestrielle manquante de l'année civile. Sur 4 trimestres oubliés, la pénalité seule atteint 240,40 € (4 × 60,1).
Une déclaration à 0 € reste une année sans chiffre d'affaires. Après 2 années civiles consécutives à 0 €, la présomption d'arrêt joue, que les déclarations aient été faites ou non.
0 € de cotisations, mais aucun droit à la retraite
Avec 0 € de chiffre d'affaires, le micro-entrepreneur ne paie aucune cotisation sociale (cotisations du micro-entrepreneur). Il peut toutefois demander à payer des cotisations minimales. Aucun montant 2026 de cette option n'est donné ici.
Sans cotisation versée, l'activité n'ouvre aucun droit à la retraite (retraite du micro-entrepreneur). Si votre carrière est incomplète, votre pension est minorée. Une année à 0 € ne coûte rien sur le moment. Elle ne compte pas pour votre retraite au titre de cette activité.
Dès qu'un chiffre d'affaires apparaît, les cotisations d'une activité libérale non réglementée sont de 25,6 % en 2026. La contribution à la formation professionnelle ajoute 0,2 %. Le total est de 25,8 %. Il reste 74,2 % avant impôt.
CFE : 5 000 € de chiffre d'affaires en N-2, et la première année
La cotisation minimum de CFE n'est pas due l'année N si le chiffre d'affaires de l'année N-2 n'a pas dépassé 5 000 € (CFE du micro-entrepreneur). Pour l'administration fiscale, cette limite exonère de la cotisation minimum, qui relève de l'article 1647 D du CGI.
Le micro-entrepreneur ne paie pas de CFE sa première année d'activité, quelle que soit la date de création. Une année 2025 à 0 € reste sous le seuil de 5 000 € : elle sert de référence pour 2027.
Le cas : 2026 à 0 €, ou 3 000 € facturés avant le 31 décembre
Dans l'exemple, un consultant a créé sa micro-entreprise libérale en 2024 avec du chiffre d'affaires, puis a déclaré 0 € en 2025. Il déclare chaque trimestre. Une mission de 6 jours à 500 € de TJM se présente en fin d'année 2026.
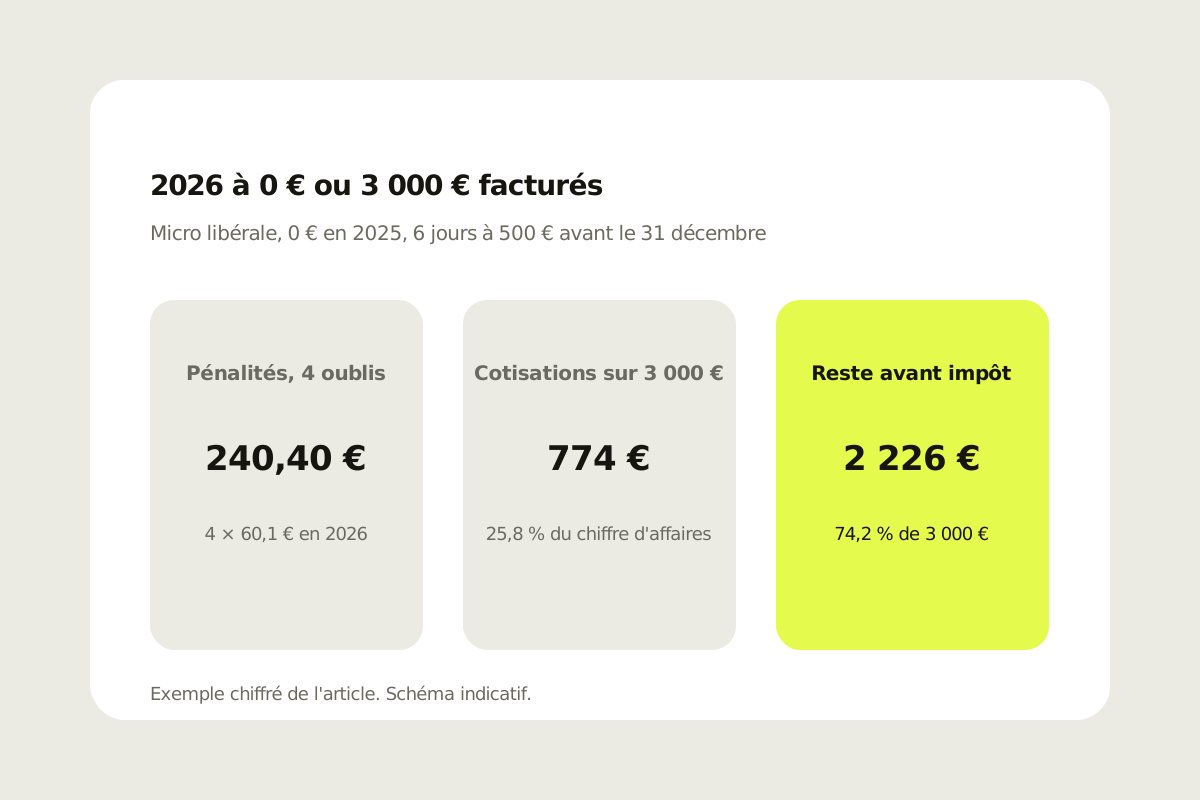
Sans la mission. Si 2026 se termine aussi à 0 €, 2025 et 2026 forment 2 années civiles consécutives sans chiffre d'affaires. La présomption d'arrêt joue. La radiation remonterait au 31/12/2024, dernière année au chiffre d'affaires connu. Aucune cotisation n'est due pour 2025 et 2026, donc aucun droit à la retraite n'est acquis au titre de l'activité. Si les 4 déclarations trimestrielles de 2026 ont été oubliées, les pénalités atteignent 240,40 € (4 × 60,1).
Avec la mission. Facturée et encaissée avant le 31 décembre, elle donne 3 000 € de chiffre d'affaires en 2026 (6 × 500). Les cotisations à 25,8 % font 774 € (3 000 × 0,258). Il reste 2 226 € avant impôt, soit 74,2 %. L'année 2026 n'est plus à zéro.
| Poste | 2026 à 0 €, 4 déclarations oubliées | 2026 avec 6 jours à 500 €, déclarations faites |
|---|---|---|
| Chiffre d'affaires 2026 | 0 € | 3 000 € |
| Cotisations à 25,8 % | 0 € | 774 € |
| Pénalités à 60,1 € par déclaration manquante | 240,40 € | 0 € |
| Solde avant impôt | 240,40 € de pénalités à payer | 2 226 € |
| Présomption d'arrêt | Joue, radiation au 31/12/2024 | 2026 n'est plus à zéro |
| Référence CFE pour 2028 | 0 €, sous 5 000 € | 3 000 €, sous 5 000 € |
L'écart entre les deux années est de 2 466,40 € avant impôt (2 226 + 240,40). Dans les deux cas, l'année de référence 2026 reste sous 5 000 € : la cotisation minimum de CFE n'est pas due en 2028. La majoration de 15 % porte sur des cotisations : à 0 € de cotisations, son effet n'est pas chiffré ici.
Pour un freelance qui enchaîne les missions sans vouloir suivre ces échéances, le portage entrepreneurial affiche un rendement public jusqu'à 75 % du chiffre d'affaires, Launchpad portant le contrat, la facturation, l'encaissement et la partie comptable, sans plafond de chiffre d'affaires comme en micro.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne tranche ni une radiation, ni une pénalité de déclaration : ces points suivent les textes officiels.
Ouvrir le simulateurQuestions fréquentes
Combien de temps sans chiffre d'affaires avant une radiation ?
2 années civiles consécutives sans chiffre d'affaires, ou sans déclaration, font présumer l'arrêt de l'activité (code de la sécurité sociale, article L613-4). La radiation de l'affiliation peut alors suivre. Une déclaration « Néant » ne bloque pas cette présomption.
À quelle date la radiation prend-elle effet ?
Au 31 décembre de la dernière année dont le chiffre d'affaires est connu, car la radiation est rétroactive. Une micro-entreprise active en 2024, puis à 0 € en 2025 et en 2026, serait radiée à compter du 31/12/2024.
Combien de temps pour s'opposer à la radiation ?
1 mois à compter de la réception de l'information (code de la sécurité sociale, article R611-2). Vous devez ensuite remplir vos obligations de déclaration.
Faut-il déclarer un chiffre d'affaires nul ?
Oui, à chaque échéance, même à 0 € : vous inscrivez « Néant ». Chaque déclaration manquante coûte 60,1 € de pénalité en 2026. Les cotisations sont aussi majorées de 15 % par déclaration trimestrielle manquante.
Paie-t-on des cotisations sans chiffre d'affaires ?
0 € de cotisations sociales pour 0 € de chiffre d'affaires. En contrepartie, l'activité n'ouvre aucun droit à la retraite, et une carrière incomplète minore la pension. Des cotisations minimales peuvent être demandées : leur montant n'est pas donné ici.
La CFE est-elle due sans chiffre d'affaires ?
5 000 € : si le chiffre d'affaires de l'année N-2 n'a pas dépassé ce seuil, la cotisation minimum de CFE n'est pas due l'année N. La première année d'activité, le micro-entrepreneur ne paie pas de CFE, quelle que soit la date de création.
Une petite mission avant le 31 décembre change-t-elle la situation ?
3 000 € de chiffre d'affaires pour 6 jours à 500 € suffisent pour que 2026 ne soit plus une année à zéro. À 25,8 %, les cotisations sont de 774 €. Il reste 2 226 € avant impôt.