Dans les 60 jours qui suivent la cessation d'activité, une dernière déclaration de TVA est due lorsque l'entreprise est redevable, ou lorsqu'elle a opté pour un régime réel. Cette obligation survit au dernier jour d'activité. Sur un cas à 450 € de TJM et 18 jours, on voit ce que ces 60 jours recouvrent, et quand ils ne s'appliquent pas.
60 jours, plus 15 jours de téléprocédure
Un micro-entrepreneur redevable de la TVA, parce qu'il a dépassé le seuil de la franchise ou parce qu'il a opté pour un régime réel, dépose une déclaration n° 3517-S-SD (CA12) dans les 60 jours suivant la cessation d'activité. Cette déclaration se transmet par voie dématérialisée, plus d'envoi papier. L'administration accorde un délai supplémentaire de 15 jours calendaires pour la téléprocédure.
Pour une société, notamment une SASU déjà redevable, la dernière déclaration de TVA suit aussi la cessation. Les bénéfices, de leur côté, se déclarent dans les 60 jours qui suivent l'approbation des comptes définitifs de liquidation, lorsque la société est dissoute : ce délai-là porte sur l'IS, pas sur le même formulaire que la CA12, mais il a la même durée.
20 %, sur la dernière facture comme sur les autres
Le taux normal de TVA est de 20 % (CGI, article 278). Il ne change pas le jour de la cessation. La dernière facture, si elle est encore dans le champ de la TVA, porte ce taux. La déclaration des 60 jours retrace la TVA collectée et la TVA déductible de la période qui s'achève, jusqu'à la date de cessation.
37 500 € et 41 250 € : qui est déjà redevable
En 2026, pour une prestation de services, la franchise en base de TVA s'apprécie avec un seuil de 37 500 € et un seuil majoré de 41 250 €. Au-delà de 41 250 €, la TVA de 20 % se facture dès le jour du dépassement. Entre 37 500 € et 41 250 €, l'assujettissement s'ouvre au 1er janvier de l'année suivante, si le seuil majoré n'a pas été franchi.
Un micro-entrepreneur encore en franchise, qui n'a pas opté pour un régime réel, n'a pas cette dernière CA12 à déposer : la franchise le dispense de déclarer et de payer la TVA. Les 60 jours concernent ceux qui sont déjà redevables, ou qui ont choisi le réel.
Le cas : 450 € de TJM, une dernière mission de 18 jours
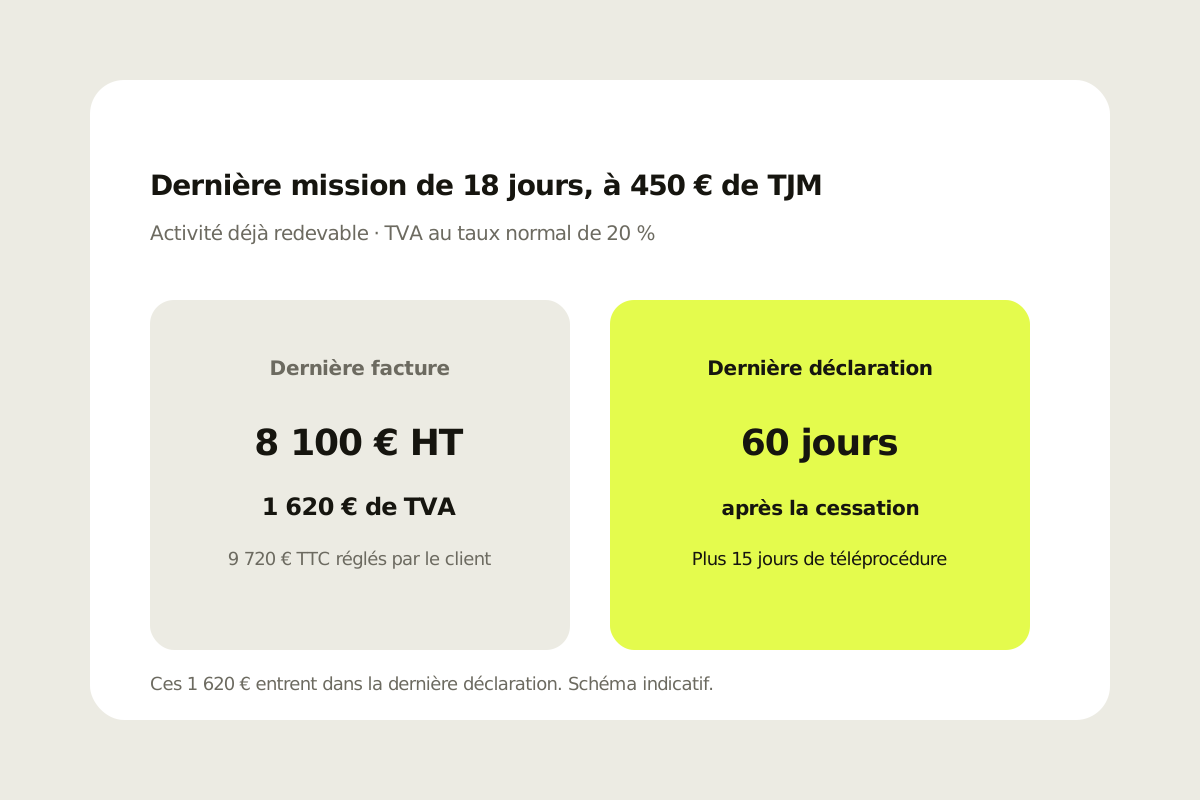
Un consultant à 450 € de TJM cesse son activité après une dernière mission de 18 jours. La facture s'élève à 8 100 € hors taxes (450 × 18). S'il est déjà redevable, la TVA au taux normal de 20 % fait 1 620 €. Le client règle 9 720 € toutes taxes comprises. Ces 1 620 € entrent dans la dernière déclaration, à déposer dans les 60 jours après la cessation.
| Ligne | Montant |
|---|---|
| Prestation, 18 jours × 450 € | 8 100 € HT |
| TVA au taux normal de 20 % | 1 620 € |
| Total réglé par le client | 9 720 € TTC |
| Délai de la dernière déclaration | 60 jours après la cessation |
| Délai supplémentaire de téléprocédure | 15 jours calendaires |
Si le client est assujetti et peut déduire la TVA, les 1 620 € ne sont pas un coût pour lui. S'il n'est pas assujetti, ils restent à sa charge. Cette distinction ne change pas le délai des 60 jours, qui porte sur le lien avec l'administration, pas sur le recouvrement auprès du client.
Ce que le passage en portage déplace, et ce qu'il laisse
Les missions facturées par Launchpad après le passage ne passent plus par la TVA personnelle du consultant : c'est la société de portage qui facture, au taux de 20 % lorsque ce taux s'applique. La dernière déclaration des 60 jours, elle, porte sur la période antérieure, jusqu'à la cessation de la micro ou de la SASU, et sur les factures que cette structure a encore émises, y compris une facture de 8 100 € HT payée après le passage.
Le compteur de franchise, 37 500 € et 41 250 €, s'arrête avec la structure qui en relevait. Il ne se reporte pas sur les factures de portage. Le seul pourcentage public du rendement en portage, avant impôt sur le revenu, est « jusqu'à 74 % ». Il ne remplace pas la déclaration de TVA de la structure qui cesse.
La dernière CA12 se dépose dans les 60 jours après la date de cessation, lorsque la TVA était déjà due. Une facture de 8 100 € HT émise avant cette date, même encaissée plus tard, reste dans le champ de cette déclaration. Le délai ne recommence pas le jour du paiement.
Les cas qui changent les 60 jours
Encore en franchise, sans option pour le réel. Pas de dernière CA12 à ce titre. La cessation de la micro reste à déclarer au guichet dans les 30 jours, et le dernier chiffre d'affaires se déclare à l'Urssaf, dans les 30 jours si la déclaration est mensuelle.
Une facture émise avant la cessation, payée après. La TVA a été facturée au taux de 20 % le jour de l'émission, si l'activité était déjà redevable. Elle entre dans la déclaration des 60 jours, même si le client paie plus tard, dans la limite des 30, 45 ou 60 jours prévus entre professionnels.
Une SASU dissoute, déjà redevable. La dernière TVA accompagne la fin d'activité. L'IS, lui, se déclare dans les 60 jours après l'approbation des comptes définitifs de liquidation. Deux déclarations, un même délai de 60 jours, deux points de départ différents.
Un passage en portage sans cesser la micro. S'il reste une activité distincte, et que la micro n'est pas radiée, il n'y a pas de cessation, donc pas de dernière CA12. La TVA continue de se déclarer dans le régime déjà en cours, sur les seules recettes de cette micro.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne remplace pas la dernière déclaration de TVA de la structure qui cesse, due dans les 60 jours lorsqu'elle était déjà redevable.
Ouvrir le simulateurQuestions fréquentes
Dans quel délai déposer la dernière déclaration de TVA ?
Dans les 60 jours suivant la cessation d'activité, lorsque l'entreprise est déjà redevable ou a opté pour un régime réel, plus un délai de 15 jours calendaires pour la téléprocédure. Pour un micro-entrepreneur redevable, il s'agit de la déclaration n° 3517-S-SD (CA12).
Quel est le taux de TVA sur la dernière facture ?
20 %, le taux normal (CGI, article 278), s'il s'applique déjà. Il ne change pas le jour de la cessation. Sur 18 jours à 450 €, la dernière facture s'élève à 8 100 € HT, 1 620 € de TVA, et 9 720 € TTC.
Les 60 jours s'appliquent-ils encore en franchise de TVA ?
Non. Pas pour une dernière CA12, si le micro-entrepreneur est encore en franchise et n'a pas opté pour un régime réel. En 2026, pour une prestation de services, la franchise s'apprécie avec un seuil de 37 500 € et un seuil majoré de 41 250 €.
À partir de quel seuil devient-on redevable en 2026 ?
Au-delà de 41 250 € de chiffre d'affaires, pour une prestation de services, la TVA de 20 % se facture dès le jour du dépassement. Entre 37 500 € et 41 250 €, l'assujettissement s'ouvre au 1er janvier suivant, si le seuil majoré n'a pas été franchi.
Une facture payée après la cessation entre-t-elle dans les 60 jours ?
Oui. Si elle a été émise avant la cessation, alors que l'activité était déjà redevable, les 1 620 € de TVA d'une facture de 8 100 € HT restent dans cette déclaration, même si le client paie plus tard. Le délai des 60 jours part de la date de cessation, pas du jour de l'encaissement.
Les factures Launchpad après le passage vont-elles dans cette CA12 ?
Non. Les missions facturées par Launchpad après le passage ne passent plus par la TVA personnelle du consultant. La déclaration des 60 jours porte sur la période antérieure, jusqu'à la cessation de la micro ou de la SASU, et sur les factures que cette structure a encore émises.