Une mention manquante ou inexacte sur une facture coûte 15 € d'amende fiscale, et le total par facture ne dépasse pas 25 % du montant facturé. Pour un consultant freelance, indépendant en micro-entreprise, l'amende fiscale d'un oubli reste donc limitée. L'absence de facture et l'amende administrative changent d'échelle. Cette page reprend les textes officiels en vigueur en 2026.
Six mentions à vérifier sur chaque facture
Cette page retient 6 mentions de la facture d'un consultant en micro-entreprise. La liste légale complète est plus longue : elle figure sur la fiche officielle des mentions obligatoires.
- Un numéro unique, basé sur une séquence chronologique et continue (CGI, annexe II, art. 242 nonies A).
- Le numéro Siren, l'identifiant unique de l'entreprise, composé de 9 chiffres.
- Deux dates : la date d'émission de la facture et la date à laquelle le règlement doit intervenir.
- Le taux des pénalités de retard, sur une facture entre professionnels.
- L'indemnité forfaitaire pour frais de recouvrement, de 40 €, entre professionnels.
- La mention de TVA, en franchise en base : « TVA non applicable, art. 293 B du code général des impôts ».
Les 3 mentions liées au retard (date de règlement, taux des pénalités, indemnité) relèvent du code de commerce, article L441-9. En franchise en base, la facture peut ne pas porter le numéro de TVA intracommunautaire. Le même allègement vaut pour une facture de 150 € HT ou moins (CGI, annexe II, art. 242 nonies A, II).
En 2026, la formule exacte est « TVA non applicable, art. 293 B du code général des impôts ». Une formule approchée reste une mention inexacte, et une mention inexacte coûte 15 €.
40 € d'indemnité, 8,25 % de pénalités au plancher
L'indemnité forfaitaire pour frais de recouvrement est fixée à 40 € (code de commerce, article D441-5). La facture entre professionnels en indique le montant.
Le taux des pénalités ne peut pas être inférieur à 3 fois le taux d'intérêt légal (article L441-10). Au second semestre 2026, ce taux légal est de 2,75 % pour les créances entre professionnels (arrêté du 26 juin 2026). Le plancher est donc de 8,25 % (3 × 2,75 %). Un taux plus élevé reste possible. Un taux plus bas ne l'est pas.
15 € par mention manquante, 25 % de la facture au plus
Chaque mention manquante ou inexacte donne lieu à une amende fiscale de 15 € (CGI, article 1737). Le total des amendes sur une facture ne peut pas dépasser 25 % de son montant (fiche F23208). Le code parle du quart du montant facturé, ou qui aurait dû l'être.
Le calcul tient en 2 étapes : 15 € multipliés par le nombre de mentions en défaut, puis comparaison avec 25 % du montant de la facture. Le montant retenu est le plus bas des deux.
Aucune facture : 50 % du montant
Ne pas délivrer de facture et ne pas comptabiliser la transaction coûte une amende fiscale de 50 % du montant (CGI, article 1737, I). Cette amende est plafonnée à 375 000 € par exercice. Si la transaction a été comptabilisée, l'amende est réduite, et son plafond passe à 37 500 € par exercice.
Jusqu'à 75 000 € d'amende administrative
Tout manquement aux règles de facturation du I de l'article L441-9, mentions comprises, expose à une amende administrative de 75 000 € au plus pour une personne physique (code de commerce, article L441-9). Ce montant est un maximum, pas un tarif par oubli. En cas de récidive dans les 2 ans, le maximum passe à 150 000 € pour une personne physique.
Ce plafond de 75 000 € ne vise donc pas seulement l'absence de facture. Une date de règlement absente, un taux de pénalités manquant ou une indemnité de 40 € non mentionnée relèvent du même article.
Le cas : 9 000 € HT et 3 mentions oubliées
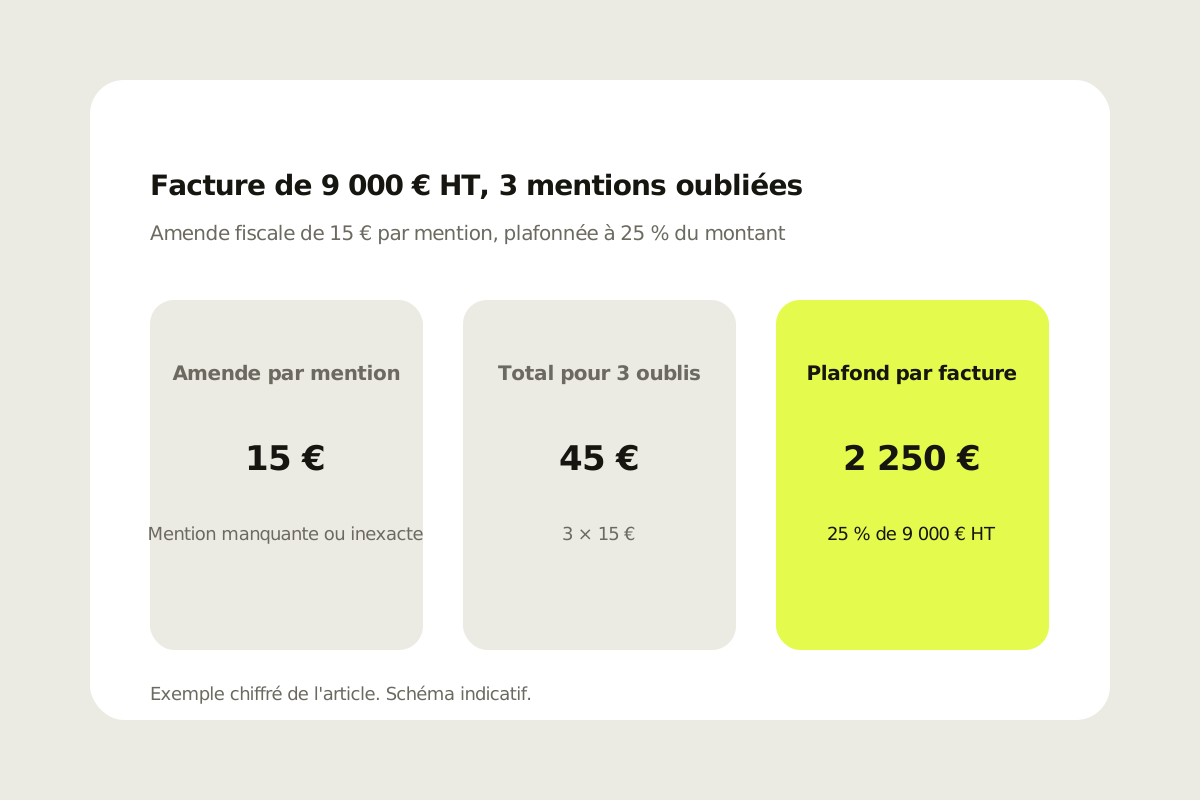
Dans l'exemple, un consultant facture 450 € par jour sur 20 jours, soit 9 000 € HT (450 × 20). Il est en franchise en base de TVA. Sa facture omet 3 mentions.
L'amende fiscale est de 45 € (3 × 15 €). Le plafond par facture est de 2 250 € (25 % de 9 000 €). Les 45 € restent sous ce plafond : c'est le montant dû.
| Situation | Amende fiscale | Écart avec la facture complète |
|---|---|---|
| Facture complète | 0 € | 0 € |
| Facture avec 3 mentions oubliées | 45 € (3 × 15 €) | 45 € |
| Aucune facture, transaction non comptabilisée | 4 500 € (50 % de 9 000 €) | 4 500 € |
L'écart entre une facture complète et une facture à 3 oublis est de 45 €. L'écart avec une absence de facture non comptabilisée est de 4 500 €, soit 100 fois plus. Ces montants ne comptent pas l'amende administrative, qui peut atteindre 75 000 € au plus pour une personne physique.
1er septembre 2027 : la facture électronique en micro-entreprise
L'obligation d'émettre des factures électroniques s'applique aux micro-entreprises à partir du 1er septembre 2027 (Service-Public, F23208). Elle vise les grandes entreprises et les ETI depuis le 1er septembre 2026.
Une fois l'obligation en place, une facture non émise sous forme électronique coûte 50 € d'amende, avec un plafond de 15 000 € par an. Au 1er septembre 2027, 2 mentions s'ajoutent aussi pour les micro-entreprises : l'adresse de livraison des biens si elle diffère de celle du client, et la nature de la facture, livraisons de biens seules ou prestations de services seules (art. 242 nonies A). Les factures émises ou reçues se conservent 10 ans.
Jusqu'à 74 % en portage entrepreneurial, facturation portée
En portage entrepreneurial, le rendement public de Launchpad va jusqu'à 74 % du chiffre d'affaires, et Launchpad porte le contrat, la facturation, l'encaissement et la relance des impayés. Il n'y a pas de société à créer, pas de comptable à payer, pas d'URSSAF à suivre. Le reste se calcule dans le simulateur, à partir du TJM et des jours facturés.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne vérifie pas vos factures de micro-entreprise, qui suivent les textes officiels cités sur cette page.
Ouvrir le simulateurQuestions fréquentes
Combien coûte une mention oubliée sur une facture ?
15 € par mention manquante ou inexacte, c'est l'amende fiscale de l'article 1737 du code général des impôts. Le total des amendes sur une facture ne peut pas dépasser 25 % de son montant.
Quelle mention de TVA écrire en franchise en base ?
En 2026, la mention exacte est « TVA non applicable, art. 293 B du code général des impôts ». Elle se reprend mot pour mot sur chaque facture.
Quel taux de pénalités de retard indiquer en 2026 ?
8,25 % au moins pour le second semestre 2026. Le taux ne peut pas être inférieur à 3 fois le taux d'intérêt légal, fixé à 2,75 % pour les créances entre professionnels sur cette période.
L'indemnité de 40 € doit-elle figurer sur la facture ?
40 € : c'est le montant fixé par l'article D441-5 du code de commerce, et une facture entre professionnels doit le mentionner. Son absence relève des manquements de l'article L441-9.
Que risque un freelance qui ne fait pas de facture ?
50 % du montant de la transaction si elle n'est pas comptabilisée, avec un plafond de 375 000 € par exercice. Si elle est comptabilisée, l'amende est réduite et plafonnée à 37 500 €. L'amende administrative peut aussi atteindre 75 000 € au plus pour une personne physique.
Quand la facture électronique devient-elle obligatoire en micro-entreprise ?
Le 1er septembre 2027 pour l'émission. Ensuite, une facture non émise sous forme électronique coûte 50 € d'amende, avec un plafond de 15 000 € par an.
Combien de temps conserver ses factures ?
10 ans, pour les factures émises comme pour les factures reçues.