La facture qui fait franchir le seuil
La franchise cesse à la date du dépassement, et non au mois suivant. L'opération qui fait franchir le seuil est elle-même soumise à la taxe.
Si l'année se termine entre 37 500 € et 41 250 €, la franchise tient jusqu'au 31 décembre, et la TVA s'applique au 1er janvier suivant.
À partir de là, la mention « TVA non applicable, article 293 B du CGI » disparaît de vos factures.
Le cas chiffré : 8 100 € par mois
1. TJM 450 €, 18 jours par mois : 8 100 € hors taxes par mois, payés dans le mois.
2. Fin mai, 40 500 € encaissés. La facture de juin porte le total à 48 600 € et franchit 41 250 €.
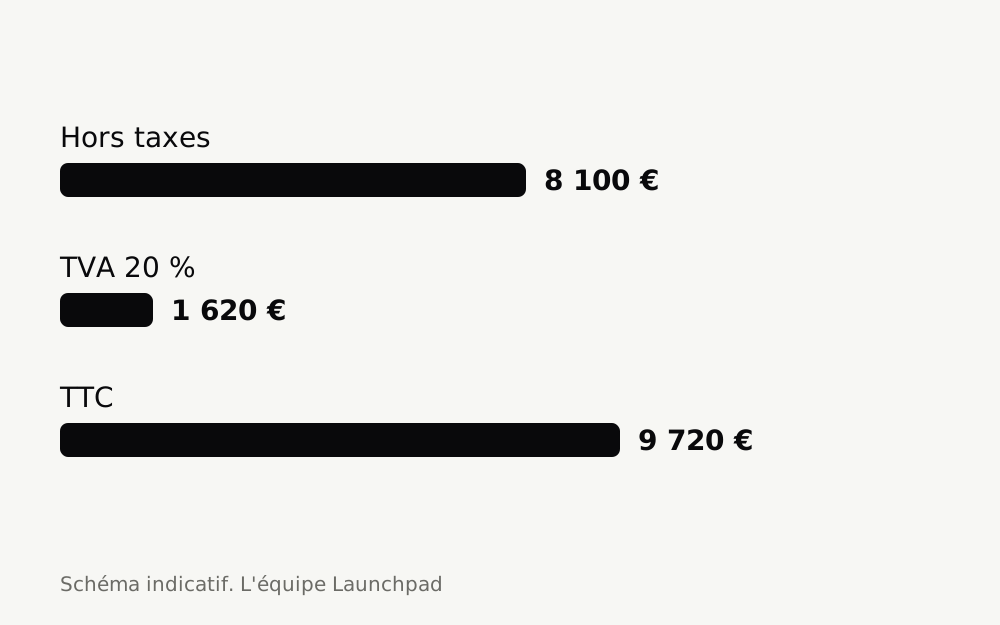
3. Facture de juin : 8 100 € HT, TVA à 20 % de 1 620 €, total de 9 720 € TTC.
4. Vos cotisations restent calculées sur 8 100 € : 25,6 % plus 0,2 % de contribution formation, soit 2 089,80 €. La TVA n'entre ni dans leur base ni dans le plafond micro.
5. Vous reversez les 1 620 € et déduisez la TVA payée sur vos propres achats (CGI, article 271).
Ce que voit votre client
Un client assujetti récupère les 1 620 €. Son coût reste de 8 100 €. Pour lui, rien ne change, à condition que votre contrat prévoie un prix hors taxes.
Attention à l'erreur inverse : une TVA affichée sur une facture est due, même si vous étiez encore en franchise (CGI, article 283-3).
Calculez ce qui vous reste
Partez de votre TJM : le simulateur détaille ce qui vous reste, poste par poste.
Ouvrir le simulateurQuestions fréquentes
Dois-je refaire mes factures de janvier à mai ?
Non. Seules les opérations postérieures à la perte de la franchise sont soumises à la taxe. Une facture émise sans taxe alors qu'elle était due se corrige par une facture rectificative.
Le plafond micro compte-t-il le HT ou le TTC ?
Le hors taxes. Facturer la TVA ne rapproche pas du plafond de 83 600 €.
Et si mon client a signé un prix TTC ?
Il n'est pas tenu d'accepter une hausse. La TVA se prélève alors sur votre prix.
Règles en vigueur en 2026. Cette page est une information documentaire et ne constitue pas un conseil personnalisé.