En micro-entreprise, un compte dédié à l'activité devient obligatoire lorsque le chiffre d'affaires dépasse 10 000 € pendant deux années civiles consécutives. Ce n'est pas forcément un compte dit « professionnel ». Sur un cas à 450 € de TJM, ce seuil est franchi dès le premier mois. En société, et en portage entrepreneurial, la règle n'est pas la même.
10 000 €, pendant deux années civiles de suite
L'ouverture d'un compte bancaire professionnel n'est pas obligatoire en micro-entreprise. Il est en revanche obligatoire d'avoir un compte dédié à l'activité professionnelle, compte professionnel ou simple compte personnel distinct, si le chiffre d'affaires annuel dépasse 10 000 € durant deux années consécutives (code de la sécurité sociale, article L. 613-10). Ce compte sert à séparer les opérations de l'activité et les dépenses personnelles.
Pour une activité commerciale, un compte dédié est obligatoire dès le début, que le seuil de 10 000 € soit atteint ou non (code de commerce, article L. 123-24). Cette règle vise les commerçants. Elle n'est pas celle d'une prestation de services libérale, pour laquelle le seuil des deux années s'applique.
Le cas : 450 € de TJM, 18 jours, 97 200 € sur l'année
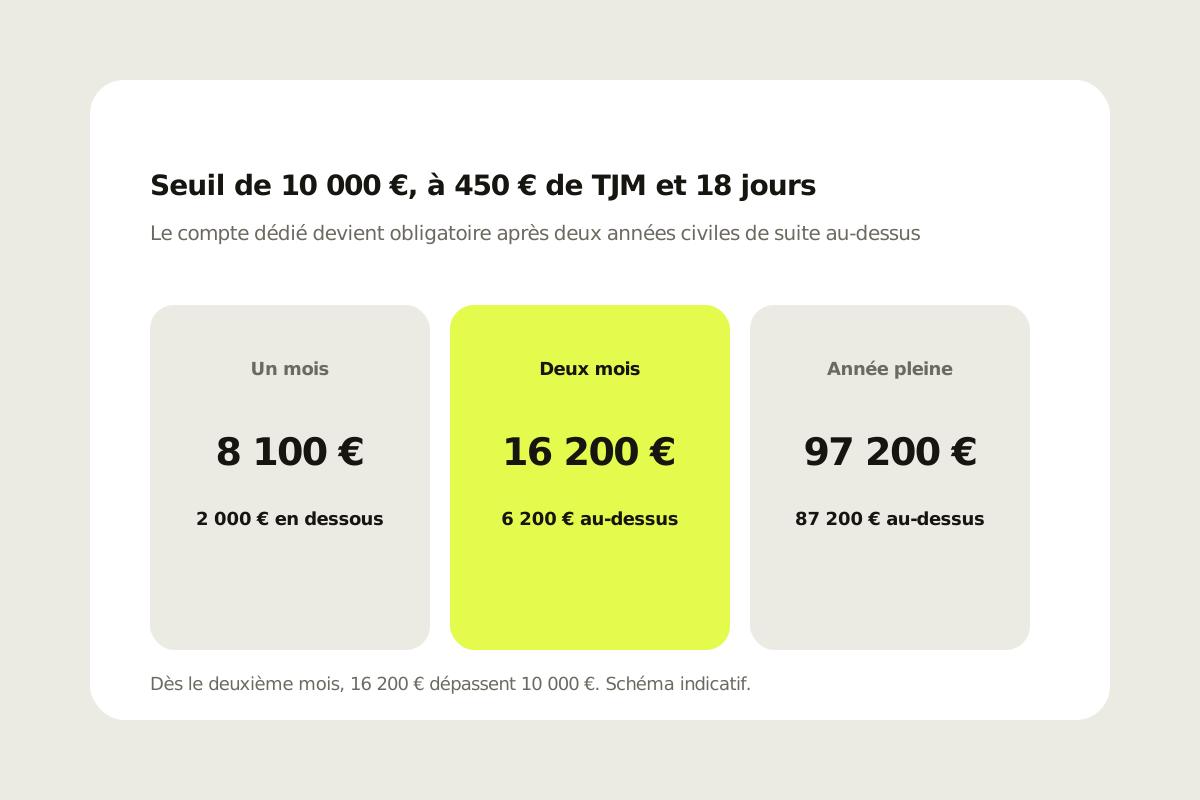
Un consultant à 450 € de TJM facture 18 jours par mois, soit 8 100 € hors taxes (450 × 18). Sur une année pleine, les recettes s'élèvent à 97 200 € (8 100 × 12). Dès le premier mois, 8 100 € ne suffisent pas, à eux seuls, à franchir 10 000 €. Dès le deuxième mois, 16 200 € les dépassent. Sur une année civile, 97 200 € sont près de dix fois au-dessus du seuil.
| Période encaissée | Recettes HT | Face à 10 000 € |
|---|---|---|
| Un mois, 18 jours | 8 100 € | 2 000 € en dessous |
| Deux mois, 36 jours | 16 200 € | 6 200 € au-dessus |
| Année pleine, 216 jours | 97 200 € | 87 200 € au-dessus |
Si 2025 a déjà dépassé 10 000 €, et que 2026 les dépasse de nouveau, le compte dédié est obligatoire. Il peut s'agir d'un compte personnel distinct, pas nécessairement d'une offre bancaire dite professionnelle. En pratique, la dénomination du compte d'un entrepreneur individuel porte la mention « entrepreneur individuel » ou « EI ».
En société, le compte sert d'abord au dépôt du capital
Toute société ayant un capital social doit disposer d'un compte bancaire professionnel pour le dépôt de ce capital, au moment de la création, par exemple une SAS ou une SASU. Une fois la société immatriculée, la loi n'impose plus de conserver un compte professionnel. Le garder reste, en pratique, le moyen de séparer les finances de la société et celles de l'associé unique.
La clôture d'un compte, dédié ou professionnel, est gratuite. À partir du 26 mai 2027, les établissements financiers devront fournir chaque année, en janvier, un relevé annuel de frais, pour les entreprises de moins de 10 salariés dont le chiffre d'affaires ou le total de bilan n'excède pas 2 000 000 €, et pour les micro-entreprises.
En portage, le consultant ne facture pas sur son compte
En portage entrepreneurial, la société de portage émet la facture, encaisse le client, et verse une rémunération au consultant, qui est son salarié. Les 8 100 € mensuels du cas, au même TJM et pour les mêmes 18 jours, ne transitent pas par un compte dédié de micro-entreprise : ils n'en sont plus les recettes. Le consultant reçoit un salaire sur son compte personnel. La règle des 10 000 €, qui porte sur le chiffre d'affaires de la micro, ne s'applique pas à cette rémunération.
Si la micro reste ouverte pour une autre activité, le seuil de 10 000 € continue de se mesurer sur les seules recettes de cette micro, pas sur les missions déjà portées. Le cumul, et ses trois conditions, sont décrits dans une page distincte.
À 450 € et 18 jours, 97 200 € d'une année pleine en micro dépassent largement 10 000 €, deux années de suite si l'activité était déjà à ce rythme. Une fois les missions portées par Launchpad, ces 97 200 € ne sont plus des recettes de micro : le compte dédié de l'ancienne micro peut être clôturé, gratuitement, lorsque la cessation est faite et que plus aucune opération n'est en attente.
Les cas qui changent le compte
Une seule des deux années dépasse 10 000 €. L'obligation ne s'ouvre pas encore. Elle s'ouvre après deux années civiles consécutives au-dessus du seuil. Une année à 8 000 €, suivie d'une année à 97 200 €, ne suffit pas. Deux années à 16 200 €, même sans année pleine, y suffisent.
Une activité commerciale, pas une prestation libérale. Le compte dédié est alors obligatoire dès le début, sans attendre les 10 000 €. Cette règle des commerçants ne se transpose pas à une activité libérale de conseil.
Un refus d'ouverture par la banque. L'établissement doit remettre une attestation de refus. Cette pièce permet de saisir la Banque de France, qui désigne un établissement tenu d'ouvrir un compte, au titre du droit au compte.
La fermeture de la micro. La clôture du compte dédié est gratuite. Elle suppose un solde nul, plus aucune opération en attente, et la restitution des moyens de paiement. Elle vient après la cessation d'activité et le dernier encaissement, pas avant.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il montre ce que deviennent ces 8 100 € mensuels une fois les missions portées, sans remplacer la règle officielle des 10 000 € tant que la micro existe.
Ouvrir le simulateurQuestions fréquentes
À partir de quel montant un compte dédié est-il obligatoire en micro ?
À partir de 10 000 € de chiffre d'affaires ou de recettes, pendant deux années civiles consécutives (code de la sécurité sociale, article L. 613-10). Ce compte peut être un compte personnel distinct, pas nécessairement une offre bancaire dite professionnelle.
À 450 € de TJM et 18 jours, le seuil est-il franchi ?
Oui. Dès le deuxième mois, 16 200 € (deux fois 8 100 €) dépassent 10 000 € de 6 200 €. Sur une année pleine, les recettes s'élèvent à 97 200 €, soit 87 200 € au-dessus du seuil. L'obligation s'ouvre toutefois après deux années civiles consécutives au-dessus de 10 000 €.
Un compte dit professionnel est-il obligatoire ?
Non, en micro-entreprise. L'obligation porte sur un compte dédié à l'activité, professionnel ou personnel distinct. Pour une activité commerciale, en revanche, un compte dédié est obligatoire dès le début (code de commerce, article L. 123-24). Cette règle des commerçants ne s'applique pas à une prestation libérale.
Une SASU doit-elle garder un compte professionnel après sa création ?
Elle doit en avoir un pour le dépôt du capital, au moment de la création. Une fois la société immatriculée, la loi n'impose plus de le conserver. Le garder reste, en pratique, le moyen de séparer les finances de la société et celles de l'associé unique. La clôture d'un compte est gratuite.
Les 97 200 € facturés en portage obligent-ils à un compte dédié ?
Non. En portage entrepreneurial, ces 97 200 €, à 450 € de TJM et 18 jours sur l'année, sont facturés par la société de portage. Ils ne sont plus des recettes de micro. Le seuil de 10 000 € se mesure seulement sur le chiffre d'affaires qui reste dans la micro, s'il en reste un.
La clôture du compte dédié est-elle payante ?
Non, elle est gratuite. Elle suppose un solde nul, plus aucune opération en attente, et la restitution des moyens de paiement. À partir du 26 mai 2027, un relevé annuel de frais devra être fourni chaque janvier, pour les entreprises de moins de 10 salariés dont le chiffre d'affaires ou le total de bilan n'excède pas 2 000 000 €, et pour les micro-entreprises.