On peut passer de la micro-entreprise au portage entrepreneurial en cours d'année, sans attendre le 1er janvier. Les recettes déjà encaissées restent dans le compteur de la micro, y compris une facture d'octobre payée en décembre. La CFE de l'année, si elle est due, est établie pour l'année entière, avec une réclamation au prorata possible. Sur un cas à 450 € de TJM et 70 000 € encaissés au 31 octobre, on déroule le calendrier.
Pas besoin d'attendre le 1er janvier
Le passage en portage entrepreneurial peut se faire en cours d'année. Il n'est pas conditionné à une clôture au 31 décembre, ni à une création au 1er janvier. Le consultant cesse d'émettre des factures en micro-entreprise pour les nouvelles missions, et ces missions sont portées par Launchpad : contrat, facturation, encaissement, relance, couverture sociale et partie comptable.
La micro-entreprise, elle, se déclare en cessation auprès du guichet des formalités des entreprises, ou elle reste immatriculée si une autre activité se poursuit. Les deux gestes sont distincts. Garder une micro immatriculée tout en facturant en portage laisse cette micro dans le champ de ses propres obligations, notamment la CFE, tant qu'elle n'est pas exonérée.
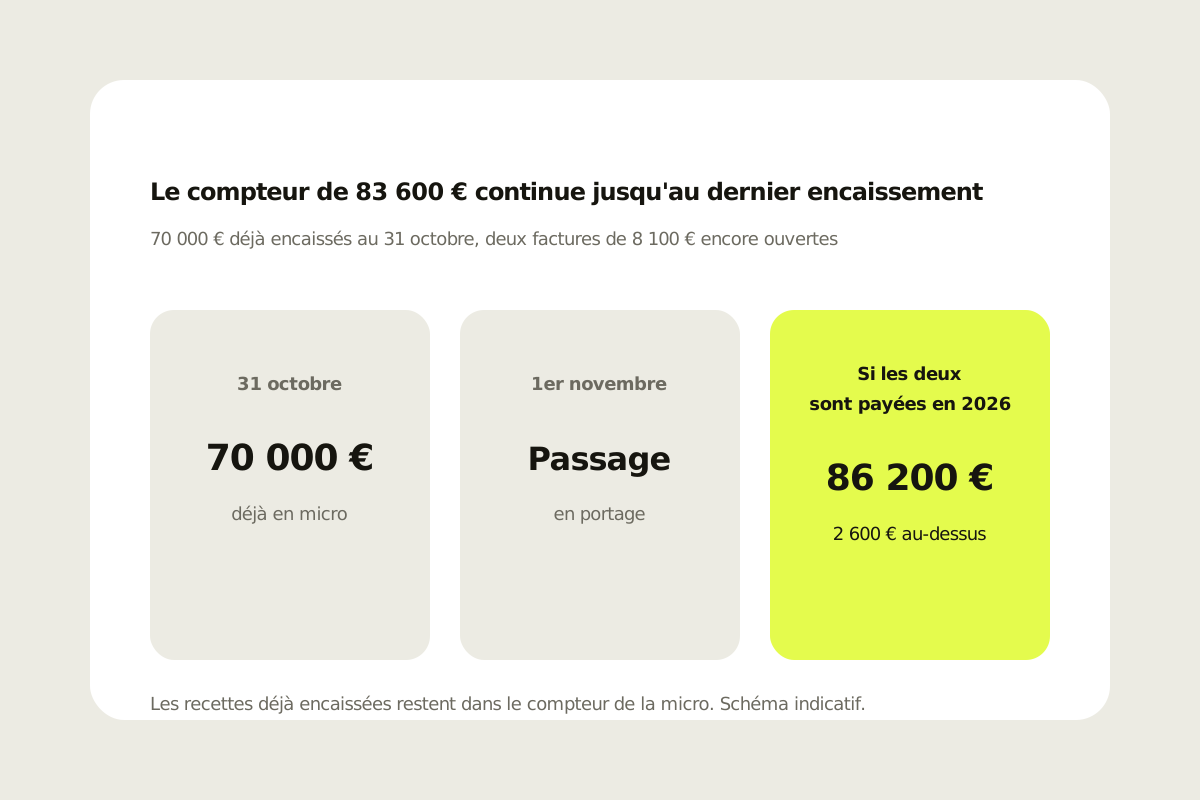
Le compteur de 83 600 € continue jusqu'au dernier encaissement
En 2026, le plafond de la micro-entreprise pour une prestation de services est de 83 600 € de recettes hors taxes encaissées dans l'année (CGI, article 102 ter). Ce compteur ne s'arrête pas à la date de la dernière mission en micro. Il s'arrête à la date du dernier encaissement.
Une facture émise en octobre, payée le 10 décembre, entre dans les recettes 2026 de la micro, même si le consultant a basculé en portage le 1er novembre. Une facture émise après le passage, par la société de portage, n'entre pas dans ce compteur : ce n'est plus une recette de la micro-entreprise.
Le cas : 450 € de TJM, 70 000 € au 31 octobre, passage le 1er novembre
Un consultant à 450 € de TJM a encaissé 70 000 € au 31 octobre 2026. Il passe en portage entrepreneurial le 1er novembre. Il lui reste, en micro, deux factures de 8 100 € chacune, soit 18 jours à 450 €, émises en octobre et non encore payées.
| Quand les deux factures de 8 100 € sont payées | Recettes 2026 de la micro | Position face à 83 600 € |
|---|---|---|
| Les deux en novembre ou décembre 2026 | 86 200 € | 2 600 € au-dessus |
| Une en 2026, une en janvier 2027 | 78 100 € | 5 500 € en dessous |
| Les deux en janvier 2027 | 70 000 € | 13 600 € en dessous |
Le passage du 1er novembre ne fige pas le compteur à 70 000 €. Ce sont les paiements des factures déjà émises qui l'achèvent. 70 000 + 8 100 + 8 100 = 86 200 €, au-dessus de 83 600 €, si les deux arrivent encore en 2026. Une seule année au-dessus ne fait pas sortir du régime : la déclaration contrôlée, le régime réel des activités libérales, ne s'applique au 1er janvier suivant que après deux années civiles consécutives de dépassement.
Les missions de novembre et décembre, facturées par Launchpad, n'ajoutent rien à ces 70 000, 78 100 ou 86 200 €. Au même TJM, 18 jours de novembre font encore 8 100 € HT, mais ce n'est plus une recette de la micro. Chez Launchpad, le rendement à ce niveau est d'environ 67 % du chiffre d'affaires avant impôt sur le revenu. Sur ces 8 100 €, cela fait environ 5 400 €, avant impôt. Le montant exact se calcule sur vos chiffres, au simulateur et en rendez-vous.
La CFE 2026, due pour l'année, avec un prorata possible
La CFE est établie pour l'année entière, d'après la situation au 1er janvier. Un passage en novembre 2026 ne l'efface pas pour 2026. Si les recettes 2024 ont dépassé 5 000 €, elle reste due, avec un paiement au 15 décembre 2026. Une réclamation auprès du service des impôts des entreprises peut demander une réduction au prorata de la période d'activité.
Pour 2027, si la micro est cessée et que le consultant n'exerce plus d'activité non salariée, il n'est plus personnellement redevable de la CFE : il est salarié en portage. S'il conserve la micro immatriculée, elle reste dans le champ, pour ce qu'elle encaisse encore. Le détail des bases et du seuil de 5 000 € est dans l'article de ce lot sur la CFE.
Les cotisations, de chaque côté du passage
Jusqu'à la cessation, les recettes de la micro restent soumises aux cotisations du micro-entrepreneur. Pour une activité libérale au régime général, le taux est de 25,6 % depuis le 1er janvier 2026, plus 0,2 % de contribution à la formation, soit 25,8 % au total, et 74,2 % conservés avant impôt sur le revenu. Sur les 70 000 € déjà encaissés, les cotisations font 17 920 € (25,6 %) plus 140 € (0,2 %), soit 18 060 €. Chaque facture de 8 100 € encore encaissée en micro ajoute 2 089,80 € de cotisations (8 100 × 25,8 %).
Après le passage, le consultant est salarié. Il n'y a pas, ici, de net Launchpad inventé : le simulateur part du TJM et des jours, et le rendez-vous reprend ces chiffres. Le seul pourcentage public, côté Launchpad, est le rendement de jusqu'à 74 % du chiffre d'affaires avant impôt sur le revenu.
| Recettes encore en micro en 2026 | Cotisations 25,8 % | Conservé avant impôt, 74,2 % |
|---|---|---|
| 70 000 € | 18 060 € | 51 940 € |
| 78 100 € | 20 137,80 € | 57 962,20 € |
| 86 200 € | 22 215,60 € | 63 984,40 € |
La TVA déjà ouverte ne se referme pas au passage
Le seuil de franchise de TVA pour une prestation de services est de 37 500 €, avec un seuil majoré de 41 250 €. Dans le cas, 70 000 € sont déjà encaissés au 31 octobre : le seuil de 41 250 € est dépassé, et la TVA au taux normal de 20 % se facture déjà. Les factures d'octobre encore impayées portent cette TVA. Les factures de novembre, émises par Launchpad, portent le numéro de TVA de la société de portage, au même taux de 20 % pour une prestation de services en France.
Le passage ne remet pas le consultant en franchise. Il change le nom sur la facture, pas le taux, pour ces missions-là. Le mécanisme des seuils est sur plafond micro et seuil de TVA, et sur la TVA en micro-entreprise.
Les cas qui changent le calendrier
Un premier dépassement déjà inscrit en 2025. Si 2025 a dépassé 83 600 €, un encaissement tardif qui pousse 2026 à 86 200 € fait une deuxième année consécutive au-dessus. La déclaration contrôlée s'appliquerait alors au 1er janvier 2027, pour l'activité libérale encore exercée en micro. Si la micro est cessée, ce régime concerne ce qui reste de cette activité, pas les missions déjà portées par Launchpad. Le calendrier de sortie est sur plafond de la micro-entreprise dépassé.
Une année de création. Le plafond de la première année est réduit au prorata : 83 600 € × jours d'existence ÷ 365. Un passage en novembre, sur une micro créée le 1er mars, se juge face à 70 087 €, pas face à 83 600 €.
Deux activités conservées. Une micro que l'on garde, pour une autre activité, continue de compter ses propres encaissements face à 83 600 €. Les recettes de la société de portage n'y entrent pas. Les deux totaux ne se mélangent pas.
Dans le cas, le passage du 1er novembre laisse un compteur ouvert à 70 000 €. Ce sont les 8 100 € encore impayés, une ou deux fois, qui le portent à 78 100 € ou à 86 200 €. Préparer le passage, c'est aussi lister les factures encore ouvertes, et la CFE du 15 décembre.
La comparaison d'ensemble, au-delà du calendrier de passage, est sur micro-entreprise ou portage entrepreneurial.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Préparer votre passage avec Launchpad
Le rendez-vous reprend vos factures encore ouvertes, le compteur de 83 600 €, la CFE du 15 décembre, et le même TJM en portage entrepreneurial.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Faut-il attendre le 1er janvier pour passer de la micro au portage ?
Non. Le passage peut se faire en cours d'année. Il n'est pas conditionné à une clôture au 31 décembre. Les nouvelles missions sont alors portées par Launchpad, et la micro se déclare en cessation, ou reste immatriculée si une autre activité se poursuit.
Les factures émises en micro et payées après le passage comptent-elles encore ?
Oui, pour le plafond de la micro. Une facture émise en octobre et payée le 10 décembre entre dans les recettes 2026 de la micro, même si le passage a eu lieu le 1er novembre. Le compteur de 83 600 € s'arrête au dernier encaissement, pas au dernier jour de mission.
À 70 000 € au 31 octobre, que font deux factures de 8 100 € encore ouvertes ?
Si les deux sont payées en 2026, les recettes de la micro montent à 86 200 €, soit 2 600 € au-dessus de 83 600 €. Si une seule arrive en 2026, le total est de 78 100 €, sous le plafond. Si les deux arrivent en janvier, 2026 reste à 70 000 €.
86 200 € en 2026 font-ils sortir de la micro au 1er janvier 2027 ?
Non, pas à eux seuls. Une seule année au-dessus de 83 600 € ne fait pas sortir. La déclaration contrôlée s'applique au 1er janvier suivant seulement après deux années civiles consécutives de dépassement.
La CFE 2026 est-elle encore due l'année du passage ?
Oui, si elle est due : elle est établie pour l'année entière, d'après la situation au 1er janvier, avec un paiement au 15 décembre 2026. Une réclamation peut demander une réduction au prorata. Pour 2027, un consultant salarié en portage, sans autre activité non salariée, n'est plus personnellement redevable.
Quelles cotisations sur les 70 000 € déjà encaissés en micro ?
Pour une activité libérale au régime général, 25,6 % plus 0,2 %, soit 25,8 %. Sur 70 000 €, cela fait 18 060 € de cotisations, et 51 940 € conservés avant impôt sur le revenu (74,2 %). Chaque facture de 8 100 € encore encaissée en micro ajoute 2 089,80 € de cotisations.
Que laissent 18 jours de novembre, déjà en portage, au même TJM ?
8 100 € HT, qui n'entrent plus dans le compteur de la micro. Chez Launchpad, le rendement à ce niveau est d'environ 67 % du chiffre d'affaires avant impôt sur le revenu, soit environ 5 400 €, avant impôt. Le montant exact se calcule sur vos chiffres.
Le passage remet-il en franchise de TVA ?
Non, pas dans le cas. Avec 70 000 € déjà encaissés, le seuil majoré de 41 250 € est dépassé, et la TVA au taux normal de 20 % se facture déjà. Les factures suivantes, émises par Launchpad, portent le numéro de TVA de la société de portage, au même taux pour une prestation en France.
Information documentaire, pas un conseil personnalisé.