Il est en principe possible de rester micro-entrepreneur et d'être salarié en même temps, donc de faire porter une partie des missions tout en conservant la micro pour une autre activité. Trois conditions doivent être réunies ensemble. Sur un cas à 450 € de TJM, on voit ce que le plafond de 83 600 € continue de mesurer, et ce qu'il ne mesure plus.
Trois conditions, toutes les trois
Le cumul du statut de salarié et de celui de micro-entrepreneur est possible lorsque ces trois conditions sont réunies : le contrat de travail ne comporte pas de clause d'exclusivité, l'activité de la micro-entreprise ne crée pas une concurrence avec l'activité salariée, et cette activité est exercée en dehors du temps de travail salarié. Si l'une manque, le salarié s'expose à un licenciement pour faute grave ou pour faute lourde.
Même sans clause écrite, une obligation de loyauté s'applique pendant toute la durée du contrat (code du travail, article L. 1222-1). Elle inclut de ne pas nuire aux intérêts de l'employeur et de ne pas exercer, pendant le contrat, une activité qui lui fait concurrence. Une clause d'exclusivité, qui interdit toute autre activité professionnelle rémunérée, ne peut être prévue que pour un salarié à temps plein (code du travail, article L. 1222-5).
Le contrat de travail est le document qui dit si une exclusivité a été prévue. Cette page ne décrit pas le contrat d'un opérateur en particulier, et ne le remplace pas.
Faire porter une mission par Launchpad, et facturer le même client, pour la même prestation, via la micro, se heurte à l'obligation de loyauté et à la condition de non-concurrence. Le cumul officiellement décrit porte sur une activité accessoire distincte, exercée hors du temps de travail salarié, sans exclusivité au contrat.
83 600 €, seulement sur les recettes de la micro
En 2026, le plafond de la micro-entreprise pour une prestation de services est de 83 600 € de recettes hors taxes encaissées dans l'année (CGI, article 102 ter). Le même montant vaut pour les BIC de services (CGI, article 50-0). Il reste fixé jusqu'en 2028.
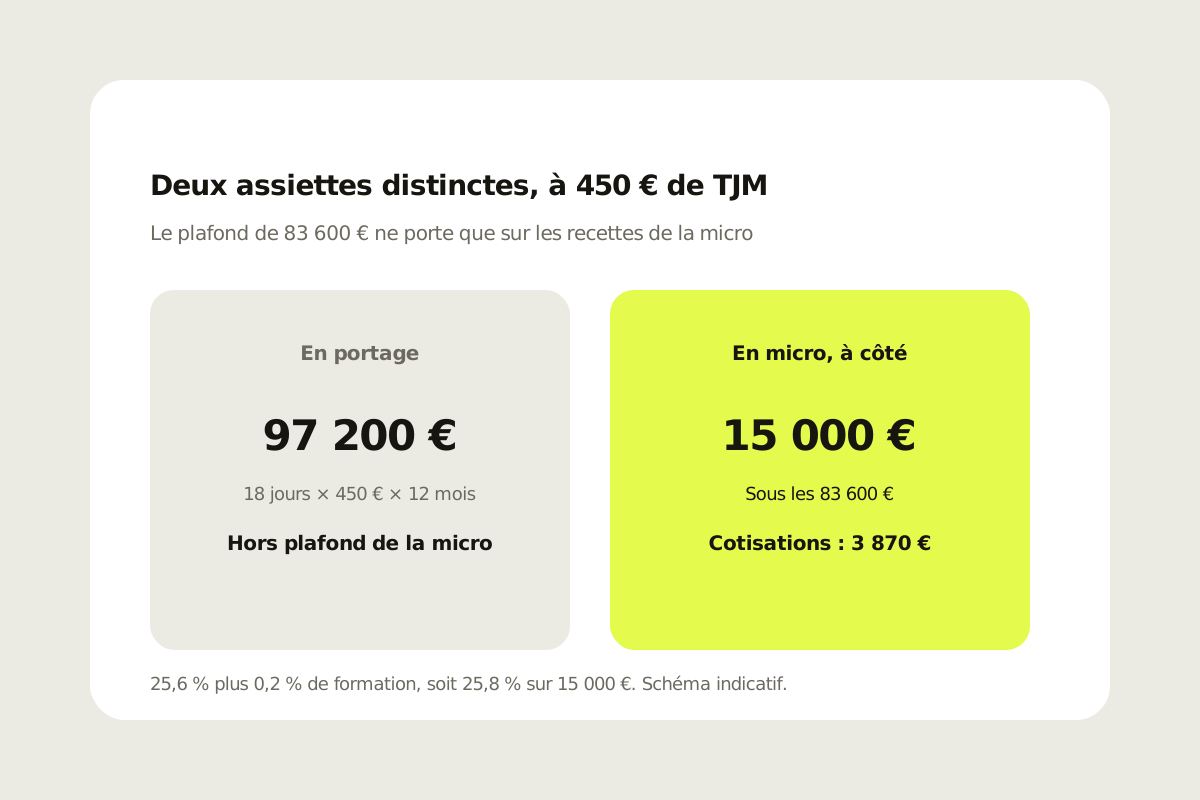
Ce plafond se compare uniquement au chiffre d'affaires de la micro-entreprise. La rémunération versée en portage entrepreneurial est un salaire. Elle ne s'ajoute pas à ces 83 600 €. Une année à 90 000 € facturés en portage, et 15 000 € encaissés en micro sur une autre activité, laisse la micro sous le plafond : seuls les 15 000 € y entrent.
Le cas : 450 € de TJM en portage, et 15 000 € en micro
Un consultant facture 18 jours par mois à 450 € en portage entrepreneurial, soit 8 100 € hors taxes par mois et 97 200 € sur une année pleine (450 × 18 × 12). À côté, il conserve une micro-entreprise pour une activité distincte, exercée hors du temps de travail salarié, et y encaisse 15 000 € en 2026.
| Assiette | Montant 2026 | Régime |
|---|---|---|
| Missions portées, 18 jours × 450 € × 12 mois | 97 200 € HT facturés | Salaire, hors plafond de la micro |
| Activité distincte, encaissée en micro | 15 000 € HT | Micro, sous les 83 600 € |
Sur les 15 000 € de la micro, les cotisations du régime micro-social pour une activité libérale affiliée au régime général s'élèvent, depuis le 1er janvier 2026, à 25,6 %, plus 0,2 % de contribution à la formation professionnelle, soit 25,8 % au total. Le calcul donne 3 840 € de cotisations (15 000 × 25,6 %) et 30 € de contribution à la formation (15 000 × 0,2 %), soit 3 870 €. Il reste 11 130 € avant l'impôt sur le revenu, soit 74,2 % de ces 15 000 €.
Les 97 200 € facturés en portage ne supportent pas ces 25,6 %. Le consultant cotise alors comme salarié sur la rémunération versée. Le seul pourcentage public du rendement en portage, avant impôt sur le revenu, est « jusqu'à 74 % ». Le détail se lit dans le simulateur, à partir du TJM et des jours.
Deux lignes dans la déclaration de revenus
Les salaires se déclarent dans la catégorie des traitements et salaires. Le chiffre d'affaires de la micro se déclare, de son côté, sur la déclaration complémentaire n° 2042-C PRO, en micro-BNC ou en micro-BIC, d'après l'activité. Les deux assiettes coexistent dans la même déclaration d'ensemble. Elles ne se fusionnent pas dans le plafond de 83 600 €.
Le chiffre d'affaires de la micro se déclare aussi périodiquement à l'Urssaf, chaque mois par défaut, ou chaque trimestre sur demande, et les cotisations se paient à cette occasion.
Deux régimes sociaux, des prestations dans un seul
Le salarié micro-entrepreneur cotise dans les deux régimes : sur le salaire, au régime général, et sur le chiffre d'affaires de la micro, au régime micro-social (code de la sécurité sociale, article L. 171-1-2 et articles L. 613-7 et suivants). Les droits aux prestations sont ouverts dans le régime de l'activité exercée avant le cumul. Un salarié qui ouvre ensuite une micro reste versé, pour ses indemnités, sur le régime général. Un micro-entrepreneur qui commence ensuite une activité salariée reste, pour ces prestations, sur le régime des travailleurs indépendants. Il est possible d'opter pour l'application de l'autre régime.
Cette page ne chiffre pas les indemnités d'assurance chômage, ni un barème d'allocations. Ces règles-là se lisent sur les fiches officielles à jour, et ne sont pas retracées ici.
Les cas qui changent le cumul
La micro pour la même prestation, les mêmes clients. Le cumul officiellement encadré suppose une activité qui ne concurrence pas l'activité salariée, exercée hors du temps de travail. Facturer en micro ce que le contrat de portage porte déjà ne remplit pas cette condition.
Une clause d'exclusivité au contrat. Elle rend le cumul impossible pendant la durée du contrat, lorsqu'elle a été valablement prévue pour un temps plein. Le contrat est le document à lire, avant toute autre interprétation.
Le seuil de 10 000 € pendant deux années civiles consécutives. Au-delà, un compte bancaire dédié à l'activité de la micro devient obligatoire, même si les missions principales sont déjà portées. Ce seuil et ce compte sont détaillés dans une page distincte.
La radiation de la micro. Si aucune autre activité ne se poursuit, la cessation se déclare au guichet des formalités, puis le dernier chiffre d'affaires se déclare à l'Urssaf. Ce calendrier de sortie, et le compteur de 83 600 € jusqu'au dernier encaissement, sont décrits dans le passage de la micro au portage en cours d'année.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Faire le point sur votre cumul avec Launchpad
Un rendez-vous permet de séparer, sur vos chiffres, ce qui peut rester en micro et ce qui sera porté, à partir de votre TJM et de vos jours.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Peut-on cumuler micro-entreprise et portage entrepreneurial ?
Oui, en principe, lorsque trois conditions sont réunies ensemble : pas de clause d'exclusivité au contrat de travail, pas de concurrence avec l'activité salariée, et exercice de la micro en dehors du temps de travail salarié. Le contrat de travail est le document qui dit si une exclusivité a été prévue.
Le salaire en portage entre-t-il dans le plafond de 83 600 € ?
Non. En 2026, le plafond de 83 600 € (CGI, article 102 ter) se compare uniquement aux recettes hors taxes encaissées par la micro-entreprise. La rémunération versée en portage est un salaire, hors de ce compteur.
Que reste-t-il de 15 000 € encaissés en micro, à côté de 97 200 € portés ?
11 130 € avant impôt sur le revenu, soit 74,2 % de ces 15 000 €. Les cotisations de 2026 s'élèvent à 3 840 € à 25,6 %, plus 30 € de contribution à la formation à 0,2 %, soit 3 870 €. Les 97 200 € facturés en portage, à 450 € de TJM et 18 jours, n'entrent pas dans ce calcul.
Comment déclarer une année avec un salaire et une micro ?
Les salaires se déclarent dans la catégorie des traitements et salaires. Le chiffre d'affaires de la micro se déclare sur la 2042-C PRO, en micro-BNC ou en micro-BIC. Les deux assiettes coexistent, sans se fusionner dans le plafond de 83 600 €.
Dans quel régime les prestations sont-elles versées ?
Dans le régime de l'activité exercée avant le cumul (code de la sécurité sociale, article L. 171-1-2). Un salarié qui ouvre ensuite une micro reste versé sur le régime général. Un micro-entrepreneur qui commence ensuite une activité salariée reste, pour ces prestations, sur le régime des travailleurs indépendants, sauf option pour l'autre régime.
Peut-on facturer le même client en micro et en portage ?
Le cumul officiellement encadré suppose une activité qui ne concurrence pas l'activité salariée, exercée hors du temps de travail. Facturer en micro la même prestation, aux mêmes clients, que celle déjà portée, ne remplit pas cette condition.