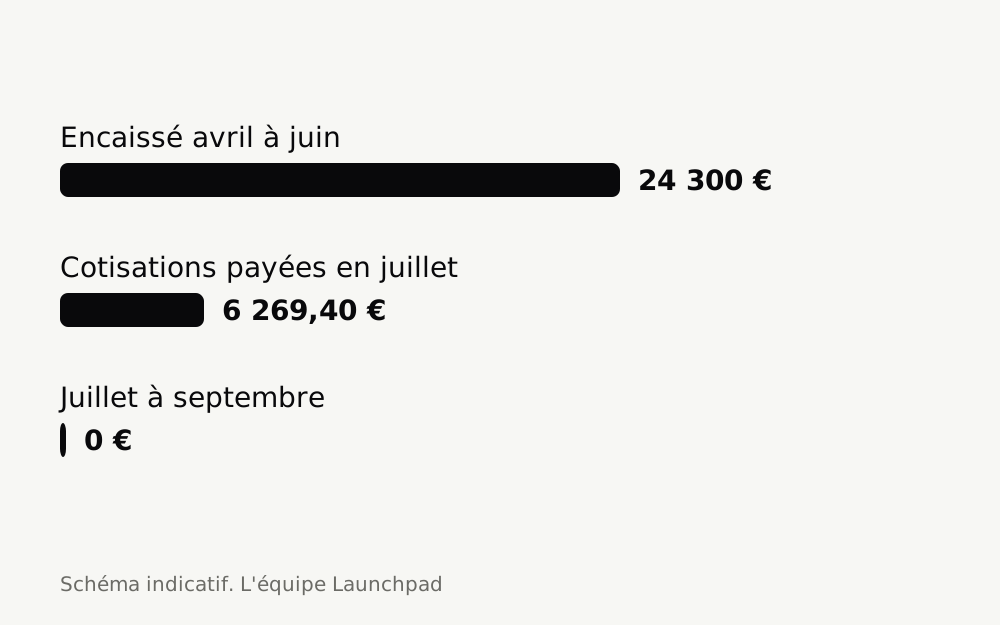
Le cas chiffré : une mission d'avril à juin
1. D'avril à juin : 3 × 18 jours × 450 € = 24 300 € encaissés.
2. Déclaration trimestrielle : les cotisations se calculent sur le trimestre précédent. Celles du deuxième trimestre, 25,6 % plus 0,2 % de contribution formation, soit 6 269,40 €, se paient en juillet, en pleine intercontrat.
3. De juillet à septembre : 0 € de recettes, 0 € de cotisations au trimestre suivant.
Le vrai sujet de l'intercontrat n'est pas ce qu'il coûte, c'est la facture de la mission précédente qui tombe pendant.
Ce qu'un trimestre à zéro ne finance pas
Pas de recettes, pas de contribution formation de 0,2 %. Une année entière à zéro n'ouvre aucun droit à la formation.
Côté retraite, un trimestre demande environ 322 € de cotisations vieillesse pour un indépendant. Un trimestre sans recettes n'en finance aucune.
Vous pouvez demander à payer des cotisations minimales, avant le 31 décembre pour l'année suivante. Vous basculez alors vers un calcul sur le revenu, comme un indépendant classique.
Ce qui reste dû
La cotisation foncière des entreprises, due au 15 décembre 2026, ne dépend pas de vos recettes du trimestre. Vous en êtes exonéré si votre chiffre d'affaires de 2024 n'a pas dépassé 5 000 €.
Calculez ce qui vous reste
Partez de votre TJM : le simulateur détaille ce qui vous reste, poste par poste.
Ouvrir le simulateurQuestions fréquentes
Dois-je déclarer un chiffre d'affaires nul ?
Oui. La déclaration reste due, même à 0 €.
Puis-je passer en déclaration mensuelle ?
Oui. La déclaration se fait chaque mois ou chaque trimestre : c'est une option à choisir auprès de l'Urssaf.
Un trimestre sans recettes valide-t-il un trimestre de retraite ?
Non. Il ne finance aucune cotisation vieillesse.
Règles en vigueur en 2026. Cette page est une information documentaire et ne constitue pas un conseil personnalisé.