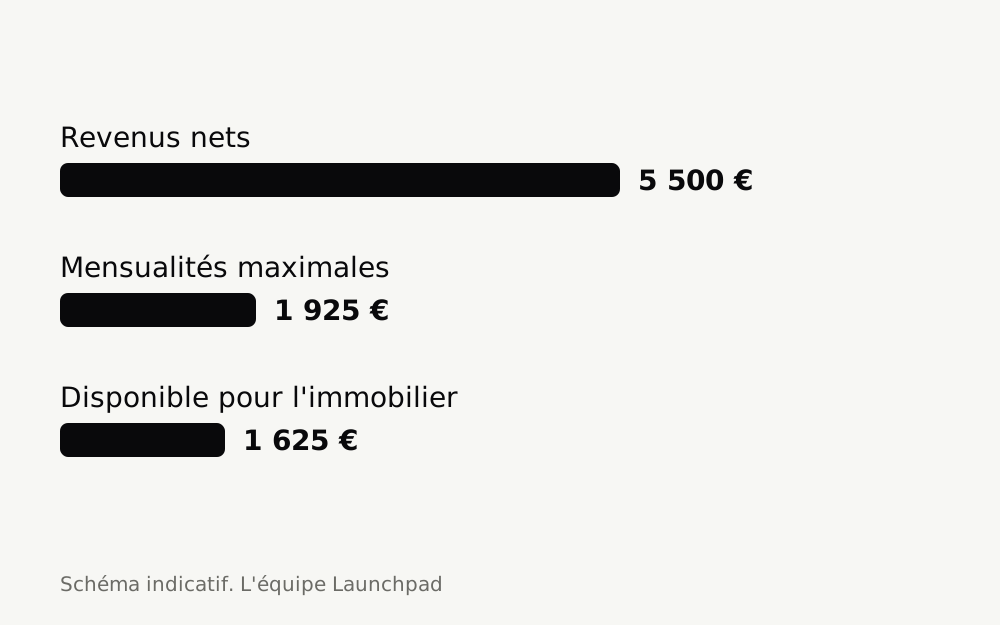
Le cas chiffré : 5 500 € de revenus nets par mois
1. Revenus nets avant impôt : 5 500 € par mois.
2. Mensualités totales maximales : 35 % × 5 500 € = 1 925 €, assurance comprise.
3. Un crédit auto de 300 € par mois est en cours : il reste 1 625 € pour le prêt immobilier.
4. Durée maximale : 25 ans, 27 ans en cas de différé lié à une construction ou à des travaux.
La marge des banques
Chaque banque peut déroger à ces critères pour 20 % de sa production trimestrielle. 70 % de cette marge vont à l'achat de la résidence principale, et 30 % de la marge totale sont réservés aux primo-accédants.
Cette marge existe, mais elle se négocie dossier par dossier.
Ce que la règle ne dit pas
Le texte ne dit pas comment mesurer les revenus d'un indépendant : chaque banque fixe sa méthode, souvent sur plusieurs exercices. En portage entrepreneurial, le consultant est salarié et présente des bulletins de salaire.
Le bon moment pour en parler, c'est avant de signer le compromis.
Faites relire votre situation
Un conseiller Launchpad reprend ce calcul avec vos chiffres.
Réserver un créneau avec un conseillerQuestions fréquentes
Le taux de 35 % inclut-il l'assurance emprunteur ?
Oui. Le taux d'effort se calcule assurance comprise.
Peut-on emprunter sur 27 ans ?
Oui, en cas de différé d'amortissement lié à une construction ou à des travaux.
Une banque peut-elle dépasser 35 % ?
Oui, dans la limite de 20 % de sa production trimestrielle, en priorité pour la résidence principale.
Règles en vigueur en 2026. Cette page est une information documentaire et ne constitue pas un conseil personnalisé.