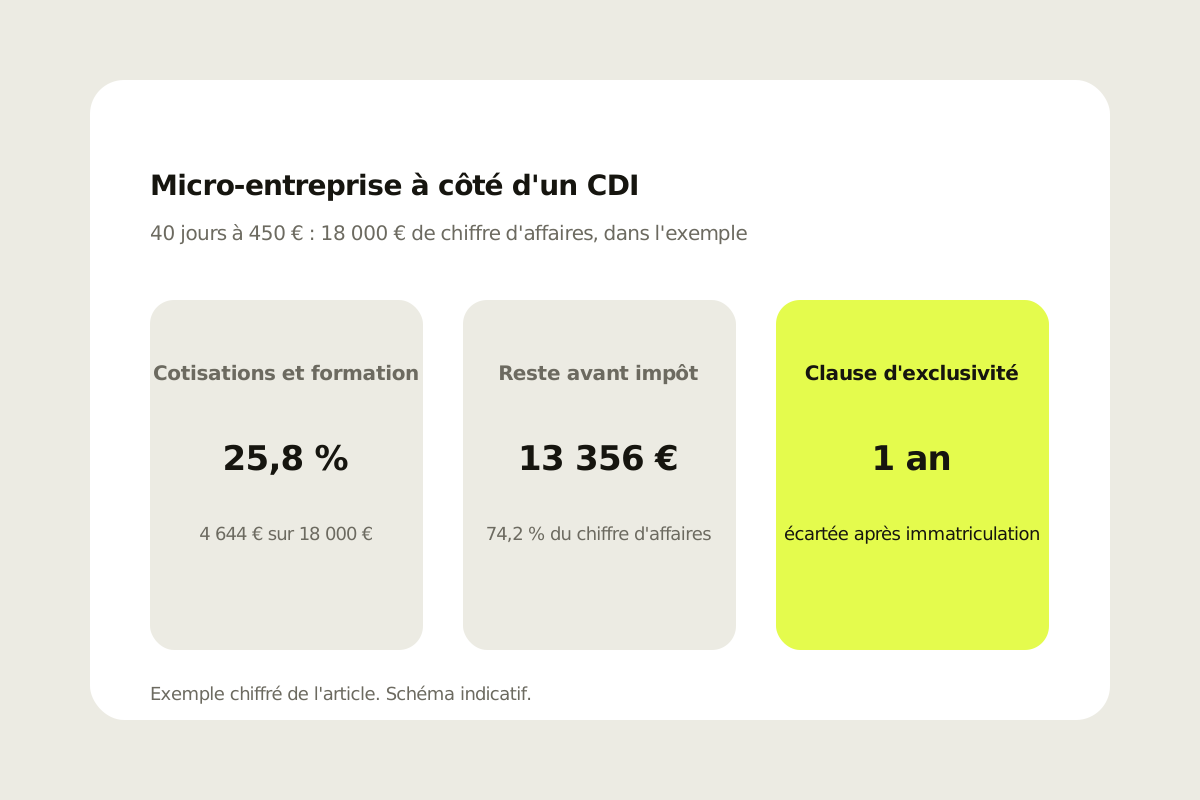
Un salarié en CDI peut créer sa micro-entreprise de consultant. Pendant 1 an, son employeur ne peut pas lui opposer de clause d'exclusivité. L'activité coûte 25,8 % du chiffre d'affaires en cotisations et formation, avant impôt. La loyauté, la concurrence et les durées maximales de travail restent les vraies limites.
Cumul autorisé : la clause d'exclusivité tombe pendant 1 an
Pendant 1 an, l'employeur ne peut opposer aucune clause d'exclusivité au salarié qui crée ou reprend une entreprise (code du travail, article L1222-5). Cette règle vaut même si le contrat de travail ou la convention collective dit le contraire. Elle est en vigueur depuis le 10 août 2016.
Le délai d'un an court à partir de l'immatriculation ou de la déclaration de début d'activité (fiche F1945). Si un congé pour création est prolongé, la clause reste écartée 2 ans au maximum.
Hors de cette année protégée, une clause d'exclusivité n'est possible que pour un salarié embauché à temps plein (fiche F23264). Elle est impossible pour un salarié à temps partiel. La protection d'un an ne couvre pas la clause d'exclusivité des VRP (article L7313-6).
Ce qui reste interdit : concurrence, loyauté, 10 h et 48 h
La durée de travail reste plafonnée à 10 h par jour et 48 h par semaine, tous emplois confondus (fiche F1945). Une journée de CDI suivie d'une soirée facturée entre dans ce plafond. Les jours de congé laissent la place à une journée facturée complète.
Le salarié reste tenu à une obligation de loyauté envers son employeur, même sans clause dans le contrat (article L1222-1, fiche F23264). L'article L1222-5 la maintient aussi pendant l'année protégée. Le salarié ne peut pas exercer une activité qui concurrence celle de son employeur.
Le 14 janvier 2026, la chambre sociale de la Cour de cassation a validé un licenciement pour faute grave (arrêt n° 24-20.799). Le salarié exploitait une micro-entreprise directement concurrente de son employeur. Son contrat ne comportait aucune clause de non-concurrence. L'absence de clause n'a rien changé à l'issue (actualité Service-Public).
La levée de l'exclusivité pendant 1 an ne lève ni la loyauté ni l'interdiction de concurrence. Pour un consultant IT, la question se pose donc mission par mission : le client visé et le métier exercé pèsent plus que le texte du contrat.
Congé ou temps partiel pour création : 1 an, 24 mois d'ancienneté
À défaut d'accord collectif, le congé ou le temps partiel pour création dure 1 an au maximum, et peut être prolongé d'1 an au plus (code du travail, article L3142-119). Le salarié choisit entre un congé et une période de travail à temps partiel (article L3142-105).
- 24 mois d'ancienneté, consécutifs ou non, dans l'entreprise, à défaut d'accord collectif. L'ancienneté acquise dans une autre entreprise du même groupe compte aussi.
- 2 mois avant le départ au moins : la demande part à l'employeur (fiche F2382).
- 30 jours sans réponse de l'employeur : son accord est réputé acquis.
- 6 mois au maximum : le report du départ que l'employeur peut imposer.
- 3 mois avant la fin du congé au moins : le salarié annonce son retour.
- Moins de 300 salariés : l'employeur peut refuser, notamment si la demande arrive moins de 3 ans après une précédente création ou reprise d'entreprise (article L3142-113).
Le temps partiel a un effet direct sur l'exclusivité : une clause d'exclusivité est impossible pour un salarié à temps partiel. Avec un congé prolongé, la clause reste écartée 2 ans au maximum.
Ce que coûte l'activité : 25,8 % du chiffre d'affaires
En 2026, une micro-entreprise en activité libérale non réglementée paie 25,6 % de son chiffre d'affaires en cotisations sociales (fiche F36232). S'y ajoute une contribution à la formation professionnelle de 0,2 % (fiche F23459).
L'addition des deux taux, faite par nous, donne 25,8 %. Il reste 74,2 % du chiffre d'affaires avant impôt. Ces taux portent sur le chiffre d'affaires de la micro-entreprise, pas sur le salaire du CDI.
Avec le versement libératoire de l'impôt, le taux de cotisations passe à 27,8 %, soit 2,2 % de plus (fiche F23267). Sans cette option, le chiffre d'affaires se déclare sur le formulaire 2042-C-PRO, avec un abattement de 34 %.
Le cas : 40 jours à 450 €, 13 356 € avant impôt
Dans l'exemple, un consultant en CDI facture 40 jours à 450 € sur l'année, soit 18 000 € de chiffre d'affaires (450 × 40). Ces jours sont posés sur ses congés et sur des soirées, dans la limite de 10 h par jour tous emplois confondus.
| Ligne | Sans versement libératoire | Avec versement libératoire |
|---|---|---|
| Chiffre d'affaires | 18 000 € | 18 000 € |
| Cotisations sociales | 4 608 € (25,6 %) | 5 004 € (27,8 %) |
| Formation professionnelle | 36 € (0,2 %) | 36 € (0,2 %) |
| Total prélevé | 4 644 € (25,8 %) | 5 040 € (28 %) |
| Reste | 13 356 € avant impôt | 12 960 €, impôt de l'activité compris |
L'écart est de 396 € (5 040 € moins 4 644 €). Il correspond aux 2,2 % de versement libératoire sur 18 000 €. Les conditions d'accès à cette option ne sont pas détaillées ici.
Sans l'option, l'abattement de 34 % ramène le revenu retenu à 11 880 € (18 000 × 66 %). L'impôt dû sur ce revenu dépend du foyer, salaire du CDI compris : cette page ne le calcule pas.
Avec l'option, le chiffre d'affaires se déclare quand même dans le cadre dédié de la 2042-C-PRO. L'acompte de prélèvement à la source, calculé sur les revenus déclarés l'année précédente, n'est pas annulé automatiquement (fiche F23267).
Le plafond de 83 600 € et le temps disponible
Les seuils sont de 83 600 € de chiffre d'affaires hors taxes pour les prestations de services, sur 2026 à 2028 (impots.gouv.fr). Le régime micro n'est perdu que si ce seuil est dépassé 2 années de suite (fiche F23267).
À 450 € par jour, 185 jours restent sous ce plafond (83 250 €). Le 186e jour le dépasse (83 700 €). Les 40 jours de l'exemple représentent 18 000 €, loin de 83 600 €.
À côté d'un CDI, le temps limite donc avant le plafond : 48 h par semaine tous emplois confondus. Un congé ou un temps partiel pour création, 1 an au maximum puis 1 an au plus, change ce temps disponible. Le choix dépend du temps disponible et du client.
Le portage entrepreneurial : jusqu'à 74 %, sans plafond
Le portage entrepreneurial Launchpad affiche un rendement public de jusqu'à 74 % du chiffre d'affaires. Launchpad porte le contrat, la facturation, l'encaissement, la relance des impayés, la couverture sociale et la partie comptable. Pas de société à créer, pas de comptable à payer, pas d'URSSAF à suivre, et pas de plafond de chiffre d'affaires comme les 83 600 € de la micro.
Cette page n'affirme aucune règle de cumul entre un CDI et le portage entrepreneurial. La loyauté, l'interdiction de concurrence et le plafond de 48 h décrivent les obligations du salarié envers son employeur. Pour le reste, le simulateur part de votre TJM et de vos jours facturés.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Combien de jours pouvez-vous facturer à côté du CDI ?
Un rendez-vous permet de poser vos chiffres à partir de votre TJM et des jours que vous pouvez réellement facturer à côté du CDI, puis de regarder côte à côte la micro-entreprise et le portage entrepreneurial avec Launchpad. Il ne remplace pas la lecture de votre contrat de travail ni de votre convention collective.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Peut-on créer une micro-entreprise en étant en CDI ?
Oui, et pendant 1 an à compter de l'immatriculation ou de la déclaration de début d'activité, l'employeur ne peut vous opposer aucune clause d'exclusivité. Cette protection vaut même si le contrat ou la convention collective dit le contraire. L'obligation de loyauté, elle, reste entière.
La clause d'exclusivité de mon contrat m'empêche-t-elle de facturer ?
Pendant 1 an après l'immatriculation, non : elle est inopposable au salarié qui crée ou reprend une entreprise. Avec un congé pour création prolongé, elle reste écartée 2 ans au maximum. Elle est impossible pour un salarié à temps partiel. La protection ne couvre pas la clause d'exclusivité des VRP.
Puis-je exercer une activité proche de celle de mon employeur ?
Le 14 janvier 2026, la Cour de cassation a validé le licenciement pour faute grave d'un salarié dont la micro-entreprise concurrençait directement son employeur, alors que son contrat n'avait pas de clause de non-concurrence. Le salarié ne peut pas exercer une activité concurrente. La question se pose mission par mission, avec le client et le métier.
Combien d'heures puis-je travailler en cumulant les deux ?
10 h par jour et 48 h par semaine au maximum, tous emplois confondus. Une journée de CDI suivie d'une soirée facturée entre dans ce plafond. Les jours de congé laissent plus de place pour facturer une journée complète.
Combien coûtent les cotisations pour 18 000 € de chiffre d'affaires ?
4 644 €, soit 25,6 % de cotisations sociales et 0,2 % de formation professionnelle, 25,8 % par addition. Il reste 13 356 € avant impôt. Avec le versement libératoire, le total passe à 5 040 €, impôt de l'activité compris, et il reste 12 960 €.
Faut-il demander un congé pour création d'entreprise ?
À défaut d'accord collectif, ce congé dure 1 an au maximum, prolongeable d'1 an au plus, et suppose 24 mois d'ancienneté. La demande part au moins 2 mois avant le départ. Sans réponse sous 30 jours, l'accord de l'employeur est réputé acquis. Le salarié peut aussi demander un temps partiel à la place.