Pour une SASU qui clôture au 31 décembre, le quatrième acompte d'impôt sur les sociétés de 2026 tombe le 15 décembre. Le passage en portage, ou la seule intention d'arrêter de facturer par la société, n'efface pas cette date tant que la SASU reste assujettie. Sur un cas à 500 € de TJM et 200 jours, on voit quand l'acompte est dû, et quand il ne l'est pas.
Quatre acomptes, un solde, le 15 décembre
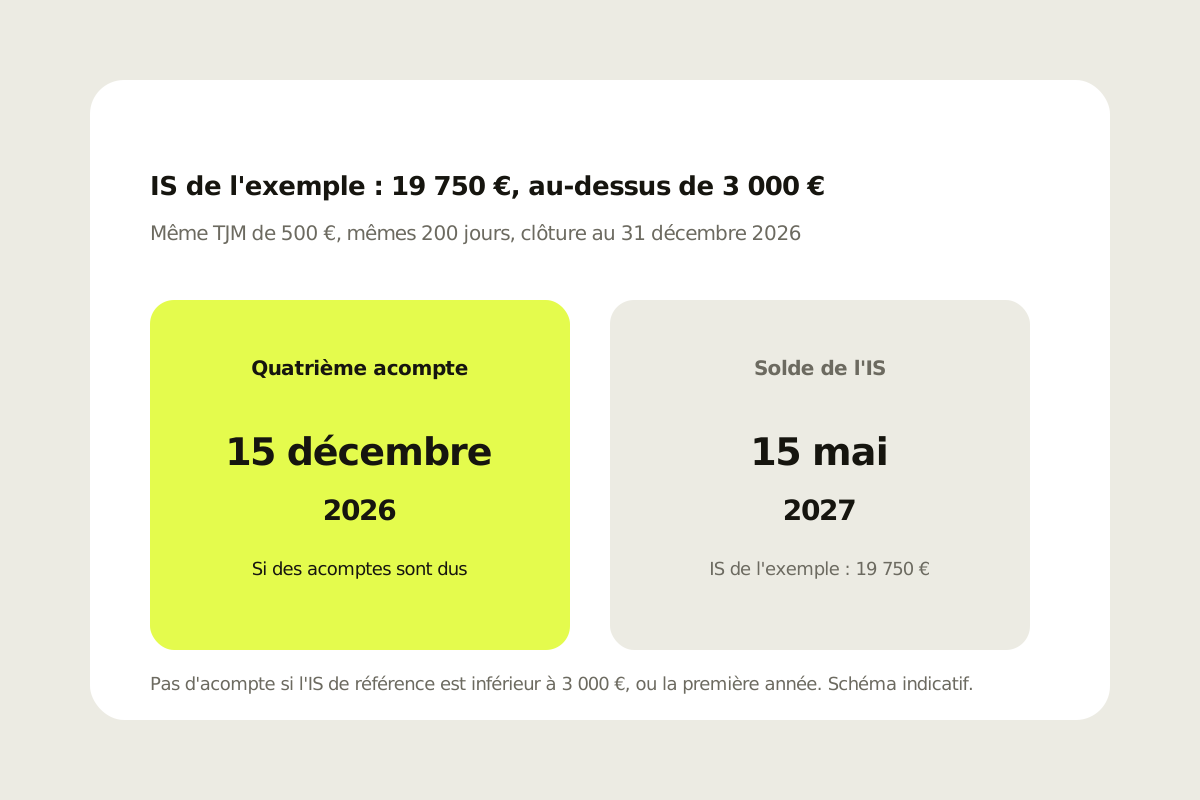
Le paiement de l'impôt sur les sociétés se fait en cinq fois : quatre acomptes trimestriels et un solde. Les acomptes se paient à dates fixes : le 15 mars, le 15 juin, le 15 septembre et le 15 décembre. Pour un exercice clos entre le 20 novembre et le 19 février, donc pour une clôture au 31 décembre 2026, le quatrième acompte de l'année est dû le 15 décembre 2026.
Le solde est égal à l'impôt dû sur les bénéfices de l'exercice, diminué des acomptes déjà versés. Lorsque l'exercice est clos le 31 décembre, ce solde se paie au plus tard le 15 mai de l'année suivante, soit le 15 mai 2027 pour l'exercice 2026. Si l'exercice est clos en cours d'année, le solde se paie le 15 du quatrième mois qui suit la clôture. Un excédent de versement est remboursé d'office dans les 30 jours après le dépôt du relevé de solde, ou imputé sur le premier acompte suivant.
L'administration accorde un délai supplémentaire de 15 jours calendaires pour la téléprocédure, relevé d'acompte n° 2571 ou relevé de solde n° 2572.
Pas d'acompte sous 3 000 €, ni la première année
Aucun acompte n'est dû, et l'IS se paie alors en une seule fois, dans trois situations : lorsque le montant de l'IS est inférieur à 3 000 €, lorsque la société est nouvellement créée (premier exercice d'activité), ou lorsqu'elle est nouvellement soumise à l'IS (première période d'imposition). Dans ces cas, le 15 décembre 2026 ne porte pas d'acompte. Le solde, lui, reste dû à sa date, le 15 mai 2027 pour une clôture au 31 décembre 2026.
15 % jusqu'à 42 500 €, puis 25 %
En 2026, le taux réduit d'IS est de 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà (CGI, article 219), si le chiffre d'affaires n'excède pas 10 000 000 €, si le capital est entièrement libéré et détenu pour au moins 75 % par des personnes physiques. Ces taux servent à calculer l'impôt de l'exercice, donc le solde du 15 mai, une fois les acomptes déduits.
Le cas : 500 € de TJM, 200 jours, 100 000 € facturés
Un consultant à 500 € de TJM facture 200 jours en 2026 par sa SASU, soit 100 000 € hors taxes (500 × 200). Les frais réellement supportés varient : la suite du calcul reprend, comme hypothèse pédagogique, 4 000 € de frais. Le résultat retenu pour l'exemple est 96 000 € (100 000 − 4 000).
| Ligne | Montant ou date |
|---|---|
| Chiffre d'affaires HT, 200 × 500 € | 100 000 € |
| Résultat de l'exemple, après 4 000 € de frais (hypothèse) | 96 000 € |
| IS à 15 % sur 42 500 € | 6 375 € |
| IS à 25 % sur 53 500 € | 13 375 € |
| IS total de l'exemple pour 2026 | 19 750 € |
| Quatrième acompte, si des acomptes sont dus | 15 décembre 2026 |
| Solde, clôture au 31 décembre 2026 | 15 mai 2027 |
L'IS de l'exemple s'élève à 19 750 € (6 375 + 13 375). Ce montant est supérieur à 3 000 € : le seuil d'exonération d'acomptes n'est donc pas ouvert au titre de cet exercice, pour le calendrier suivant. Pour le calendrier de 2026, c'est l'IS de référence déjà connu, celui de l'exercice précédent, qui décide si les quatre acomptes, dont celui du 15 décembre 2026, sont exigés.
Si l'IS de référence est inférieur à 3 000 €, ou s'il s'agit du premier exercice, aucun acompte n'est versé en 2026. Les 19 750 € de l'exemple se paient alors en une seule fois, au plus tard le 15 mai 2027. Si des acomptes ont déjà été versés en 2026, le solde du 15 mai 2027 est égal à 19 750 € diminué de ces acomptes. Cette page ne calcule pas le montant du quatrième acompte : la fiche officielle décrit les dates, le seuil de 3 000 € et le solde, sans publier ici une clé de répartition en euros que le relevé n° 2571 doit tracer sur l'IS de référence.
Ce que change un passage en portage avant le 15 décembre
Arrêter de facturer les missions par la SASU, et les faire porter par Launchpad, ne retire pas à la société son assujettissement à l'IS tant qu'elle existe. Si des acomptes sont exigés, le 15 décembre 2026 reste une échéance de la société. Le solde du 15 mai 2027, ou du 15 du quatrième mois après une clôture anticipée, régularise l'impôt réellement dû sur le résultat de la période, y compris un résultat réduit après le passage.
Le seul pourcentage public du rendement en portage, avant impôt sur le revenu, est « jusqu'à 74 % ». Il ne se substitue pas à l'IS de la SASU sur la période où elle a facturé.
Tant que la SASU est assujettie et que l'IS de référence atteint 3 000 €, le quatrième acompte de 2026 tombe le 15 décembre, pour une clôture au 31 décembre. Un passage en portage en novembre déplace les missions suivantes, il n'efface pas à lui seul cette date.
Les cas qui changent le 15 décembre
Premier exercice, ou première période à l'IS. Aucun acompte n'est versé. Le 15 décembre 2026 ne porte pas de paiement d'acompte. L'impôt de l'exercice se paie à la date du solde.
IS de référence inférieur à 3 000 €. Même règle : pas d'acompte, paiement en une seule fois au solde. Un IS 2026 de 19 750 €, dans l'exemple, se paiera le 15 mai 2027, et c'est ce montant, s'il devient la référence, qui ouvrira éventuellement les acomptes de l'année suivante.
Clôture anticipée, avant le 20 novembre. Le quatrième acompte de l'année ne tombe plus le 15 décembre : le tableau officiel déplace les quatre dates d'après la fenêtre de clôture. Le solde se paie le 15 du quatrième mois suivant cette clôture, pas le 15 mai.
Dissolution et liquidation. La dernière déclaration de résultats se dépose dans les 60 jours après l'approbation des comptes définitifs. Les bénéfices depuis la dernière clôture sont imposés immédiatement. Les acomptes déjà versés s'imputent sur l'impôt dû ; un excédent se rembourse dans les 30 jours après le relevé de solde, ou s'impute sur un acompte suivant, s'il en reste un.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Faire le point avant le 15 décembre avec Launchpad
Un rendez-vous permet de poser, à partir de votre TJM et de vos jours, ce qui reste dû dans la SASU au 15 décembre, et ce que le portage reprend ensuite.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Quand tombe le quatrième acompte d'IS en 2026 ?
Le 15 décembre 2026, pour une société qui clôture son exercice entre le 20 novembre 2026 et le 19 février 2027, donc au 31 décembre 2026. Les quatre acomptes se paient les 15 mars, 15 juin, 15 septembre et 15 décembre.
Quelle est la date du solde pour une clôture au 31 décembre 2026 ?
Le 15 mai 2027. Le solde est égal à l'impôt dû sur les bénéfices de l'exercice, diminué des acomptes déjà versés. Un excédent est remboursé d'office dans les 30 jours après le dépôt du relevé de solde, ou imputé sur le premier acompte suivant.
Sous quel montant d'IS aucun acompte n'est-il dû ?
Sous 3 000 €. Aucun acompte n'est dû non plus le premier exercice d'activité, ni la première période d'imposition à l'IS. L'impôt se paie alors en une seule fois, à la date du solde.
Quels sont les taux d'IS en 2026 ?
15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà (CGI, article 219), si le chiffre d'affaires n'excède pas 10 000 000 €, si le capital est entièrement libéré et détenu pour au moins 75 % par des personnes physiques.
Combien d'IS sur 96 000 € de résultat, à 500 € de TJM ?
19 750 € dans l'exemple : 6 375 € au taux de 15 % sur 42 500 €, et 13 375 € au taux de 25 % sur les 53 500 € restants, après une hypothèse pédagogique de 4 000 € de frais sur 100 000 € facturés (200 jours × 500 €). Ce solde se paie le 15 mai 2027, après imputation des acomptes de 2026, s'il y en a.
Un passage en portage en novembre annule-t-il l'acompte du 15 décembre ?
Non, pas à lui seul. Tant que la SASU reste assujettie et que l'IS de référence atteint 3 000 €, le quatrième acompte de 2026 tombe le 15 décembre, pour une clôture au 31 décembre. Le solde du 15 mai 2027 régularise l'impôt réellement dû sur le résultat de la période.