L'option pour l'impôt sur le revenu d'une SASU est valable cinq exercices, et elle ne se renouvelle pas. Au terme, la société bascule à l'impôt sur les sociétés : 15 % sur les 42 500 premiers euros de bénéfice, 25 % au-delà. Sur un cas à 500 € de TJM et 200 jours facturés, on voit ce qui change le premier jour, et ce que la SASU garde si elle est conservée.
Cinq exercices, et pas de renouvellement
L'option pour le régime des sociétés de personnes, c'est-à-dire l'impôt sur le revenu au niveau de l'associé unique, est valable pour une période de cinq exercices (CGI, article 239 bis AB). Elle doit être notifiée au service des impôts dans les trois premiers mois du premier exercice auquel elle s'applique. Une renonciation anticipée se notifie dans les trois premiers mois de l'exercice à compter duquel elle s'applique. Dans les deux cas, une sortie anticipée interdit une nouvelle option.
Cette option suppose plusieurs conditions cumulées, appréciées à l'ouverture du premier exercice pour l'âge de la société, et de manière continue pour les autres : activité principale commerciale, artisanale, agricole ou libérale, hors gestion d'un patrimoine ; société créée depuis moins de cinq ans ; moins de 50 salariés ; chiffre d'affaires annuel ou total de bilan inférieur à 10 millions d'euros ; capital et droits de vote détenus à 50 % au moins par des personnes physiques, et à 34 % au moins par le président, le directeur général ou le gérant, et les membres de leur foyer.
Le 1er jour après l'option : 15 %, puis 25 %
En 2026, l'impôt sur les sociétés est de 15 % sur les 42 500 premiers euros de bénéfice et de 25 % au-delà (CGI, article 219). Le taux de 15 % suppose un chiffre d'affaires d'au plus 10 millions d'euros, un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques. Une seule de ces trois conditions qui manque, et tout le bénéfice passe à 25 %.
Pendant l'option, ce barème ne s'applique pas. Le bénéfice est imposé à l'impôt sur le revenu de l'associé unique, dans la catégorie qui correspond à l'activité. Il n'y a alors ni impôt sur les sociétés, ni flat tax sur des dividendes : le résultat passe dans la déclaration personnelle. Le montant exact de cet impôt dépend des parts du foyer et des autres revenus. Il n'est pas chiffré ici.
Le cas : 500 € de TJM, 200 jours, 100 000 € facturés
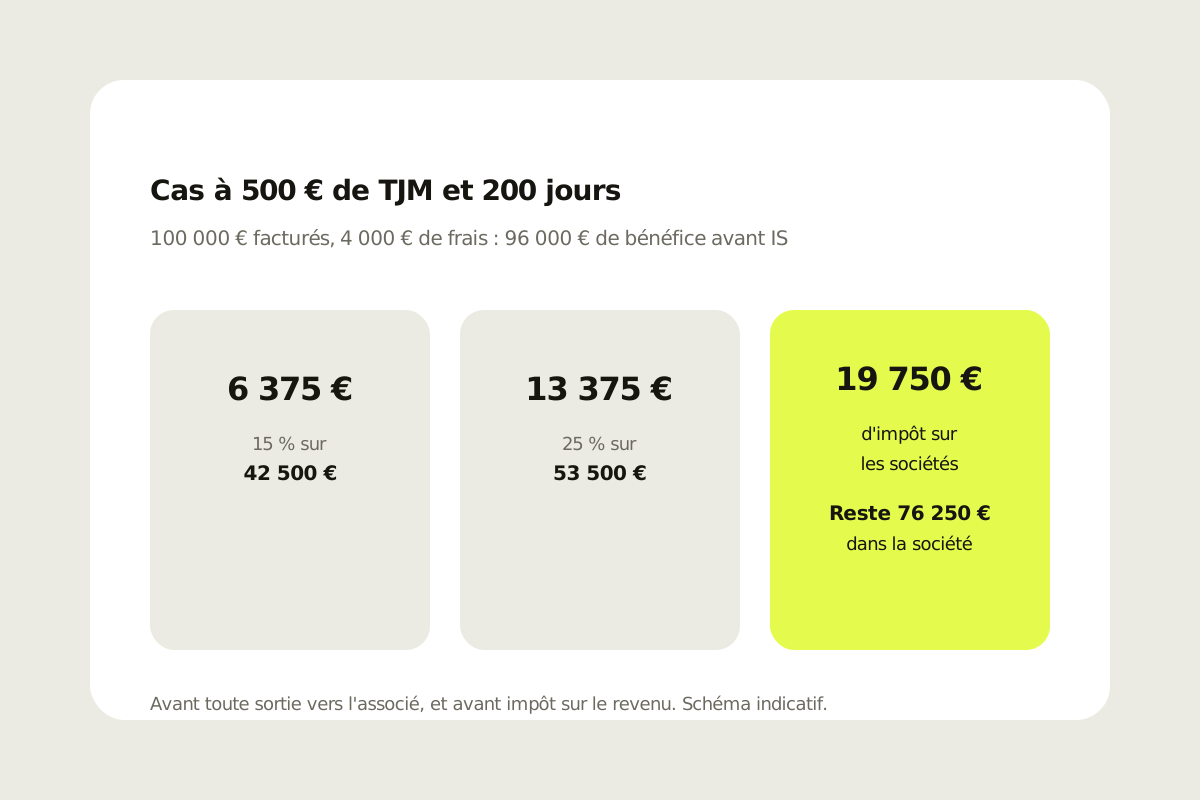
Un consultant facture 500 € hors taxes, 200 jours dans l'année, soit 100 000 €. Les frais de fonctionnement de la SASU sont pris à 4 000 € par an : c'est une hypothèse pédagogique, aucun texte ne fixe ce montant, il dépend du comptable, de la banque et de l'assurance. Il reste 96 000 € de bénéfice avant impôt sur les sociétés.
Après l'option, l'impôt sur les sociétés fait 6 375 € sur les 42 500 premiers euros (15 %), puis 13 375 € sur les 53 500 euros suivants (25 %), soit 19 750 €. Il reste 76 250 € dans la société, avant toute sortie vers l'associé.
Salaire ou dividendes : ce que chaque euro coûte
En 2026, la flat tax sur les dividendes est de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Elle était de 30 % jusqu'en 2025. Sur 76 250 € de dividendes, elle prélève 23 942,50 €, dont 14 182,50 € de prélèvements sociaux. Il reste 62 067,50 € avant le reste de l'impôt sur le revenu déjà couvert par le prélèvement forfaitaire de 12,8 %.
Tout en salaire, pour 96 000 € de rémunération totale versée par la société, les cotisations du président de SASU font 41 989 € et son net avant impôt 54 011 €, soit 43,7 % de cotisations. Ces montants viennent du simulateur officiel de l'Urssaf, pour un associé unique de SAS à l'impôt sur les sociétés. Il n'existe pas de taux unique : les taux varient avec les tranches.
Un partage intermédiaire, 30 000 € de rémunération totale et le reste en dividendes, laisse 60 269,50 € avant impôt sur le revenu. Tout en dividendes laisse 62 067,50 €, soit 8 056,50 € de plus que le salaire seul. En échange, des dividendes seuls ne financent aucune protection sociale : ni retraite, ni indemnités journalières.
| Sortie vers l'associé | Montant avant impôt sur le revenu | Protection sociale |
|---|---|---|
| Tout en salaire | 54 011 € | Oui, régime des assimilés salariés |
| 30 000 € de rémunération, le reste en dividendes | 60 269,50 € | Sur la seule part salaire |
| Tout en dividendes | 62 067,50 € | Aucune |
C'est le montant le plus élevé du tableau, tout en dividendes. Il ne finance ni retraite, ni indemnités journalières. L'écart de 8 056,50 € avec le salaire seul s'échange contre cette couverture.
Le même cas, en portage entrepreneurial
En portage entrepreneurial chez Launchpad, le rendement est d'environ 69 % du chiffre d'affaires à ce niveau, avant impôt sur le revenu. Sur les mêmes 100 000 € facturés, au même TJM et pour les mêmes 200 jours, cela fait environ 69 000 €. L'écart avec la SASU, une fois l'option terminée, va d'environ 6 900 € face aux dividendes seuls (69 000 − 62 067,50) à environ 15 000 € face au salaire seul (69 000 − 54 011). Le montant exact se calcule sur vos chiffres, en rendez-vous.
Si une des trois conditions du taux réduit manque, l'impôt sur les sociétés passe à 25 % sur les 96 000 €, soit 24 000 € au lieu de 19 750 €. Il reste alors moins dans la société, et l'écart avec le portage s'élargit d'autant.
Les cas qui changent le calcul
Une fin de mission. Avec deux mois sans mission, le consultant facture 160 jours, soit 80 000 €. Les 4 000 € de frais de la SASU restent dus. Tout en dividendes, l'impôt sur les sociétés fait 14 750 € sur 76 000 € de bénéfice (6 375 € + 33 500 × 25 %), et il reste 49 857,50 € avant impôt sur le revenu (76 000 − 14 750, puis 81,4 % après les 18,6 % de prélèvements sociaux). En portage, environ 64 % de 80 000 € font environ 51 300 €.
Un exercice plus court que douze mois. Le plafond de 42 500 € pour le taux de 15 % s'apprécie pour un exercice de douze mois. Sur un exercice plus court, il se réduit au prorata. Le détail des conditions est sur notre page impôt sur les sociétés : le taux réduit.
Garder la SASU et passer en portage. Le passage en portage entrepreneurial peut se faire en cours d'année, sans fermer la SASU. Une SASU conservée garde ses frais de fonctionnement, 4 000 € par an dans l'exemple, et ses obligations : approbation et dépôt des comptes annuels. Pour la mettre en sommeil plutôt que de la garder active, voir le calendrier et ce qui reste dû sur un article à part, dans ce même lot.
Ce que la SASU garde, une fois l'option close
Le choix dépend du rôle de la société. Une SASU qui porte un projet propre, ou une autre activité que le conseil, a ses raisons de durer, à l'impôt sur les sociétés. Une SASU qui sert surtout à facturer des missions se juge sur trois chiffres : ses frais fixes, le partage salaire et dividendes qu'elle permet après l'option, et l'écart avec ce que laisse le portage sur le même chiffre d'affaires.
Le parcours d'une SASU arrivée au terme de l'option IR est raconté dans le cas de Claire. La comparaison générale, toute l'année, est sur SASU ou portage entrepreneurial. La flat tax de 31,4 % est détaillée sur la page qui lui est consacrée.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Faire le point sur votre SASU avec Launchpad
Le rendez-vous reprend la date de fin de votre option, le partage salaire et dividendes, et le même TJM en portage entrepreneurial.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Combien de temps dure l'option IR d'une SASU ?
Elle est valable cinq exercices (CGI, article 239 bis AB) et ne se renouvelle pas. Elle se notifie dans les trois premiers mois du premier exercice. Une renonciation anticipée, notifiée dans les trois premiers mois de l'exercice visé, interdit une nouvelle option.
Quel est le taux de l'impôt sur les sociétés en 2026 ?
En 2026, l'impôt sur les sociétés est de 15 % sur les 42 500 premiers euros de bénéfice et de 25 % au-delà (CGI, article 219). Le taux de 15 % suppose un chiffre d'affaires d'au plus 10 millions d'euros, un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques.
Combien d'impôt sur les sociétés sur 96 000 € de bénéfice ?
19 750 € : 6 375 € sur les 42 500 premiers euros à 15 %, et 13 375 € sur les 53 500 euros suivants à 25 %. Il reste 76 250 € dans la société, avant toute sortie vers l'associé.
Quel est le taux de la flat tax sur les dividendes en 2026 ?
En 2026, la flat tax est de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Elle était de 30 % jusqu'en 2025. Sur 76 250 € de dividendes, elle prélève 23 942,50 €.
Combien reste-t-il en SASU, une fois l'option terminée, sur 100 000 € facturés ?
Entre 54 011 € et 62 067,50 € avant impôt sur le revenu, pour 100 000 € HT et 4 000 € de frais, hypothèse pédagogique : 54 011 € tout en salaire, 60 269,50 € avec 30 000 € de rémunération et le reste en dividendes, 62 067,50 € tout en dividendes, sans protection sociale dans ce dernier cas.
Quel écart avec le portage entrepreneurial au même TJM ?
À 500 € de TJM et 200 jours, le portage entrepreneurial chez Launchpad laisse environ 69 % du chiffre d'affaires avant impôt sur le revenu, soit environ 69 000 €. L'écart avec la SASU, une fois l'option terminée, va d'environ 6 900 € face aux dividendes seuls à environ 15 000 € face au salaire seul.
Faut-il fermer sa SASU à la fin de l'option ?
Non. Le passage en portage entrepreneurial peut se faire en cours d'année, sans fermer la SASU. Une SASU conservée garde ses frais de fonctionnement, 4 000 € par an dans l'exemple de cette page, et ses obligations : approbation et dépôt des comptes annuels.
Que reste-t-il si la mission s'arrête, une fois à l'IS ?
Les frais fixes continuent. Avec 160 jours au lieu de 200, soit 80 000 €, et tout en dividendes, l'impôt sur les sociétés fait 14 750 € et il reste 49 857,50 € avant impôt sur le revenu. En portage, environ 64 % de 80 000 € font environ 51 300 €.
Information documentaire, pas un conseil personnalisé.