Le passage d'une SASU au portage entrepreneurial n'est pas reporté au 1er janvier. Une SASU peut clôturer ses missions en cours d'année, et les suivantes sont alors portées par Launchpad : contrat, facturation, encaissement, relance, couverture sociale et partie comptable. Sur un cas à 500 € de TJM et 200 jours, on voit ce qui reste dû dans la société, et ce qui bascule.
Pas besoin d'attendre le 1er janvier
Rien dans l'impôt sur les sociétés ni dans la CFE n'interdit de cesser de facturer par la SASU en novembre ou en mars. L'exercice en cours se clôture, ou se poursuit si la société reste en activité. Les deux gestes sont distincts : arrêter de facturer les missions par la SASU, et décider du sort de la société (activité réduite, mise en sommeil, ou dissolution).
En portage entrepreneurial, le consultant trouve ses clients, fixe ses tarifs et fait le travail. Launchpad porte le contrat et la facturation des nouvelles missions. La SASU, si elle reste immatriculée, reste dans le champ de ses propres obligations.
L'IS de l'exercice en cours ne s'efface pas
En 2026, le taux réduit d'impôt sur les sociétés est de 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà (CGI, article 219). Ces taux s'appliquent aux entreprises qui remplissent les conditions : chiffre d'affaires inférieur ou égal à 10 000 000 €, capital entièrement libéré, détenu pour au moins 75 % par des personnes physiques.
Un passage en portage le 1er novembre ne supprime pas l'IS dû sur le résultat de la SASU jusqu'à cette date, ni sur le résultat de l'exercice si la société reste ouverte jusqu'au 31 décembre. Le paiement de l'IS se fait en cinq fois : quatre acomptes trimestriels, les 15 mars, 15 juin, 15 septembre et 15 décembre, et un solde. Pour un exercice clos le 31 décembre, le solde se paie au plus tard le 15 mai suivant. Aucun acompte n'est dû lorsque l'IS de référence est inférieur à 3 000 €, la première année d'activité, ou la première période d'imposition à l'IS.
Le cas : 500 € de TJM, 200 jours, passage le 1er novembre
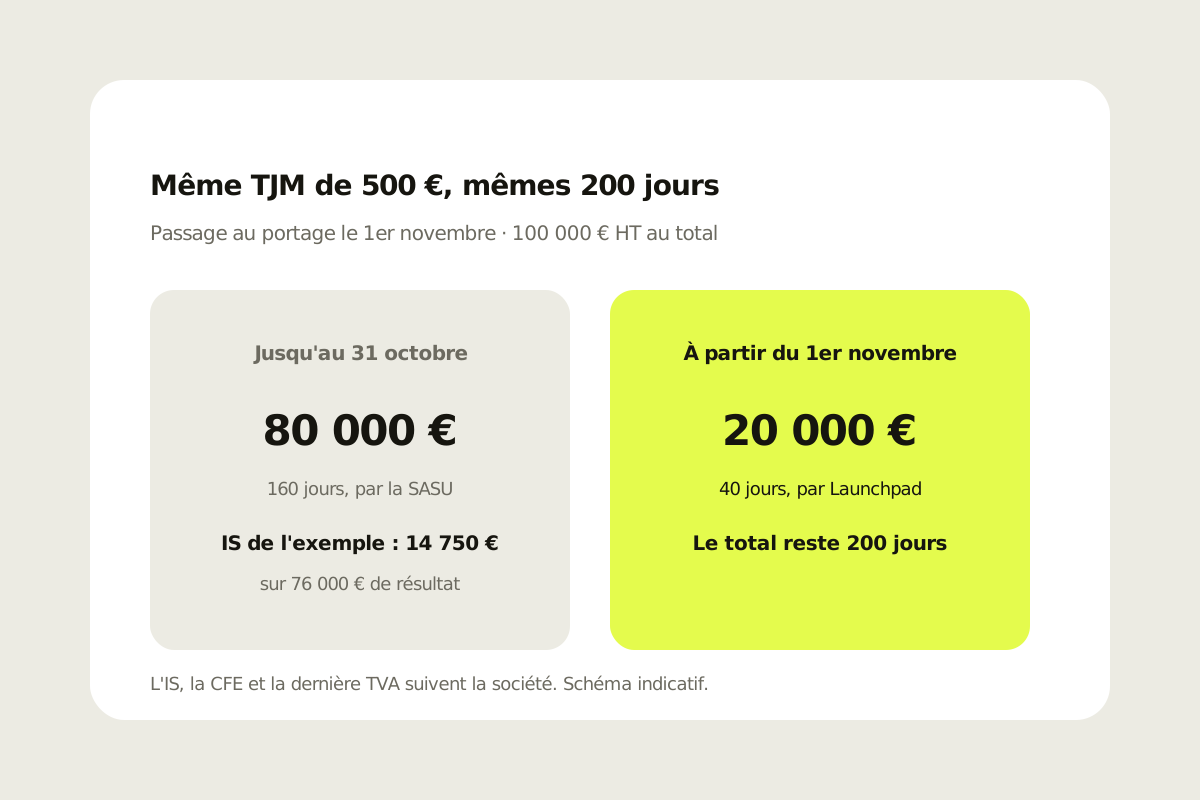
Un consultant à 500 € de TJM prévoit 200 jours facturés en 2026, soit 100 000 € hors taxes (500 × 200). Il facture par sa SASU jusqu'au 31 octobre, soit 160 jours et 80 000 €. Il passe en portage entrepreneurial le 1er novembre. Il lui reste 40 jours, soit 20 000 €, facturés par Launchpad. Même TJM, mêmes 200 jours, deux structures qui se succèdent.
Pour la SASU, le chiffre d'affaires de la période s'élève à 80 000 €. Les frais réellement supportés par une SASU varient d'un dossier à l'autre : la suite du calcul prend, comme hypothèse pédagogique, 4 000 € de frais, clairement posée comme telle, pas comme un barème. Le résultat retenu pour l'exemple est donc 76 000 € (80 000 − 4 000).
| Période | Jours | Facturé HT | Qui facture |
|---|---|---|---|
| 1er janvier au 31 octobre | 160 | 80 000 € | La SASU |
| 1er novembre au 31 décembre | 40 | 20 000 € | Launchpad |
| Total 2026 | 200 | 100 000 € | - |
Sur 76 000 € de résultat, l'IS au taux réduit de 15 % porte sur 42 500 €, soit 6 375 €. Le reliquat de 33 500 € est imposé à 25 %, soit 8 375 €. L'IS de l'exemple s'élève à 14 750 €. Ce montant s'entend avant l'impôt sur le revenu du foyer, qui dépend des parts et des autres revenus, et n'est pas chiffré ici.
Côté portage, les 20 000 € de novembre et décembre n'entrent pas dans le résultat de la SASU. Le seul pourcentage public du rendement, avant impôt sur le revenu, est « jusqu'à 74 % ». Le détail du versement se lit dans le simulateur, à partir du TJM et des jours, pas dans un montant inventé ici.
La CFE 2026 reste due, avec un prorata possible
La cotisation foncière des entreprises est due pour l'année entière par la société qui exerce au 1er janvier (CGI, article 1447). Un salarié n'y est pas assujetti pour son activité salariée. En 2026, la date limite de paiement de la CFE est le 15 décembre 2026.
Si la SASU cesse toute activité en cours d'année, la CFE reste d'abord établie pour l'année entière. Un dégrèvement au prorata des mois qui suivent la cessation peut être demandé, sauf cession ou transfert d'activité (CGI, article 1478). La société reste redevable jusqu'au dernier jour du mois de la cessation. Les bases minimum 2026 sont des bases, pas l'impôt : l'impôt dépend du taux communal, qu'aucun barème national ne fixe. Aucun montant de CFE en euros n'est donc inventé ici. Une exonération s'applique lorsque le chiffre d'affaires hors taxes de l'année N-2 n'excède pas 5 000 €.
La TVA déjà ouverte se clôture dans les 60 jours
Le taux normal de TVA est de 20 % (CGI, article 278). Une SASU déjà redevable continue de facturer cette TVA jusqu'à sa dernière facture. Après cessation, la dernière déclaration de TVA se dépose dans les 60 jours. Un délai supplémentaire de 15 jours calendaires s'applique à la téléprocédure.
Dans le cas, 40 jours à 500 € font 20 000 € HT une fois en portage : c'est la société de portage qui facture, au même taux de 20 % lorsque ce taux s'applique, soit 4 000 € de TVA et 24 000 € TTC pour le client. Ces 20 000 € ne passent plus par la TVA de la SASU.
Les cas qui changent le calendrier
La SASU reste ouverte, sans mission. Elle reste soumise à l'IS, à la déclaration de résultats et, si elle exerçait au 1er janvier, à la CFE, tant qu'une exonération ou un dégrèvement n'est pas obtenu. Mettre la société en sommeil, pour deux ans au plus, est une autre décision, distincte du passage en portage.
La SASU est dissoute. La dernière déclaration de résultats se dépose dans les 60 jours qui suivent l'approbation des comptes définitifs de liquidation. Les bénéfices depuis la clôture précédente sont imposés immédiatement. Les formalités, les délais et les annonces légales de 2026 sont une page à part.
L'option pour l'impôt sur le revenu court encore. Cette option vaut cinq exercices et n'est pas renouvelable. Sa fin bascule la société à l'IS, avec les taux de 15 % et de 25 %. Ce calendrier-là est décrit sur la page consacrée à la fin de l'option.
Un acompte d'IS tombe le 15 décembre. Pour un exercice clos entre le 20 novembre et le 19 février, le quatrième acompte de l'année N est dû le 15 décembre N, sauf si aucun acompte n'est exigé (IS inférieur à 3 000 €, première année, ou première période à l'IS). Le passage en portage, à lui seul, n'efface pas cette échéance tant que la SASU reste assujettie. Le solde du 15 mai suivant régularise l'impôt réellement dû.
Sur 200 jours à 500 €, le total facturé reste 100 000 € HT. Les 80 000 € passés par la SASU restent dans son résultat. Les 20 000 € de novembre et décembre sont facturés par Launchpad. Le calendrier de l'IS, de la CFE et de la TVA suit la société, pas le jour du premier contrat de portage.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Faire le point sur votre SASU avec Launchpad
Un rendez-vous permet de poser le calendrier de votre passage, à partir de votre TJM, de vos jours déjà facturés, et du sort que vous réservez à la société.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Peut-on passer de la SASU au portage avant le 1er janvier ?
Oui. Le passage n'est pas conditionné à une clôture au 31 décembre. Dans le cas, à 500 € de TJM, 160 jours restent facturés par la SASU jusqu'au 31 octobre, et 40 jours le sont par Launchpad à partir du 1er novembre, pour un total inchangé de 200 jours et 100 000 € HT.
Quel est le taux d'IS en 2026 ?
En 2026, le taux réduit d'impôt sur les sociétés est de 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà (CGI, article 219), lorsque le chiffre d'affaires n'excède pas 10 000 000 €, que le capital est entièrement libéré et détenu pour au moins 75 % par des personnes physiques.
Combien d'IS sur 76 000 € de résultat, à 500 € de TJM ?
14 750 € dans l'exemple : 6 375 € au taux de 15 % sur 42 500 €, et 8 375 € au taux de 25 % sur les 33 500 € restants, après une hypothèse pédagogique de 4 000 € de frais sur 80 000 € facturés par la SASU.
Le 15 décembre 2026 reste-t-il une échéance d'acompte ?
Oui, pour une SASU qui clôture entre le 20 novembre et le 19 février, le quatrième acompte tombe le 15 décembre 2026, sauf si aucun acompte n'est dû : IS de référence inférieur à 3 000 €, premier exercice, ou première période d'imposition à l'IS.
La CFE 2026 reste-t-elle due après un passage en novembre ?
Oui, elle est due pour l'année entière par la société qui exerce au 1er janvier. Un dégrèvement au prorata des mois suivant une cessation totale peut être demandé, sauf cession ou transfert (CGI, article 1478). La date limite de paiement 2026 est le 15 décembre 2026.
Dans quel délai déposer la dernière déclaration de TVA ?
Dans les 60 jours suivant la cessation, lorsque la SASU est déjà redevable, plus un délai de 15 jours calendaires pour la téléprocédure. Le taux normal reste 20 % (CGI, article 278).