Dissoudre une SASU n'est pas la mettre en sommeil. La mise en sommeil suspend l'activité pour deux ans au plus, en laissant la société immatriculée. La dissolution, suivie de la liquidation, met fin à la société. Sur un cas à 500 € de TJM et 200 jours, on voit l'impôt encore dû, les délais, et le coût officiel des annonces légales en 2026.
Un mois, trois ans, soixante jours
Dans le mois qui suit la décision de dissolution et la nomination du liquidateur, la dissolution se déclare sur le guichet des formalités des entreprises. La clôture de la liquidation doit intervenir dans un délai de trois ans à compter de la dissolution. Dans le mois qui suit la publicité de cette clôture, la radiation se déclare, de nouveau, sur le même guichet.
La dernière déclaration de résultats se dépose dans les 60 jours qui suivent l'approbation des comptes définitifs de liquidation. L'administration accorde un délai supplémentaire de 15 jours calendaires pour la téléprocédure. La dissolution entraîne l'imposition immédiate des bénéfices réalisés depuis la fin du dernier exercice clos, des bénéfices en sursis d'imposition, et des plus-values d'actifs réalisées lors de la dissolution.
153 € et 111 € hors taxes, pour les annonces de 2026
En 2026, en France métropolitaine, l'annonce légale d'acte de nomination des liquidateurs est tarifée 153 € hors taxes. L'avis de clôture de la liquidation est tarifé 111 € hors taxes. Ces deux forfaits sont les tarifs officiels de l'année, aussi applicables en Guadeloupe, en Martinique, en Guyane, à Saint-Barthélemy, à Saint-Martin et à Wallis-et-Futuna. À La Réunion et à Mayotte, ils passent à 181 € et 129 € hors taxes.
Le total de ces deux annonces, en métropole, s'élève à 264 € hors taxes (153 + 111). D'autres frais de formalités peuvent s'ajouter, notamment ceux du guichet unique : cette page ne les invente pas. Elle s'en tient aux forfaits d'annonces publiés pour 2026.
L'IS de 15 % et de 25 % s'applique encore
En 2026, le taux réduit d'impôt sur les sociétés est de 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà (CGI, article 219), lorsque le chiffre d'affaires n'excède pas 10 000 000 €, que le capital est entièrement libéré et détenu pour au moins 75 % par des personnes physiques.
Ces taux s'appliquent au résultat de la période qui s'achève avec la liquidation, y compris si l'exercice dure moins de douze mois. Le prorata exact du plafond de 42 500 € pour un exercice plus court n'est pas recalculé ici : il est déjà signalé comme un point à confirmer dans les pages validées, et aucun nouveau montant n'est inventé.
Le cas : 500 € de TJM, 200 jours, 100 000 € facturés
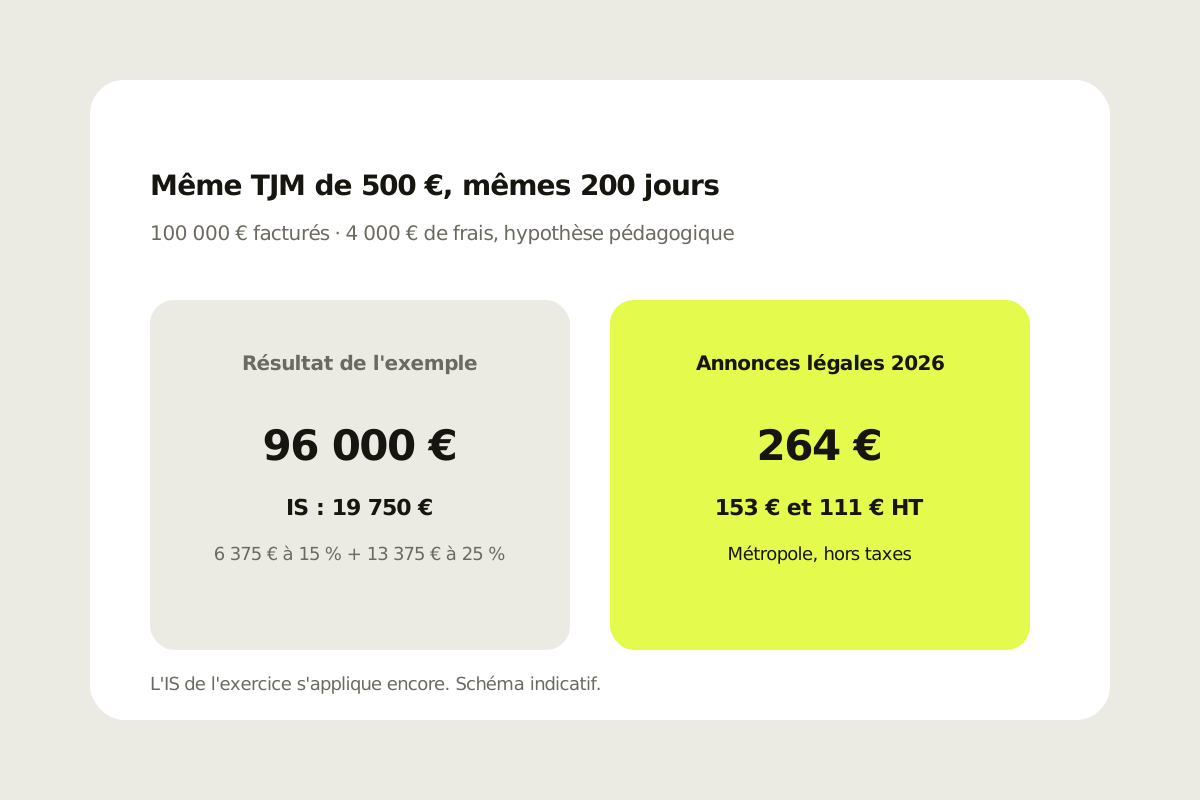
Un consultant à 500 € de TJM a facturé 200 jours en 2026 par sa SASU, soit 100 000 € hors taxes (500 × 200). Il décide de dissoudre la société à la fin de l'exercice. Les frais réellement supportés varient : la suite du calcul reprend, comme hypothèse pédagogique, 4 000 € de frais, pas un barème. Le résultat retenu pour l'exemple est 96 000 € (100 000 − 4 000).
| Ligne | Montant |
|---|---|
| Chiffre d'affaires HT, 200 jours × 500 € | 100 000 € |
| Frais, hypothèse pédagogique | 4 000 € |
| Résultat retenu pour l'exemple | 96 000 € |
| IS à 15 % sur 42 500 € | 6 375 € |
| IS à 25 % sur 53 500 € | 13 375 € |
| IS total de l'exemple | 19 750 € |
| Annonces légales 2026, métropole, hors taxes | 264 € |
Sur 96 000 €, l'IS au taux de 15 % porte sur 42 500 €, soit 6 375 €. Le reliquat de 53 500 € est imposé à 25 %, soit 13 375 €. L'IS de l'exemple s'élève à 19 750 €. Les 264 € hors taxes d'annonces légales s'ajoutent aux formalités, sans remplacer cet impôt. L'impôt sur le revenu du foyer, après distribution éventuelle, dépend des parts et des autres revenus : il n'est pas chiffré ici.
La CFE, jusqu'au dernier jour du mois de cessation
La CFE est due pour l'année entière par la société qui exerce au 1er janvier. En cas de cessation en cours d'année, elle reste d'abord établie pour l'année entière. Un dégrèvement au prorata des mois suivants peut être demandé, sauf cession ou transfert d'activité (CGI, article 1478). La société reste redevable jusqu'au dernier jour du mois de la cessation. En 2026, la date limite de paiement est le 15 décembre 2026. Aucun montant de CFE en euros n'est inventé : l'impôt dépend du taux communal, qui n'est pas un barème national. L'exonération pour un chiffre d'affaires de l'année N-2 inférieur ou égal à 5 000 € continue de s'appliquer lorsqu'elle est ouverte.
Les cas qui changent la dissolution
Mettre la SASU en sommeil plutôt que la dissoudre. La mise en sommeil dure deux ans au plus, se déclare dans le mois, et laisse la société immatriculée. La CFE reste due douze mois, puis une exonération peut s'ouvrir. Ce n'est pas une dissolution, et les annonces de liquidation de 153 € et 111 € n'ont pas lieu d'être dans cette voie.
Dissoudre en cours d'année, puis passer en portage. Les missions suivantes sont facturées par Launchpad. L'IS immédiat porte sur le résultat jusqu'à la liquidation, pas sur les missions déjà portées. Le calendrier de bascule, au même TJM, est décrit dans le passage de la SASU au portage en cours d'année.
Un exercice plus court que douze mois. Les taux de 15 % et de 25 % s'appliquent au résultat de cette période. Le plafond de 42 500 € pour un exercice incomplet n'est pas recalculé ici, faute de source confirmée pour le prorata. La dernière déclaration reste due dans les 60 jours après l'approbation des comptes définitifs.
Une plus-value d'actif au moment de la dissolution. Elle entre dans les sommes immédiatement imposables. Cette page ne l'évalue pas : elle dépend du bien, de sa valeur et de son historique, qui ne se déduisent pas du seul TJM.
Dissoudre, c'est liquider puis radier, avec une dernière déclaration dans les 60 jours et, en métropole, 264 € hors taxes d'annonces légales en 2026. Le sommeil garde la société deux ans au plus. Ce sont deux décisions distinctes, qui ne se remplacent pas l'une l'autre.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Faire le point sur la fin de votre SASU avec Launchpad
Un rendez-vous permet de poser, à partir de votre TJM et de vos jours, ce qui reste dû dans la société, et ce que le portage entrepreneurial reprend ensuite.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Dans quel délai déposer la dernière déclaration de résultats ?
Dans les 60 jours qui suivent l'approbation des comptes définitifs de liquidation, plus un délai de 15 jours calendaires pour la téléprocédure. La dissolution entraîne l'imposition immédiate des bénéfices depuis la dernière clôture, des bénéfices en sursis d'imposition, et des plus-values d'actifs réalisées lors de la dissolution.
Combien coûtent les annonces légales de liquidation en 2026 ?
En France métropolitaine, 153 € hors taxes pour l'acte de nomination des liquidateurs, et 111 € hors taxes pour l'avis de clôture, soit 264 € hors taxes au total. À La Réunion et à Mayotte, ces forfaits passent à 181 € et 129 € hors taxes. D'autres frais de formalités peuvent s'ajouter : ils ne sont pas inventés ici.
Quel est le taux d'IS applicable à la liquidation ?
En 2026, 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà (CGI, article 219), si le chiffre d'affaires n'excède pas 10 000 000 €, si le capital est entièrement libéré et détenu pour au moins 75 % par des personnes physiques.
Combien d'IS sur 96 000 € de résultat, à 500 € de TJM ?
19 750 € dans l'exemple : 6 375 € au taux de 15 % sur 42 500 €, et 13 375 € au taux de 25 % sur les 53 500 € restants, après une hypothèse pédagogique de 4 000 € de frais sur 100 000 € facturés (200 jours × 500 €).
La CFE reste-t-elle due l'année de la dissolution ?
Oui, elle est due pour l'année entière si la société exerçait au 1er janvier. Un dégrèvement au prorata des mois suivant la cessation peut être demandé, sauf cession ou transfert (CGI, article 1478), jusqu'au dernier jour du mois de la cessation. La date limite de paiement 2026 est le 15 décembre 2026.
Quelle est la différence avec une mise en sommeil ?
La mise en sommeil suspend l'activité pour deux ans au plus, en laissant la société immatriculée. La dissolution, suivie de la liquidation, met fin à la société, avec une dernière déclaration dans les 60 jours et, en métropole, 264 € hors taxes d'annonces légales en 2026.