Une SASU peut être mise en sommeil pour deux ans au plus. Elle conserve son immatriculation, et elle continue de régler une partie de ses échéances. Pendant les douze premiers mois d'inactivité, la CFE reste due. Au-delà, elle est exonérée. Sur un cas à 500 € de TJM et 200 jours, on voit ce qui reste à payer, et ce que le passage en portage change, sans fermer la société.
Deux ans au plus, déclarés en un mois
La mise en sommeil, ou cessation temporaire d'activité, permet à une société de cesser son activité sans dissolution ni liquidation (fiche Service-Public F37362). La durée maximale est de deux ans. Le représentant légal décide, et déclare la cessation temporaire sur le guichet des formalités des entreprises dans le délai d'un mois à compter de cette décision, ou de l'assemblée si les statuts en imposent une.
Pendant cette période, la société conserve son immatriculation au registre national des entreprises. Elle n'a plus d'activité, mais elle n'a pas disparu. À l'issue des deux ans, trois voies : reprendre l'activité, cesser définitivement, ou vendre la société.
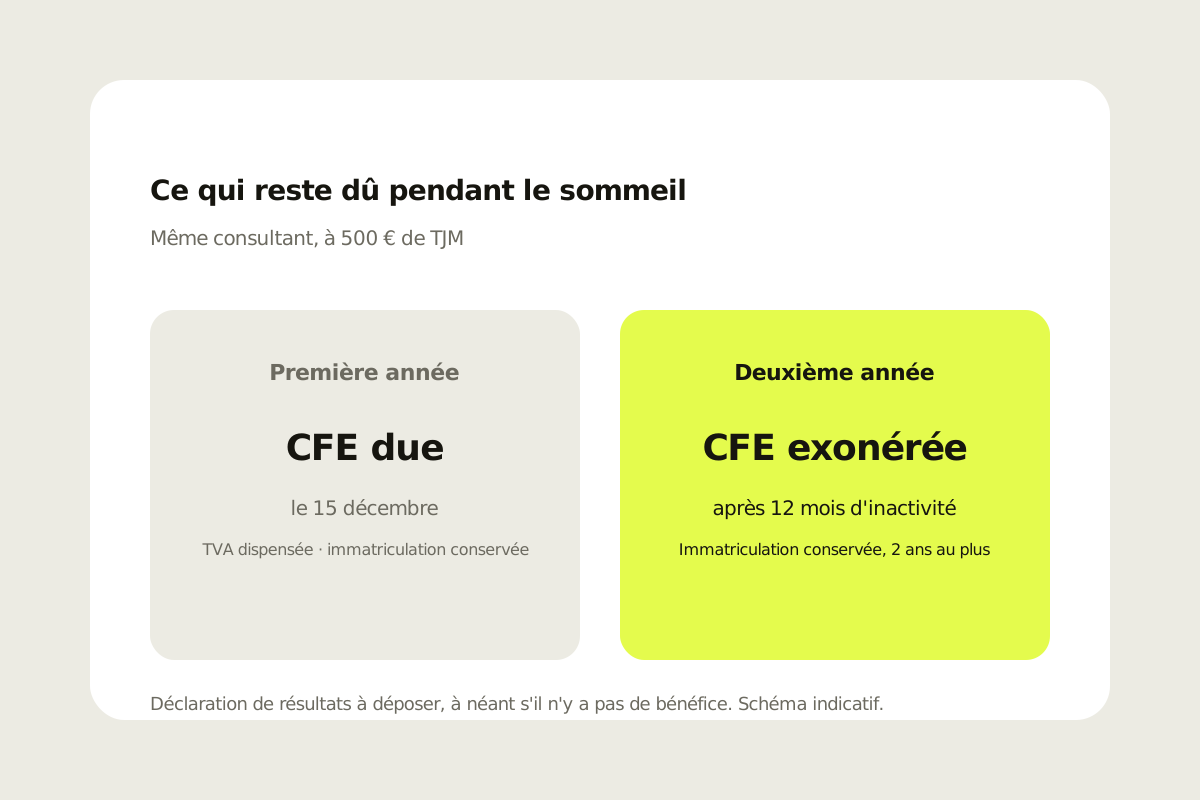
Ce qui reste dû pendant le sommeil
La société continue de régler ses échéances fiscales et sociales. Quelques règles précises s'y ajoutent.
TVA. La société mise en sommeil est dispensée de déclaration et de paiement de la TVA.
Impôt sur les bénéfices. Les bénéfices restent imposés à l'impôt sur le revenu ou à l'impôt sur les sociétés, dans le régime qui s'applique à la société. En l'absence de chiffre d'affaires, la déclaration se fait à néant, dans les délais habituels : au plus tard quinze jours après le deuxième jour ouvré suivant le 1er mai, pour une société à l'impôt sur le revenu.
CFE. La société paie la cotisation foncière des entreprises pendant les douze premiers mois d'inactivité. Au-delà de douze mois, elle en est exonérée. L'exonération liée à un chiffre d'affaires inférieur ou égal à 5 000 € reste applicable. La CFE 2026, quand elle est due, se paie le 15 décembre 2026.
Le cas : 500 € de TJM, une SASU à 4 000 € de frais
Un consultant facture 500 € hors taxes, 200 jours, soit 100 000 €. Les frais de fonctionnement de sa SASU sont pris à 4 000 € par an : c'est une hypothèse pédagogique, aucun texte ne fixe ce montant. Tant que la SASU est active et facture, ces 4 000 € courent, que la mission remplisse l'année ou non.
S'il met la SASU en sommeil le 1er janvier 2027, et qu'il facture désormais en portage entrepreneurial, la société n'émet plus de factures. Les 4 000 € liés à une activité courante (tenue des comptes, outils, assurances professionnelles liées au volume) baissent souvent, sans tomber à zéro : le coût réel dépend de ce qui est résilié. Aucun barème officiel ne le fixe, il n'est donc pas chiffré ici. Deux échéances, elles, se chiffrent.
| Échéance | Première année de sommeil | Deuxième année de sommeil |
|---|---|---|
| CFE | Due, paiement le 15 décembre, sur la base de N-2. Exonérée si les recettes N-2 n'ont pas dépassé 5 000 €. | Exonérée, au-delà de 12 mois d'inactivité. |
| TVA | Dispensée de déclaration et de paiement. | Dispensée de déclaration et de paiement. |
| Déclaration de résultats | À déposer, à néant s'il n'y a pas de bénéfice. | À déposer, à néant s'il n'y a pas de bénéfice. |
| Immatriculation | Conservée. | Conservée, jusqu'à la fin des 2 ans. |
Pour la CFE de la première année, si les recettes 2025 de cette SASU ont été de 100 000 €, la base minimum 2027 se situera dans la tranche 32 601 € à 100 000 €, soit entre 250 € et 2 509 €, avant le taux de la commune, aux barèmes 2026. Le barème exact de 2027 n'est pas encore publié : le principe, et le palier de 5 000 €, sont déjà ceux de 2026.
Le même TJM, facturé en portage
Le passage en portage entrepreneurial peut se faire en cours d'année, sans fermer la SASU, et sans la mettre en sommeil. C'est déjà le cadre de notre page SASU ou portage entrepreneurial. La mise en sommeil est un geste de plus, pour une société que l'on veut garder sans l'utiliser.
Sur les mêmes 100 000 € facturés, au même TJM de 500 € et pour les mêmes 200 jours, le portage entrepreneurial chez Launchpad laisse environ 69 % du chiffre d'affaires avant impôt sur le revenu, soit environ 69 000 €. Le montant exact se calcule sur vos chiffres, en rendez-vous. Pendant ce temps, la SASU en sommeil ne facture plus, et sa CFE de première année reste éventuellement due.
Les cas qui changent la décision
Un sommeil commencé en cours d'année. Les douze mois de CFE encore due courent à partir du début de l'inactivité, pas à partir du 1er janvier. Une mise en sommeil au 1er juillet 2027 laisse une CFE due jusqu'au 30 juin 2028, puis l'exonération. La CFE se juge par ailleurs sur la situation au 1er janvier : une réclamation au prorata reste possible, dans les conditions de la cessation d'activité.
Des recettes N-2 inférieures ou égales à 5 000 €. L'exonération de CFE s'applique déjà, y compris pendant les douze premiers mois. Pour une SASU qui n'a presque plus facturé l'avant-dernière année, la CFE de la première année de sommeil peut être à zéro, pour ce motif, avant même le délai de douze mois.
Une option IR encore en cours. La mise en sommeil ne prolonge pas l'option, et ne l'interrompt pas à elle seule. Les cinq exercices continuent de courir. Le terme de l'option, et ce que l'impôt sur les sociétés change, sont dans l'article de ce lot sur la fin de l'option IR.
Une fin de mission juste avant le sommeil. Les 4 000 € de frais, dans l'hypothèse, ont déjà couru sur l'année d'activité. Le sommeil évite de les reconduire à l'identique l'année suivante, sans supprimer toute obligation. Il ne remplace pas une clôture, s'il s'agit de disparaître vraiment.
Après deux ans, trois voies
À la fin des deux ans, le président reprend l'activité, cesse définitivement, ou vend la société. Reprendre se déclare au guichet des formalités, par une inscription modificative. Cesser définitivement ouvre une dissolution, puis une liquidation, avec leurs formalités propres. Le choix dépend de ce que la SASU doit encore porter : un projet, une trésorerie, un contrat en sommeil, ou plus rien.
La mise en sommeil est un outil, pas une étape obligatoire. Le passage en portage entrepreneurial se fait aussi en gardant la SASU active, ou en la fermant. Chacune de ces trois voies a un coût différent : frais courus, CFE de douze mois, ou formalités de liquidation. Le rendez-vous sert à poser ces trois chiffres sur le même TJM.
La CFE, qui la paie et à quelle date, est détaillée dans l'article de ce lot. La comparaison générale reste sur SASU ou portage entrepreneurial.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Faire le point sur votre SASU avec Launchpad
Le rendez-vous pose, sur le même TJM, les trois voies : garder la SASU active, la mettre en sommeil, ou la fermer, et ce que le portage laisse à côté.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Quelle est la durée maximale de la mise en sommeil d'une SASU ?
Deux ans (fiche Service-Public F37362). Le représentant légal déclare la cessation temporaire sur le guichet des formalités des entreprises dans le délai d'un mois. À l'issue, trois voies : reprendre, cesser définitivement, ou vendre.
La CFE reste-t-elle due pendant le sommeil ?
Oui, pendant les douze premiers mois d'inactivité. Au-delà de douze mois, la société en est exonérée. L'exonération liée à un chiffre d'affaires inférieur ou égal à 5 000 € reste applicable. La CFE 2026, quand elle est due, se paie le 15 décembre 2026.
La TVA reste-t-elle due pendant le sommeil ?
Non. La société mise en sommeil est dispensée de déclaration et de paiement de la TVA.
Faut-il mettre sa SASU en sommeil pour passer en portage ?
Non. Le passage en portage entrepreneurial peut se faire en cours d'année, sans fermer la SASU et sans la mettre en sommeil. La mise en sommeil est un geste de plus, pour une société que l'on veut garder sans l'utiliser.
Que laisse le portage, au même TJM, pendant ce sommeil ?
À 500 € de TJM et 200 jours, soit 100 000 € facturés, le portage entrepreneurial chez Launchpad laisse environ 69 % du chiffre d'affaires avant impôt sur le revenu, soit environ 69 000 €. Le montant exact se calcule sur vos chiffres, en rendez-vous.
Les 4 000 € de frais disparaissent-ils au sommeil ?
Pas par un barème officiel. C'est une hypothèse pédagogique pour une SASU active. Une fois en sommeil, une partie de ces frais peut être résiliée, sans tomber à zéro. Le montant n'est pas chiffré ici. La CFE de douze mois, elle, se chiffre, sauf exonération.
Un sommeil commencé le 1er juillet, combien de temps la CFE reste-t-elle due ?
Les douze mois courent à partir du début de l'inactivité. Une mise en sommeil au 1er juillet 2027 laisse une CFE due jusqu'au 30 juin 2028, puis l'exonération, sous réserve du seuil de 5 000 €.
La mise en sommeil prolonge-t-elle l'option IR ?
Non. Elle ne prolonge pas l'option, et ne l'interrompt pas à elle seule. Les cinq exercices continuent de courir.
Information documentaire, pas un conseil personnalisé.