Les dividendes qu'une SASU verse en 2027 supportent, au versement, un acompte d'impôt de 12,8 % et 18,6 % de prélèvements sociaux. L'acompte de 12,8 % peut être évité si le revenu fiscal de référence 2025 est sous 50 000 € pour une personne seule, ou sous 75 000 € pour un couple. La demande se fait au plus tard le 30 novembre 2026. Cette page décrit la règle officielle. Elle ne calcule aucun impôt au barème, ni aucun net Launchpad.
50 000 € seul, 75 000 € en couple : les seuils de la dispense
Les seuils sont de 50 000 € de revenu fiscal de référence pour une personne seule, et de 75 000 € pour un couple marié ou pacsé soumis à une imposition commune (Service-Public, F34913). Le revenu retenu est celui de l'avant-dernière année. Pour des dividendes versés en 2027, c'est donc le RFR 2025.
La dispense vise le prélèvement forfaitaire non libératoire de 12,8 % (CGI, art. 117 quater). Ce prélèvement est un acompte d'impôt sur le revenu. Il est retenu au moment du versement des dividendes.
Au plus tard le 30 novembre 2026, pour les dividendes de 2027
La demande se fait au plus tard le 30 novembre 2026 pour une dispense sur les dividendes versés en 2027. Elle prend la forme d'une attestation sur l'honneur. Vous la remettez à l'établissement payeur.
Lorsque la SASU verse elle-même les dividendes, l'établissement payeur, c'est la société. L'attestation est donc remise à la SASU. La règle reste fixe d'une année sur l'autre : le 30 novembre de l'année qui précède le paiement.
Dans le cas ci-dessous, les dividendes de 2027 viennent du résultat 2026. L'associé unique approuve les comptes dans les 6 mois suivant la clôture (Code de commerce, art. L227-9). La distribution vient après cette approbation.
Le cas : 10 000 € de dividendes, avec ou sans dispense
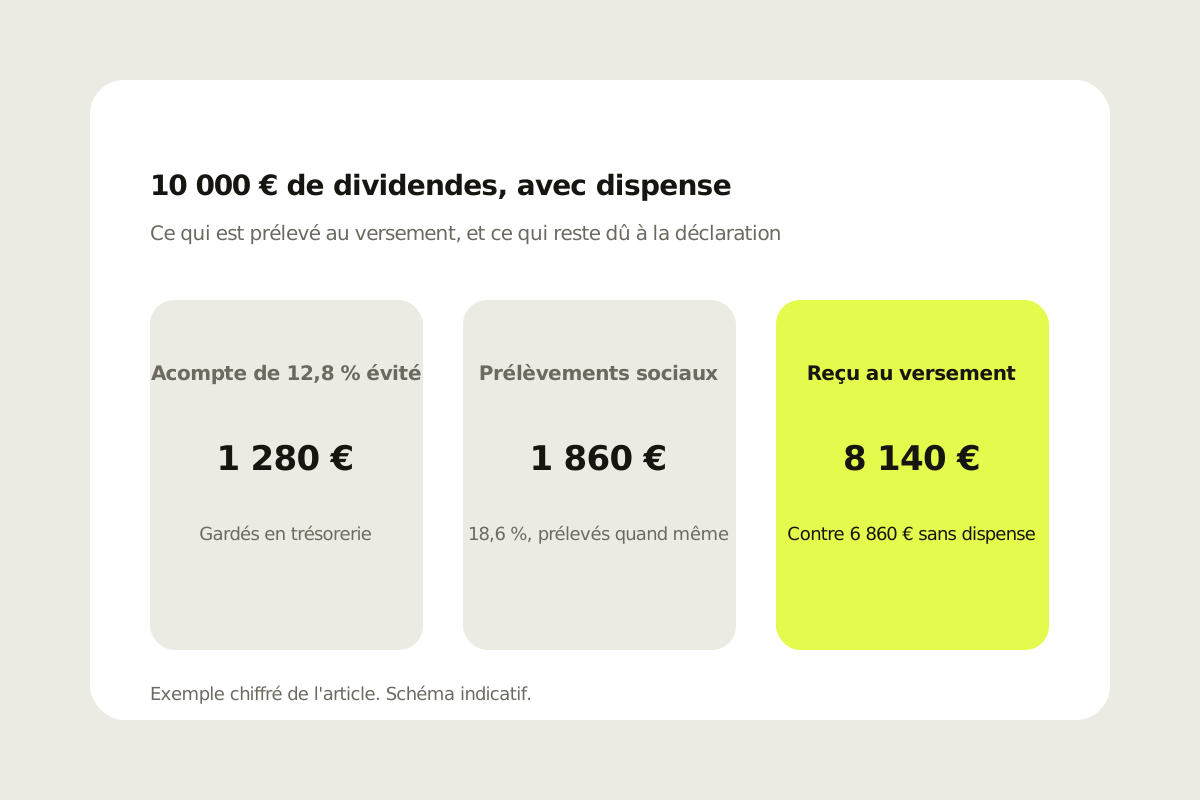
Sur 10 000 € de dividendes versés en 2027, la dispense évite un acompte de 1 280 € au versement (10 000 × 12,8 %). Dans l'exemple, un consultant facture 200 jours à 500 € de TJM, soit 100 000 € HT en 2026. Sa SASU supporte 4 000 € de frais. Son RFR 2025 est sous 50 000 €, et il est imposé seul.
Le résultat 2026 est de 96 000 €. L'impôt sur les sociétés est de 6 375 € au taux réduit de 15 % sur les premiers 42 500 €, plus 13 375 € au taux de 25 % sur les 53 500 € suivants, soit 19 750 €, si les conditions du taux réduit sont remplies (F23575). Il reste 76 250 € après impôt. L'associé unique en distribue 10 000 € en 2027.
| Ligne | Avec dispense | Sans dispense |
|---|---|---|
| Acompte d'impôt de 12,8 % au versement | 0 € | 1 280 € |
| Prélèvements sociaux de 18,6 % | 1 860 € | 1 860 € |
| Montant reçu au versement | 8 140 € | 6 860 € |
| Impôt de 12,8 % à la déclaration des revenus 2027 | 1 280 € restent dus | 1 280 €, déjà versés en acompte |
| Total au prélèvement forfaitaire unique de 31,4 % | 3 140 € | 3 140 € |
L'écart est de 1 280 € au versement, et de 0 € au total. La dispense change la trésorerie de 2027, pas l'impôt final. Les 1 280 € restent calculés à la déclaration des revenus 2027. Cette page ne donne pas de date de paiement pour ce montant.
18,6 % de prélèvements sociaux, avec ou sans dispense
Les 18,6 % de prélèvements sociaux restent prélevés au versement, que la dispense soit demandée ou non. Ils se décomposent en 10,6 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité (code de la sécurité sociale, art. L136-8).
Sur 10 000 € de dividendes, cela fait 1 060 € de CSG, 50 € de CRDS et 750 € de solidarité, soit 1 860 €. La dispense ne touche aucune de ces trois lignes. Elle ne porte que sur l'acompte de 12,8 %.
31,4 % au PFU, ou le barème avec 40 % d'abattement
Depuis le 1er janvier 2026, le prélèvement forfaitaire unique est de 31,4 % : 12,8 % d'impôt et 18,6 % de prélèvements sociaux (flat tax à 31,4 %). Le régime du prélèvement forfaitaire unique s'applique lorsque vous n'optez pas pour le barème. Sur 10 000 €, il représente 3 140 €.
Avec l'option pour le barème, les dividendes bénéficient d'un abattement de 40 %. Sur 10 000 €, 6 000 € entrent dans le revenu imposable. La CSG devient en partie déductible, à hauteur de 6,8 points : 680 € sur 10 000 € (F34913).
Le choix dépend de votre taux marginal d'imposition et de vos autres revenus. Cette page ne calcule pas l'impôt au barème : le barème de l'impôt sur le revenu ne fait pas partie des chiffres retenus ici. Les 18,6 % de prélèvements sociaux, eux, restent prélevés dans les deux cas.
RFR 2025 de 52 000 € seul : pas de dispense
Avec un RFR 2025 de 52 000 € pour une personne seule, le seuil de 50 000 € est dépassé de 2 000 € : aucune dispense n'est possible en 2027. Peu importe la date de la demande.
Sur les mêmes 10 000 € de dividendes, la SASU retient alors 1 280 € d'acompte et 1 860 € de prélèvements sociaux. Le consultant reçoit 6 860 € au versement. L'acompte de 1 280 € est un paiement d'impôt sur le revenu déjà fait.
Le même RFR de 52 000 € ouvre la dispense pour un couple marié ou pacsé à imposition commune, car le seuil est alors de 75 000 €. L'écart de trésorerie au versement reste de 1 280 €. L'impôt final reste le même.
En portage entrepreneurial : jusqu'à 74 %, sans dividende
En portage entrepreneurial, le rendement public de Launchpad va jusqu'à 74 % du chiffre d'affaires, et il n'y a plus de dividendes de SASU à arbitrer. Le freelance reste indépendant dans le choix de ses missions.
Sans dividende de SASU, il n'y a pas d'attestation à remettre au 30 novembre 2026 pour les dividendes de 2027.
Launchpad porte le contrat, la facturation, l'encaissement, la relance des impayés, la couverture sociale et la partie comptable. Pas de société à créer, pas de comptable à payer, pas d'URSSAF à suivre, et pas de plafond de chiffre d'affaires comme en micro. Sur les mêmes 100 000 € HT, au même TJM de 500 € et sur les mêmes 200 jours, le montant se lit dans le simulateur.
Une SASU conservée, qui verse encore des dividendes, reste soumise à la règle du 30 novembre. Le consultant qui garde sa société garde aussi cette échéance.
Elle ne supprime ni l'impôt de 12,8 %, ni les 18,6 % de prélèvements sociaux. Sur 10 000 € de dividendes, elle décale 1 280 € du versement à la déclaration des revenus 2027. Elle dépend du RFR 2025 du foyer, pas du TJM ni du nombre de jours facturés.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Dividendes ou portage : que poser à partir de votre TJM ?
Un rendez-vous permet de poser votre TJM et vos jours facturés, puis de mettre côte à côte le circuit de la SASU (impôt sur les sociétés, dividendes, prélèvements) et celui du portage entrepreneurial. Il ne fixe aucun montant net à l'avance.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Quels sont les seuils de revenu pour obtenir la dispense ?
Les seuils sont de 50 000 € de revenu fiscal de référence pour une personne seule, et de 75 000 € pour un couple marié ou pacsé soumis à imposition commune. Pour des dividendes versés en 2027, c'est le RFR 2025 qui compte, celui de l'avant-dernière année.
Quelle est la date limite pour une dispense en 2027 ?
Le 30 novembre 2026 au plus tard. La demande prend la forme d'une attestation sur l'honneur, remise à l'établissement payeur. La date suit toujours la même règle : le 30 novembre de l'année qui précède le paiement.
La dispense supprime-t-elle l'impôt sur les dividendes ?
Non : l'impôt de 12,8 % reste dû à la déclaration des revenus, seule la retenue au versement disparaît. Sur 10 000 € de dividendes, 1 280 € restent calculés à la déclaration des revenus 2027. La dispense n'est pas une exonération.
Les prélèvements sociaux sont-ils aussi dispensés ?
Non, les 18,6 % de prélèvements sociaux restent prélevés au versement, avec ou sans dispense. Sur 10 000 € de dividendes, cela fait 1 860 € : 1 060 € de CSG, 50 € de CRDS et 750 € de prélèvement de solidarité.
À qui remettre l'attestation quand la SASU verse elle-même les dividendes ?
Au plus tard le 30 novembre 2026, l'attestation est remise à l'établissement payeur, et c'est la SASU elle-même lorsqu'elle verse les dividendes. Aucun autre organisme n'est désigné par la règle pour ce cas.
Un RFR 2025 de 52 000 € permet-il la dispense ?
Pour une personne seule, 52 000 € dépasse le seuil de 50 000 € : pas de dispense, l'acompte de 12,8 % est prélevé. Pour un couple marié ou pacsé à imposition commune, le seuil est de 75 000 € : le même RFR ouvre la dispense.
En portage entrepreneurial, faut-il encore demander cette dispense ?
Jusqu'à 74 % du chiffre d'affaires : c'est le rendement public du portage entrepreneurial, qui ne produit pas de dividendes de SASU à arbitrer. Sans dividende, il n'y a pas de dispense à demander. Une SASU conservée, qui verse encore des dividendes, reste soumise à la règle du 30 novembre.