Une SASU soumise à l'impôt sur les sociétés qui fait un don à un organisme d'intérêt général réduit son impôt de 60 % du montant donné. Les dons comptent dans la limite de 20 000 € ou de 0,5 % du chiffre d'affaires hors taxe, en retenant le plus élevé. Pour un consultant freelance passé en SASU, cette page met un don de 1 000 € face au même don fait à titre personnel, écart en euros compris.
60 % du don, jusqu'à 2 000 000 €
La réduction vaut 60 % du don pour la part inférieure ou égale à 2 000 000 €, et 40 % pour la part au-delà (fiche Service-Public F22263). L'article 238 bis du CGI fixe les mêmes taux et le même seuil de 2 millions d'euros.
Le régime du mécénat d'entreprise s'applique lorsque la société relève de l'impôt sur le revenu ou de l'impôt sur les sociétés, au régime réel. Une SASU à l'IS entre dans ce cadre. La fiche officielle ne la nomme pas : elle est visée comme entreprise soumise à l'IS. Pour un indépendant en SASU, le taux de 40 % ne joue qu'au-delà de 2 000 000 € de don.
Les seuils sont de 20 000 € ou 0,5 % du CA HT
Les seuils sont de 20 000 € ou de 0,5 % du chiffre d'affaires annuel hors taxe, et le montant le plus élevé s'applique (F22263). L'article 238 bis du CGI pose la même limite, exprimée en 5 pour mille du chiffre d'affaires.
Le seuil de 0,5 % ne dépasse 20 000 € qu'au-delà de 4 000 000 € de CA HT. Sous ce niveau, c'est donc 20 000 € de dons qui comptent sur l'exercice.
Un don à un organisme d'aide aux personnes en difficulté ouvre droit au même taux de 60 %, sans taux majoré pour l'entreprise. Le plafond de 20 000 € ou 0,5 % du CA HT s'applique aussi.
Sur le solde d'IS, puis 5 exercices de report
Les dons au-delà du plafond ouvrent droit à la réduction sur les 5 exercices suivants (article 238 bis du CGI). Pour une société à l'IS, la réduction vient en déduction du solde de l'impôt (BOFiP).
Deux reports coexistent. Le premier vise les dons au-delà du plafond de 20 000 € ou 0,5 % du CA HT. Le second vise la réduction qui dépasse l'impôt dû : le reste sert à payer l'impôt des 5 exercices suivants.
La réduction de 60 % diminue l'IS à payer. Sans IS dû sur l'exercice, elle attend les 5 exercices suivants. Aucune somme n'est versée à la SASU.
Le cas : 1 000 € donnés, 400 € de coût réel
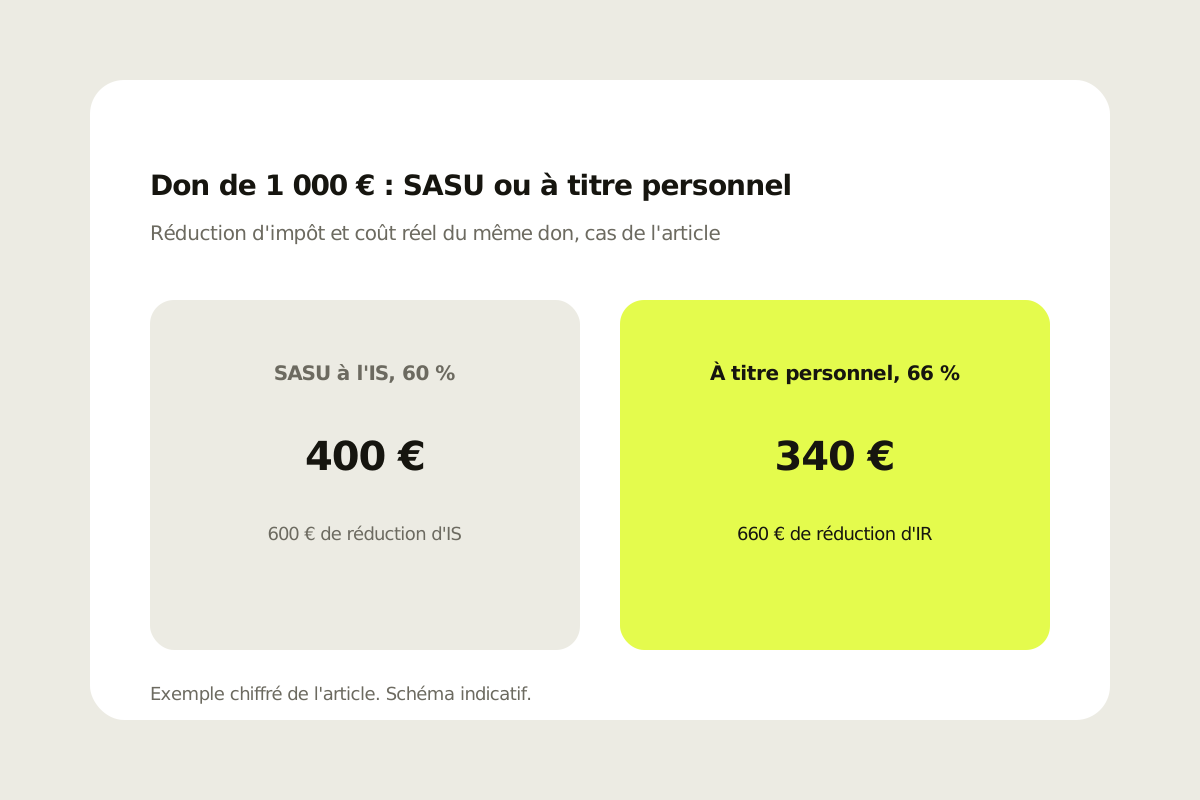
Une SASU qui donne 1 000 € réduit son IS de 600 €, et le don lui coûte 400 €. Hypothèse de l'exemple : la SASU facture 200 jours à 450 € de TJM, soit 90 000 € de CA HT, et son impôt dû couvre la réduction ; à titre personnel, le don reste sous 20 % du revenu imposable, et l'impôt sur le revenu couvre lui aussi la réduction.
Le plafond est le plus élevé de 20 000 € et de 0,5 % × 90 000 €, soit 450 €. Il est donc de 20 000 €. Le don de 1 000 € entre en entier.
| Qui donne | Taux | Réduction | Coût réel |
|---|---|---|---|
| La SASU à l'IS | 60 % | 600 € d'IS | 400 € |
| Vous, à titre personnel | 66 % | 660 € d'impôt sur le revenu | 340 € |
| La SASU, à un organisme d'aide aux personnes en difficulté | 60 % | 600 € d'IS | 400 € |
À don égal, le don fait à titre personnel coûte 60 € de moins : 340 € contre 400 €. Vers un organisme d'aide aux personnes en difficulté, l'écart monte à 150 € : la SASU reste à 400 € de coût, le don personnel tombe à 250 €.
Ce tableau compare deux réductions, pas deux trajets de l'argent. Le choix dépend de l'impôt dû de chaque côté, de la limite de 20 % du revenu imposable et du plafond de 20 000 € de la SASU.
À titre personnel : 66 % dans la limite de 20 % du revenu
Un particulier a droit à 66 % de réduction sur ses dons, dans la limite de 20 % de son revenu imposable (fiche Service-Public F426). L'article 200 du CGI fixe le même taux et la même limite. La part des dons au-delà de 20 % du revenu se reporte sur les 5 années suivantes.
Pour un organisme d'aide aux personnes en difficulté, un taux majoré s'applique jusqu'à 2 000 € de dons sur l'année. Ce plafond de 2 000 € vaut pour les dons faits depuis le 14/10/2025. Il s'apprécie sur le total des dons de l'année.
Les deux plafonds ne se mesurent pas sur la même base : 20 000 € ou 0,5 % du CA HT pour la SASU, 20 % du revenu imposable pour vous.
L'exercice du don et le reçu 2041-MEC-SD
Pour un exercice calé sur l'année civile, l'exercice 2026 se clôt le 31 décembre 2026, et la réduction diminue l'impôt de l'année du don. Si l'exercice de la SASU se clôt à une autre date, c'est l'exercice du don qui compte, pas l'année civile.
L'organisme remet un reçu fiscal, établi sur le formulaire n° 2041-MEC-SD. La SASU doit le garder, pour chaque don qui ouvre droit aux 60 %.
En portage entrepreneurial, il n'y a pas de société à créer : Launchpad porte le contrat, la facturation, l'encaissement et la partie comptable, avec un rendement public jusqu'à 75 % du chiffre d'affaires, et le reste se lit dans le simulateur.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne calcule pas la réduction mécénat, qui suit le don, le plafond et l'impôt dû de l'exercice.
Ouvrir le simulateurQuestions fréquentes
Quel taux de réduction pour un don de SASU ?
60 % du don pour la part inférieure ou égale à 2 000 000 €, et 40 % au-delà. La réduction vient en déduction du solde de l'impôt sur les sociétés.
Quel est le plafond des dons pour une SASU ?
20 000 € ou 0,5 % du chiffre d'affaires annuel hors taxe, en retenant le plus élevé des deux. À 90 000 € de CA HT, 0,5 % donne 450 € : le plafond retenu est donc 20 000 €.
Que devient un don au-delà du plafond ?
L'excédent ouvre droit à la réduction sur les 5 exercices suivants. Si la réduction dépasse l'impôt dû, le reste sert aussi à payer l'impôt des 5 exercices suivants. Il n'est pas remboursé.
Faut-il donner avant le 31 décembre ?
Le 31 décembre 2026 n'est la date utile que pour un exercice calé sur l'année civile. La réduction porte sur l'impôt de l'exercice du don : si l'exercice de la SASU se clôt à une autre date, c'est cette clôture qui compte.
Un don par la SASU coûte-t-il plus qu'un don personnel ?
À don égal de 1 000 €, la réduction est de 600 € par la SASU et de 660 € à titre personnel, soit 60 € d'écart. Le choix dépend de l'impôt dû de chaque côté et des plafonds : 20 000 € ou 0,5 % du CA HT pour la SASU, 20 % du revenu imposable pour vous.
Un don à une association d'aide aux personnes en difficulté ouvre-t-il un taux majoré pour la SASU ?
Non, la SASU reste à 60 %, sans taux majoré, dans le même plafond de 20 000 € ou 0,5 % du CA HT. À titre personnel, un taux majoré s'applique jusqu'à 2 000 € de dons sur l'année.