En société à l'IS, un matériel de bureau ou un logiciel d'au plus 500 € HT par unité se déduit tout de suite en charge. Au-delà, l'achat s'amortit à partir de sa mise en service, au prorata en jours. En micro-entreprise, aucune charge réelle n'est déduite : un ordinateur acheté en décembre ne change ni l'impôt ni les cotisations. Cette page chiffre les deux cas pour un consultant freelance ou indépendant, au même TJM et aux mêmes jours facturés.
500 € HT par unité : déduit tout de suite en SASU
Les seuils sont de 500 € HT par unité pour une déduction immédiate en charge (BOI-BIC-CHG-20-30-10). Ce seuil vise le matériel et l'outillage, le matériel et le mobilier de bureau, et les logiciels achetés. La fiche Service-Public confirme les mêmes 500 € HT pour ces trois catégories.
Le texte ne nomme pas les ordinateurs. Un écran ou un portable relève, par lecture du texte, des « matériels et mobiliers de bureau ». Le seuil s'apprécie par unité et hors taxes : un écran à 450 € HT passe, un portable à 2 400 € HT ne passe pas.
Au-delà de 500 € HT : 12 jours d'amortissement pour un achat du 20 décembre
Un ordinateur mis en service le 20 décembre ne donne droit qu'à 12 jours d'amortissement sur 2026, du 20 au 31 décembre. En amortissement linéaire, le point de départ est le jour de la mise en service effective, pas le jour de l'achat. La première annuité est réduite au prorata. Le temps couru se compte en jours.
La durée d'amortissement suit la durée d'usage du bien. Aucun texte officiel en vigueur ne fixe 3 ans pour un ordinateur en société à l'IS. Les 3 ans souvent cités viennent d'une tolérance pour les salariés aux frais réels : elle ne vise pas une SASU.
Un ordinateur payé le 28 décembre et mis en service en janvier donne 0 jour d'amortissement sur 2026. Son amortissement commence en 2027. La date de la facture seule ne suffit pas.
15 % jusqu'à 42 500 €, puis 25 % : ce que vaut 1 € déduit
Le taux réduit d'IS de 15 % s'applique lorsque la part du bénéfice va jusqu'à 42 500 €, puis le taux normal de 25 % prend le relais (Service-Public, F23575). Il faut aussi un chiffre d'affaires d'au plus 10 000 000 €. Le capital doit être entièrement libéré, et détenu pour les trois quarts au moins par des personnes physiques.
Chaque euro déduit réduit donc l'IS de 0,15 € dans la tranche à 15 %. Au-delà de 42 500 € de bénéfice, il le réduit de 0,25 €. Une charge passée en 2026 plutôt qu'en 2027 avance cet effet d'un exercice.
20 % de TVA : récupérable au réel, à la livraison
La TVA au taux normal de 20 % (CGI, art. 278) ne se récupère que si l'entreprise est soumise à un régime réel de TVA, pas en franchise en base. Seule une facture justifie la déduction (Service-Public, F23569).
Pour un bien, la TVA devient exigible, donc déductible, à la livraison. Un ordinateur à 2 400 € HT livré en décembre porte 480 € de TVA récupérable sur décembre (2 400 × 20 %). Livré en janvier, il ne permet pas de récupérer ces 480 € en décembre.
Le cas : 450 € de TJM, 180 jours, un écran et un ordinateur
Un consultant facture 180 jours à 450 € de TJM, soit 81 000 € HT de chiffre d'affaires en 2026 (450 × 180). Hypothèses de l'exemple : la SASU clôt son exercice au 31 décembre, son bénéfice reste sous 42 500 €, donc au taux de 15 %, elle est au régime réel de TVA, et l'ordinateur a une durée d'usage de 3 ans, qui n'est pas une règle pour une société.
L'écran à 450 € HT, acheté en décembre. Il reste sous 500 € HT. Les 450 € se déduisent en charge sur 2026. L'IS baisse de 67,50 € (450 × 15 %). La TVA récupérable est de 90 € (450 × 20 %).
L'ordinateur à 2 400 € HT, mis en service le 20 décembre. L'annuité pleine est de 800 € (2 400 / 3). La part 2026 est de 26,30 € (800 × 12 / 365). L'IS baisse de 3,95 € en 2026 (26,30 × 15 %). La TVA récupérable est de 480 €, s'il est livré en décembre.
| Achat | SASU, charge 2026 | SASU, IS en moins en 2026 | SASU, TVA récupérable | Micro, impôt et cotisations en moins |
|---|---|---|---|---|
| Écran, 450 € HT | 450 € | 67,50 € | 90 € | 0 € |
| Ordinateur, 2 400 € HT | 26,30 € | 3,95 € | 480 € | 0 € |
| Total | 476,30 € | 71,45 € | 570 € | 0 € |
L'écart sur l'impôt de 2026 est de 71,45 € en faveur de la SASU, pour 2 850 € HT d'achats (450 + 2 400). L'écran en porte 67,50 €. L'ordinateur n'en porte que 3,95 €, car il n'a que 12 jours d'amortissement sur l'année.
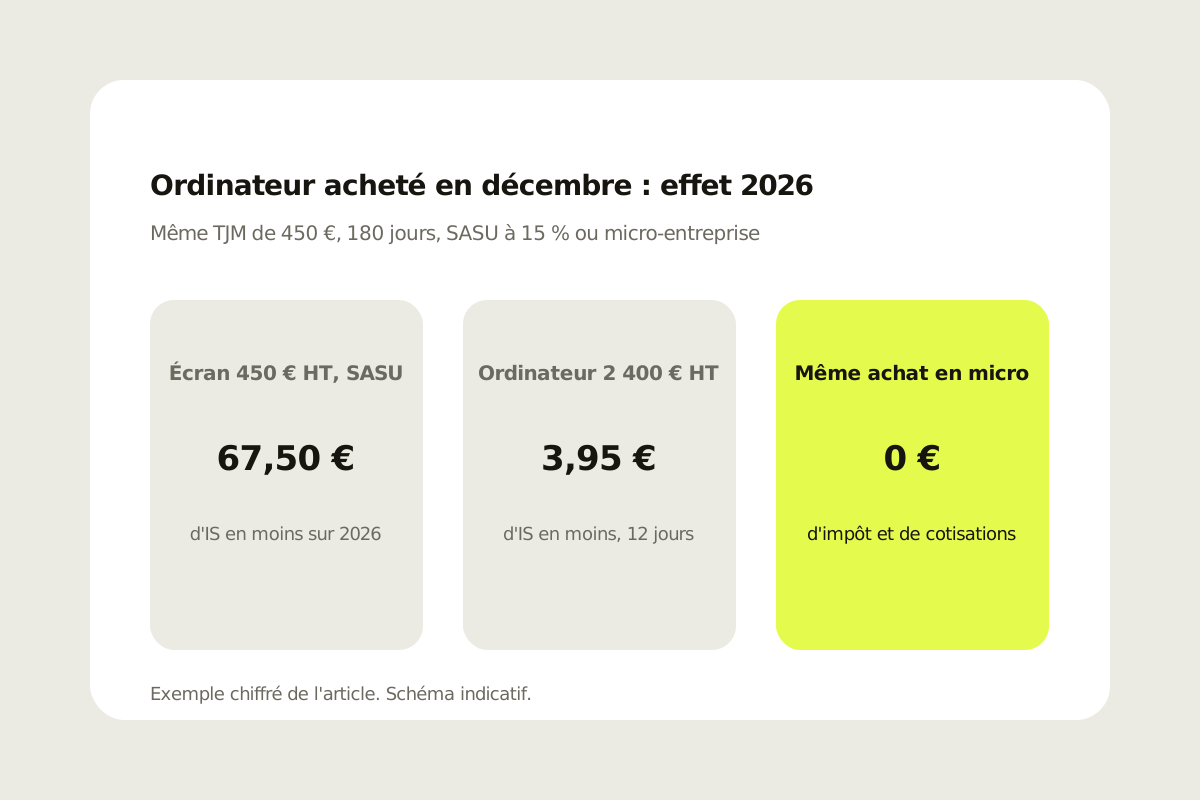
En micro-entreprise : 0 € d'impôt ou de cotisations en moins
Un achat de décembre réduit de 0 € l'impôt et les cotisations d'un micro-entrepreneur. En micro-BNC, les charges réelles ne sont pas déduites : un abattement forfaitaire de 34 %, avec un minimum de 305 €, les remplace. Les cotisations sociales sont un pourcentage fixe du chiffre d'affaires : 25,6 % pour une activité libérale non réglementée (Service-Public, F36232). La contribution à la formation professionnelle ajoute 0,2 %, soit 25,8 % au total.
Avec les mêmes 81 000 € HT, les cotisations sont de 20 898 € (81 000 × 25,8 %), avec ou sans ordinateur. L'abattement est de 27 540 € (81 000 × 34 %). Le revenu soumis à l'impôt est de 53 460 €, avec ou sans achat. Il reste 74,2 % du chiffre d'affaires avant impôt, soit 60 102 €, dont sortent les achats.
Le régime micro-BNC s'applique lorsque le chiffre d'affaires HT ne dépasse pas 83 600 €. Il n'est perdu que si ce seuil est dépassé 2 années de suite. Les 81 000 € de l'exemple restent sous ce plafond.
Côté TVA, la règle est la même qu'en société. En franchise en base, les 570 € de TVA du cas chiffré ne se récupèrent pas. Au régime réel de TVA, ils se récupèrent à la livraison, sur facture.
Le choix dépend de 3 points : la valeur, la date, le statut
Le choix d'acheter avant le 31 décembre dépend de 3 points : la valeur unitaire du bien, sa date de livraison et de mise en service, et le statut.
Un bien à plus de 500 € HT. Mis en service fin décembre, il ne donne que quelques jours d'amortissement sur 2026 : 12 jours pour le 20 décembre. Le gain d'IS de l'année reste de 3,95 € dans le cas chiffré.
Une livraison en janvier. Les 480 € de TVA de l'ordinateur ne se récupèrent pas en décembre. L'amortissement ne part pas avant la mise en service.
Un bénéfice au-delà de 42 500 €. La part concernée est imposée à 25 %. L'écran à 450 € HT réduit alors l'IS de 112,50 € (450 × 25 %).
Une micro-entreprise. L'achat ne change ni les 25,8 % de cotisations, ni l'abattement de 34 %. Il se décide sur le besoin de matériel, pas sur la date.
En portage entrepreneurial, Launchpad porte le contrat, la facturation, l'encaissement et la partie comptable, et le rendement public va jusqu'à 75 % du chiffre d'affaires : le reste se lit sur le simulateur.
Pour un ordinateur à 2 400 € HT, la livraison fixe le mois de récupération des 480 € de TVA. La mise en service fixe le départ de l'amortissement. Une facture datée de décembre ne déplace aucune de ces deux dates.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne calcule ni l'amortissement d'un ordinateur, ni la TVA d'un achat, qui suivent les règles officielles décrites sur cette page.
Ouvrir le simulateurQuestions fréquentes
Un ordinateur acheté en décembre se déduit-il en entier en 2026 ?
Non au-delà de 500 € HT : seul un matériel de bureau d'au plus 500 € HT par unité se déduit tout de suite en charge, en société à l'IS. Au-delà, il s'amortit à partir de sa mise en service, au prorata en jours. Une mise en service le 20 décembre donne 12 jours d'amortissement sur 2026.
Combien d'IS fait gagner un écran à 450 € HT en SASU ?
67,50 € au taux réduit de 15 %, car les 450 € HT se déduisent en charge sur l'exercice d'achat. Au taux normal de 25 %, sur la part du bénéfice au-delà de 42 500 €, la baisse est de 112,50 €.
Un ordinateur s'amortit-il sur 3 ans en SASU ?
Aucun texte officiel en vigueur ne fixe 3 ans pour un ordinateur en société à l'IS : la durée suit l'usage du bien. La tolérance de 3 ans vise les salariés qui déduisent leurs frais réels, pas les sociétés.
La TVA de 20 % se récupère-t-elle en décembre si l'ordinateur arrive en janvier ?
Non, la TVA de 20 % devient déductible à la livraison, donc en janvier pour un bien livré en janvier. Il faut aussi être soumis à un régime réel de TVA et détenir une facture.
En micro-entreprise, acheter un ordinateur réduit-il les cotisations ?
0 € de cotisations en moins : elles restent à 25,8 % du chiffre d'affaires, soit 25,6 % plus 0,2 % de contribution à la formation professionnelle. L'impôt ne baisse pas non plus, car l'abattement forfaitaire de 34 %, minimum 305 €, remplace les charges réelles.
Un logiciel acheté en fin d'année se déduit-il tout de suite ?
Oui jusqu'à 500 € HT par unité : un logiciel acheté dans cette limite se déduit immédiatement en charge, en société à l'IS. Au-delà de ce seuil, cette déduction immédiate ne s'applique pas.