Un cadeau client de fin d'année se joue sur deux seuils officiels : 73 € TTC pour récupérer la TVA, 3 000 € par an avant le relevé des frais généraux. La déduction du résultat suit une autre règle, sans montant fixe. En micro-entreprise, aucun cadeau ne se déduit : l'abattement de 34 % s'applique à la place.
73 € TTC : le plafond de TVA récupérable
La TVA d'un cadeau se récupère seulement si sa valeur unitaire ne dépasse pas 73 € TTC, par objet, par an et pour un même bénéficiaire (CGI, annexe IV, article 28-00 A). Ce plafond s'applique depuis le 12 juin 2021. Il a remplacé l'ancien montant de 69 €.
Le seuil de 73 € se calcule toutes taxes comprises. Les frais d'emballage et de port payés par votre société entrent dans ce calcul (BOI-TVA-DED-30-30-50). Un cadeau sous le seuil peut donc le dépasser une fois livré.
L'exclusion vise les biens cédés sans contrepartie. Elle repose sur le 3° du 2 du IV de l'article 206 de l'annexe II du CGI, qui renvoie au même seuil de 73 € TTC.
Déduction du résultat : deux conditions, pas de plafond en euros
La déduction du résultat n'a pas de plafond en euros, à la différence des 73 € TTC de la TVA. Les cadeaux d'affaires offerts en fin d'année à des clients nommément désignés se déduisent à deux conditions : leur distribution n'est pas interdite, et leur valeur n'est pas exagérée (BOI-BIC-CHG-40-20-40, § 260).
Une dépense ne se déduit que si elle est engagée dans l'intérêt de l'exploitation, ou dans le cadre d'une gestion normale (BOI-BIC-CHG-10-10). Un cadeau au-delà de 73 € TTC perd sa TVA récupérable. Il peut rester déductible du résultat, si ces conditions sont remplies.
La TVA suit un plafond chiffré : 73 € TTC par objet. La déduction du résultat suit l'intérêt de l'exploitation et l'absence de valeur exagérée. Un même cadeau passe l'un sans forcément passer l'autre.
Au-delà de 3 000 € par an : le relevé des frais généraux
Au-delà de 3 000 € de cadeaux de toute nature par an, ces cadeaux se déclarent dans le relevé de certains frais généraux (BOI-BIC-CHG-40-60-10). La base légale est l'article 54 quater du CGI et le 4° de l'article 4 J de l'annexe IV.
Les seuils sont de 73 € TTC pour la TVA et de 3 000 € par an pour le relevé. Les objets conçus pour la publicité sortent du relevé si leur valeur unitaire ne dépasse pas 73 € TTC par bénéficiaire. La valeur TTC sert de référence, même quand la société récupère la TVA.
| Forme d'exercice | Document |
|---|---|
| Société à l'impôt sur les sociétés, dont la SASU | Imprimé n° 2067-SD |
| Entreprise individuelle au bénéfice réel | Annexe n° 2031 bis-SD, cadre du relevé de certains frais généraux |
| Indépendant sous la déclaration contrôlée, le régime réel des activités libérales | Non traité sur cette page |
Le cas : 12 cadeaux à 60 € TTC, ou à 90 € TTC
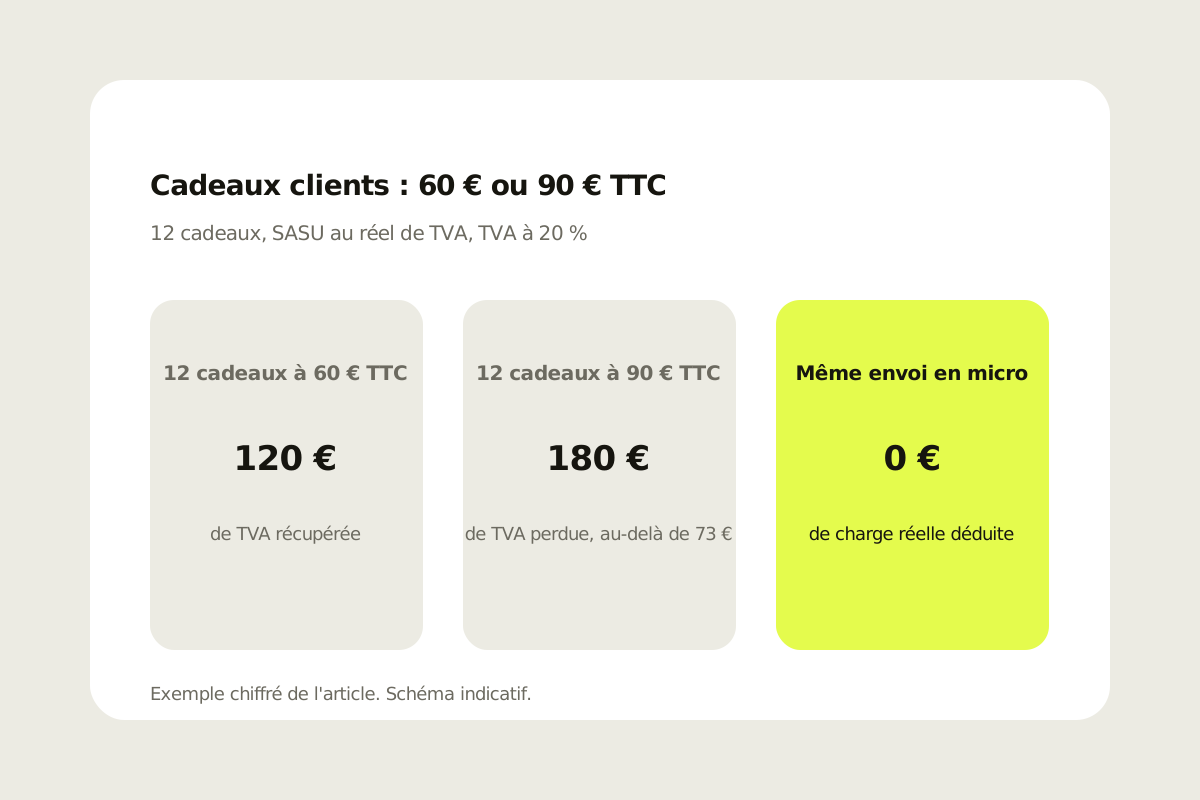
Dans l'exemple, une SASU au régime réel de TVA offre 12 cadeaux à 60 € TTC, un par client. Avec la TVA au taux normal de 20 % (CGI, article 278), chaque cadeau vaut 50 € HT et 10 € de TVA. Le total atteint 720 € TTC (12 × 60), dont 120 € de TVA récupérée (12 × 10).
La variante passe à 90 € TTC par cadeau, pour les mêmes 12 clients. Chaque cadeau vaut alors 75 € HT et 15 € de TVA. Le total monte à 1 080 € TTC (12 × 90). Chaque cadeau dépasse 73 € TTC : ses 15 € de TVA ne se récupèrent pas, soit 180 € de TVA perdus (12 × 15).
| Ligne | 60 € TTC par cadeau | 90 € TTC par cadeau |
|---|---|---|
| Valeur HT par cadeau | 50 € | 75 € |
| TVA par cadeau | 10 € | 15 € |
| Total payé TTC | 720 € | 1 080 € |
| TVA récupérée | 120 € | 0 € |
| Décaissement net | 600 € | 1 080 € |
| Relevé des frais généraux | Non, sous 3 000 € | Non, sous 3 000 € |
L'écart de décaissement net atteint 480 € (1 080 € moins 600 €). Il se compose de 300 € de valeur HT en plus (12 × 25) et de 180 € de TVA non récupérée. Les deux totaux restent sous 3 000 € : pas de relevé, si ce sont les seuls cadeaux de l'année.
Le TJM et les jours facturés ne changent rien à ces 480 € d'écart. Le choix du prix dépend de vos clients. L'effet sur la TVA dépend seulement du seuil de 73 € TTC.
En micro-entreprise : 0 € déduit, abattement de 34 %
En micro-entreprise, le même envoi de 720 € TTC donne 0 € de charge déduite. Aucune charge réelle ne se déduit, cadeaux compris (impots.gouv.fr). Un abattement forfaitaire s'applique à la place : 34 % pour les prestations BNC, 50 % pour les prestations BIC, 71 % pour la vente, avec un minimum de 305 €.
Le régime micro-BNC s'applique lorsque le chiffre d'affaires ne dépasse pas 83 600 € HT (Service-Public, F23267). Il n'est perdu qu'après 2 années de dépassement de suite. Pour un consultant freelance en micro-BNC, l'abattement reste de 34 %, avec ou sans cadeaux.
Les cas qui changent le calcul
Cinq situations déplacent les seuils de 73 € TTC et de 3 000 € par an.
Un cadeau livré. Le port et l'emballage payés par la société s'ajoutent à la valeur : un cadeau sous 73 € TTC peut passer au-dessus une fois livré.
Un même client servi deux fois. Le texte vise la valeur par objet et par an pour un même bénéficiaire, avec un plafond de 73 € TTC.
Des objets publicitaires. Sous 73 € TTC par bénéficiaire, ils sortent du relevé des frais généraux, même quand la TVA est récupérée.
Une entreprise individuelle au bénéfice réel. Au-delà de 3 000 € de cadeaux par an, le relevé se remplit dans l'annexe 2031 bis-SD, et non dans l'imprimé 2067-SD.
Le portage entrepreneurial. Launchpad porte le contrat, la facturation, l'encaissement, la couverture sociale et la partie comptable, avec un rendement public jusqu'à 75 % du chiffre d'affaires.
Le plafond de 73 € TTC et le seuil de 3 000 € par an ne se calculent ni sur le TJM, ni sur les jours facturés. Ils se calculent sur le prix de chaque cadeau et sur le total de l'année.
Combien vous resterait-il à partir de votre TJM ?
Le simulateur Launchpad part de votre TJM et de vos jours facturés. Il ne calcule pas la TVA de vos cadeaux clients, qui suit le plafond de 73 € TTC et les textes officiels.
Ouvrir le simulateurQuestions fréquentes
Jusqu'à quel montant la TVA d'un cadeau client est-elle récupérable ?
Jusqu'à 73 € TTC par objet, par an et pour un même bénéficiaire. Les frais d'emballage et de port payés par la société entrent dans ce calcul. Ce plafond a remplacé l'ancien montant de 69 € le 12 juin 2021.
Un cadeau à 90 € TTC reste-t-il déductible du résultat ?
À 90 € TTC, les 15 € de TVA du cadeau ne se récupèrent pas, mais le cadeau peut rester déductible du résultat. Il doit servir l'intérêt de l'exploitation. Sa valeur ne doit pas être exagérée, et sa distribution ne doit pas être interdite.
À partir de quel montant faut-il déclarer les cadeaux clients ?
Au-delà de 3 000 € de cadeaux de toute nature par an, ils entrent dans le relevé de certains frais généraux. Une société à l'IS remplit l'imprimé 2067-SD. Une entreprise individuelle au bénéfice réel remplit l'annexe 2031 bis-SD.
Combien une SASU récupère-t-elle sur 12 cadeaux à 60 € TTC ?
120 € de TVA, soit 10 € par cadeau, sur un total de 720 € TTC. Le décaissement net tombe à 600 €. Le total reste sous 3 000 € : pas de relevé pour ces seuls cadeaux.
Un micro-entrepreneur peut-il déduire ses cadeaux clients ?
0 € : en micro-entreprise, aucune charge réelle ne se déduit, cadeaux compris. Un abattement forfaitaire de 34 % s'applique à la place en BNC, avec un minimum de 305 €.
Les objets publicitaires entrent-ils dans le relevé des frais généraux ?
Sous 73 € TTC par bénéficiaire, les objets conçus pour la publicité sortent de ce relevé. La valeur TTC sert de référence, même quand la société récupère la TVA.