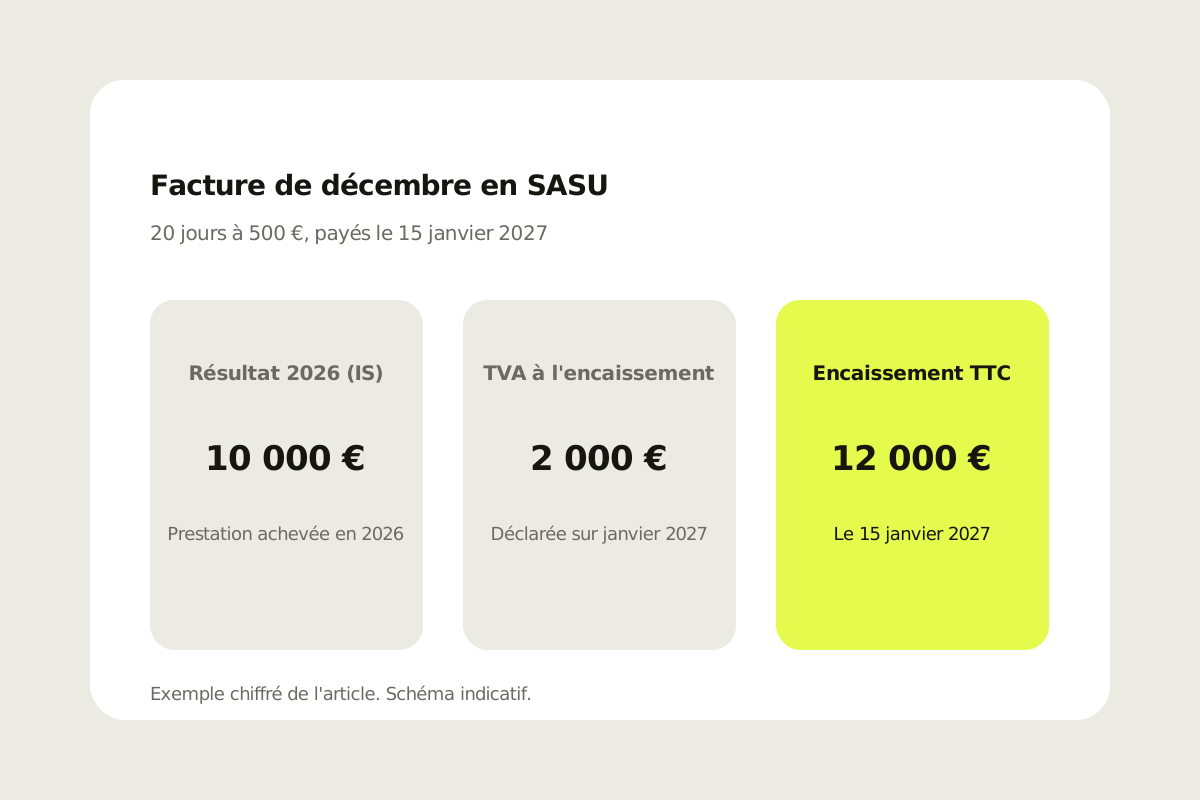
Une mission réalisée en décembre 2026 et payée le 15 janvier 2027 n'a pas la même année pour l'IS et pour la TVA. Pour un consultant freelance en SASU, la prestation achevée en décembre entre dans le résultat 2026. La TVA à 20 %, elle, suit l'encaissement, donc janvier 2027, sauf option pour les débits.
10 000 € de décembre dans le résultat 2026
Une prestation de 10 000 € HT achevée en décembre 2026 se rattache à l'exercice 2026, même payée en janvier 2027. Les produits de prestations de services se rattachent à l'exercice de leur achèvement, quand la créance est acquise (CGI, article 38, 2 bis).
Pour une prestation continue, le rattachement se fait au fur et à mesure de l'exécution. Une mission de 20 jours en décembre 2026 entre donc dans le résultat 2026 pour ses 20 jours. La date du virement du client ne déplace rien.
2 000 € de TVA, exigibles à l'encaissement
Les 2 000 € de TVA de la facture, soit 20 % de 10 000 €, deviennent exigibles le 15 janvier 2027, jour de l'encaissement. Pour les prestations de services, le fait générateur est l'exécution, mais la TVA est exigible à l'encaissement du prix ou des acomptes (CGI, article 269).
La TVA de 2 000 € part donc avec la déclaration qui couvre janvier 2027, pas avec celle de décembre 2026. Le client règle 12 000 € TTC. La SASU reverse 2 000 € et garde 10 000 € HT.
L'option pour les débits change cette règle. Elle se demande par écrit au service des impôts. Elle prend effet le 1er jour du mois suivant la demande.
10 000 € dans le résultat 2026, 2 000 € de TVA sur janvier 2027 : ce décalage découle des deux règles. La date du paiement ne le fait pas disparaître.
Le cas complet : 500 € de TJM, 19 750 € d'IS
À 500 € de TJM et 200 jours facturés en 2026, la SASU affiche 100 000 € HT de chiffre d'affaires et un IS de 19 750 €. Hypothèse de l'exemple : 4 000 € de frais de SASU, et 20 de ces 200 jours réalisés en décembre, payés le 15 janvier 2027.
| Ligne | Montant |
|---|---|
| Prestation de décembre 2026 (20 × 500 €) | 10 000 € HT |
| TVA à 20 %, exigible le 15 janvier 2027 | 2 000 € |
| Facture TTC encaissée le 15 janvier 2027 | 12 000 € |
| Chiffre d'affaires 2026 (200 × 500 €) | 100 000 € HT |
| Frais de SASU | 4 000 € |
| Résultat 2026, décembre compris | 96 000 € |
| IS à 15 % sur 42 500 € | 6 375 € |
| IS à 25 % sur 53 500 € | 13 375 € |
| IS 2026 | 19 750 € |
Le taux réduit de 15 % s'applique lorsque le chiffre d'affaires, la libération du capital et sa détention par des personnes physiques remplissent les conditions de l'article 219 du CGI. Les seuils sont de 42 500 € de bénéfice pour ce taux réduit. Au-delà, le taux normal est de 25 %.
Si les 10 000 € glissaient à tort en 2027, le résultat 2026 tomberait à 86 000 €. L'IS 2026 serait de 6 375 € plus 10 875 € (25 % de 43 500 €), soit 17 250 €. Au même TJM et aux mêmes 200 jours, l'écart est de 2 500 € d'IS placés sur le mauvais exercice.
En micro, les mêmes 10 000 € comptent en 2027
En micro-entreprise, les 10 000 € payés le 15 janvier 2027 entrent dans le chiffre d'affaires 2027, car seules les recettes encaissées comptent. La SASU les rattache à 2026, l'indépendant en micro à 2027. Au même TJM de 500 € et aux mêmes 20 jours de décembre, l'écart entre les deux compteurs 2026 est de 10 000 €.
Le compteur micro de décembre 2026 a son propre article : facturer en décembre en micro-entreprise.
15 mai 2027 : le solde d'IS de l'exercice 2026
Pour un exercice clos le 31 décembre 2026, le solde d'IS se paie au plus tard le 15 mai 2027, avec le relevé 2572 (calendrier de l'IS). Un excédent versé est remboursé dans les 30 jours après ce relevé.
La déclaration de résultat 2065 se dépose au plus tard le 2e jour ouvré suivant le 1er mai, plus 15 jours calendaires en téléprocédure. Pour l'exercice clos le 31 décembre 2025, cela donnait le 20 mai 2026.
Les acomptes tombent les 15 mars, 15 juin, 15 septembre et 15 décembre (CGI, article 1668). Aucun acompte n'est dû si l'IS est inférieur à 3 000 €. Les 19 750 € d'IS 2026 dépassent ce seuil.
L'associé unique approuve les comptes dans les 6 mois suivant la clôture, soit au plus tard le 30 juin 2027 (Code de commerce, article L227-9). S'il est aussi président, la procédure simplifiée consiste à déposer au greffe les comptes signés et l'inventaire dans ces 6 mois.
Passer en portage en janvier : 12 000 € restent à la SASU
Une SASU qui passe la main au portage entrepreneurial en janvier 2027 garde sa créance de 12 000 € TTC : c'est elle qui l'encaisse le 15 janvier. Elle reverse les 2 000 € de TVA, et les 10 000 € restent dans son résultat 2026.
Les missions facturées en portage entrepreneurial à partir de janvier 2027 suivent un autre circuit. Launchpad porte le contrat, la facturation, l'encaissement, la relance impayé, la couverture sociale et la partie comptable. Pas de société à créer, pas de comptable à payer, pas d'URSSAF à suivre, et pas de plafond de chiffre d'affaires comme en micro.
Le rendement public du portage entrepreneurial Launchpad va jusqu'à 74 % du chiffre d'affaires. Pour le reste, le simulateur part de votre TJM et de vos jours facturés.
Le choix dépend de votre calendrier : la SASU garde ses échéances de clôture, le 15 mai 2027 pour le solde d'IS et 6 mois pour approuver les comptes. Le passage en cours d'année a son article : de la SASU au portage en cours d'année.
Aucun net en portage n'est calculé ici : au-delà de « jusqu'à 74 % », le simulateur part de votre TJM et de vos jours facturés. Les 19 750 € d'IS et les 2 000 € de TVA restent ceux de la SASU, pour sa facture de décembre 2026.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Fin d'exercice en SASU : posons vos chiffres
Un rendez-vous permet de poser, à partir de votre TJM et de vos jours, le calendrier de votre clôture et les questions d'un passage en portage entrepreneurial. Il ne remplace pas la lecture des textes officiels.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Une facture de décembre payée en janvier compte-t-elle dans le résultat de l'exercice ?
En 2026 : une prestation de 10 000 € achevée en décembre 2026 entre dans le résultat 2026, même encaissée le 15 janvier 2027 (CGI, article 38, 2 bis). C'est l'achèvement de la prestation qui compte, pas la date du paiement.
Sur quelle déclaration de TVA mettre une prestation payée en janvier ?
Sur la période de janvier 2027 : les 2 000 € de TVA d'une facture de 10 000 € HT deviennent exigibles à l'encaissement, le 15 janvier 2027. L'option pour les débits change cette règle. Elle se demande par écrit au service des impôts et prend effet le 1er jour du mois suivant.
Quel IS sur un résultat de 96 000 € ?
19 750 € : 15 % sur les 42 500 € premiers euros de bénéfice, soit 6 375 €, puis 25 % sur les 53 500 € restants, soit 13 375 €. Le taux réduit suppose que les conditions de l'article 219 du CGI soient remplies.
Et en micro-entreprise, les mêmes 10 000 € ?
En 2027 : en micro, ce sont les recettes encaissées qui comptent, donc 10 000 € payés le 15 janvier 2027 entrent dans le chiffre d'affaires 2027. La SASU, elle, les rattache à 2026.
Si la SASU passe la main au portage en janvier, qui encaisse la facture de décembre ?
La SASU encaisse les 12 000 € TTC : la créance est née chez elle en 2026. Elle reverse les 2 000 € de TVA. En portage entrepreneurial, Launchpad porte le contrat, la facturation et l'encaissement des missions facturées en portage.
Quand payer le solde d'IS de l'exercice 2026 ?
Au plus tard le 15 mai 2027, pour un exercice clos le 31 décembre 2026, avec le relevé 2572. Les acomptes tombent les 15 mars, 15 juin, 15 septembre et 15 décembre. Aucun acompte n'est dû si l'IS est inférieur à 3 000 €.