Une SASU qui clôt son exercice le 31 décembre 2026 a jusqu'au 30 juin 2027 pour faire approuver ses comptes. Entre les deux, le solde d'IS, la déclaration de résultat et le dépôt au greffe se suivent. Dans l'exemple, un consultant facture 500 € par jour pendant 200 jours, soit 100 000 € HT, avec 4 000 € de frais de société. Cette page date chaque étape et chiffre ce qu'elle coûte. Elle ne refait ni l'acompte d'IS du 15 décembre, ni la dissolution.
Six échéances, de novembre 2026 à l'été 2027
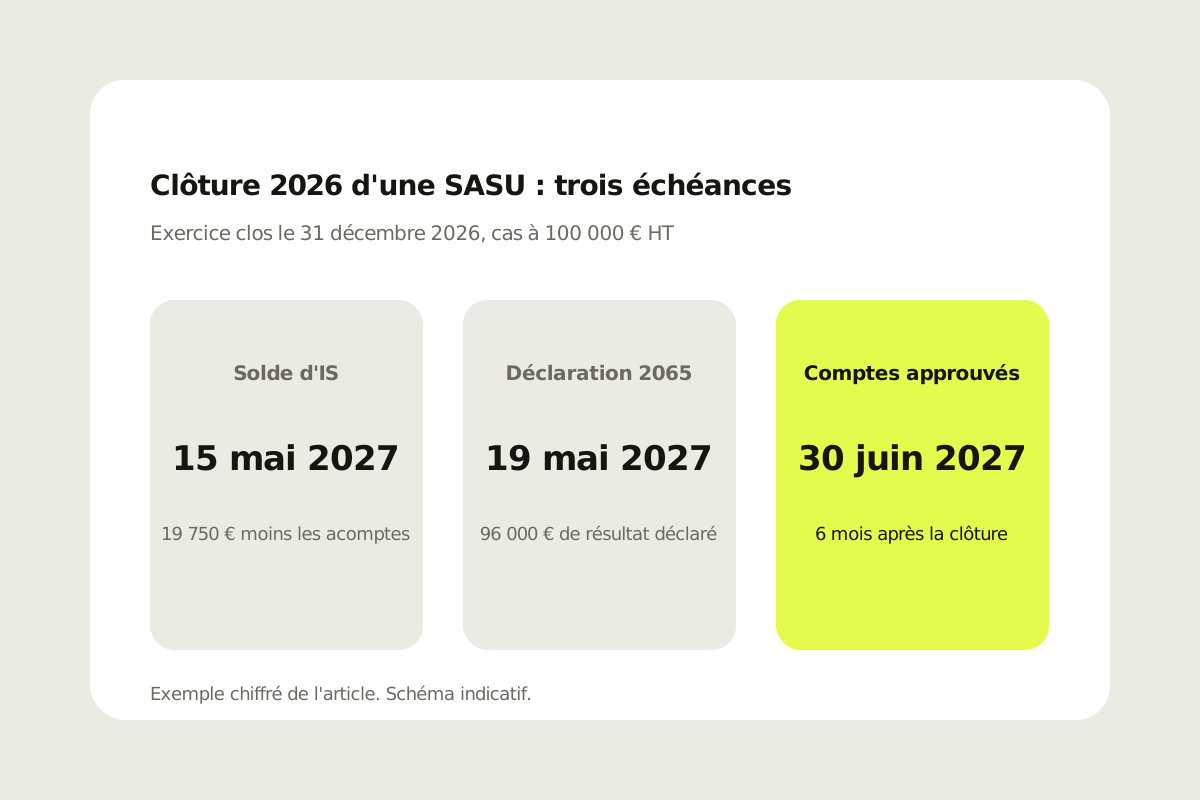
Six échéances encadrent la clôture, du 30 novembre 2026 au dépôt au greffe qui suit le 30 juin 2027. Le président arrête d'abord les comptes. L'associé unique les approuve ensuite.
| Date | Étape | Ce que la date engage |
|---|---|---|
| 30 novembre 2026 | Demande de dispense du prélèvement de 12,8 % sur les dividendes versés en 2027 | 9 760 € non prélevés au versement, impôt dû à la déclaration |
| 31 décembre 2026 | Clôture : les prestations achevées se rattachent à 2026 | 100 000 € HT de produits |
| 15 mai 2027 | Solde d'IS, relevé 2572 | 19 750 € moins les acomptes versés |
| 19 mai 2027 | Déclaration de résultat 2065, en ligne | 96 000 € de résultat déclaré |
| 30 juin 2027 | Approbation par l'associé unique, ou dépôt simplifié au greffe | Dividendes éventuels, 31,4 % de prélèvement |
| 1 mois après l'approbation, 2 mois en ligne | Dépôt des comptes au greffe, hors procédure simplifiée | Délai légal, sans montant propre |
Le solde d'IS précède la déclaration : 15 mai, puis 19 mai 2027. Les dividendes ne se décident qu'à l'approbation, au plus tard le 30 juin 2027.
19 750 € d'IS sur 96 000 € de résultat
Sur 96 000 € de résultat, l'IS de l'exercice 2026 atteint 19 750 €. Le cas part de 100 000 € HT de chiffre d'affaires, moins 4 000 € de frais.
Le taux réduit de 15 % s'applique lorsque le chiffre d'affaires ne dépasse pas 10 000 000 €, que le capital est entièrement libéré, et détenu aux trois quarts au moins par des personnes physiques (CGI, art. 219). Il porte sur 42 500 € de bénéfice. Au-delà, le taux normal est de 25 %.
| Tranche | Base | Taux | IS |
|---|---|---|---|
| Jusqu'à 42 500 € | 42 500 € | 15 % | 6 375 € |
| Au-delà de 42 500 € | 53 500 € | 25 % | 13 375 € |
| Total | 96 000 € | 19 750 € |
Après IS, il reste 76 250 € dans la société (96 000 € moins 19 750 €). C'est la somme sur laquelle l'approbation des comptes statue en juin 2027.
15 mai 2027 : le solde, 19 750 € moins les acomptes
Le solde d'IS se paie au plus tard le 15 mai 2027, avec le relevé de solde 2572 (CGI, art. 1668). Son montant est l'IS de l'exercice moins les acomptes déjà versés.
Pour une clôture au 31 décembre, les 4 acomptes tombent les 15 mars, 15 juin, 15 septembre et 15 décembre. Aucun acompte n'est dû lorsque l'IS de référence est inférieur à 3 000 €.
Sans acompte versé en 2026, le solde du 15 mai 2027 vaut 19 750 €. Avec des acomptes, il vaut 19 750 € moins leur total. Si les acomptes dépassent 19 750 €, l'excédent est remboursé dans les 30 jours après le relevé de solde.
Le calcul de l'acompte du 15 décembre 2026 a sa page dédiée.
19 mai 2027 : la déclaration de résultat, par le calcul
La déclaration de résultat 2065 se dépose au plus tard le 2e jour ouvré suivant le 1er mai, avec 15 jours calendaires de plus pour la téléprocédure (F23575). Pour l'exercice clos le 31 décembre 2025, cette règle a donné le 20 mai 2026.
En 2027, le 1er mai tombe un samedi. Le 2e jour ouvré suivant est le mardi 4 mai. Avec 15 jours calendaires de plus, la date limite tombe le mercredi 19 mai 2027.
La déclaration porte les 96 000 € de résultat. Elle arrive 4 jours après le solde d'IS du 15 mai.
Comptes : 6 mois pour approuver, puis 1 ou 2 mois pour déposer
L'associé unique approuve les comptes dans les 6 mois suivant la clôture, soit au plus tard le 30 juin 2027 (Code de commerce, art. L227-9). Le président arrête ces comptes au préalable. À défaut, l'amende prévue est de 9 000 € (F39283).
Lorsque l'associé unique est aussi président, une procédure simplifiée s'applique. Il dépose au greffe les comptes signés et l'inventaire dans les 6 mois de la clôture, donc au plus tard le 30 juin 2027.
Hors procédure simplifiée, le dépôt au greffe suit l'approbation : dans le mois, ou dans les 2 mois par voie électronique (Code de commerce, art. L232-23).
Le rapport de gestion n'est pas obligatoire sous 2 des 3 seuils. Les seuils sont de 450 000 € de bilan, 900 000 € de chiffre d'affaires et 10 salariés. À 100 000 € HT de chiffre d'affaires et sans salarié, le cas reste sous 2 de ces seuils.
Dividendes votés au 30 juin 2027 : 31,4 % de prélèvement
Les dividendes décidés à l'approbation supportent un prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026 : 12,8 % d'impôt et 18,6 % de prélèvements sociaux (CSS, art. L136-8).
Si les 76 250 € restés en société sont distribués en totalité, l'associé perçoit 52 307,50 € après 23 942,50 € de prélèvements.
| Prélèvement | Sans dispense | Avec dispense |
|---|---|---|
| Impôt, 12,8 % | 9 760 € | 0 € au versement, dû à la déclaration |
| Prélèvements sociaux, 18,6 % | 14 182,50 € | 14 182,50 € |
| Total prélevé au versement | 23 942,50 € | 14 182,50 € |
L'écart au versement est de 9 760 €. La dispense du prélèvement de 12,8 % s'applique lorsque le revenu fiscal de référence 2025 est inférieur à 50 000 € pour une personne seule, ou 75 000 € pour un couple marié ou pacsé soumis à imposition commune (F34913).
La demande, une attestation sur l'honneur, part au plus tard le 30 novembre 2026 pour des dividendes versés en 2027. Ici, l'établissement payeur est la SASU elle-même. La dispense n'est pas une exonération : les 9 760 € restent dus à la déclaration de revenus.
L'option pour le barème ouvre un abattement de 40 % sur les dividendes, et une CSG déductible en partie. Le choix dépend du taux marginal du foyer, que cette page ne connaît pas.
Portage entrepreneurial en 2027 : la clôture 2026 reste due
Un consultant qui démarre en portage entrepreneurial le 1er janvier 2027 doit quand même clôturer 2026 : 19 750 € d'IS au 15 mai, comptes approuvés au 30 juin. La SASU garde ses obligations de clôture tant qu'elle existe.
Les nouvelles missions passent par Launchpad. Launchpad porte le contrat, la facturation, l'encaissement, la relance des impayés, la couverture sociale et la partie comptable. Il n'y a pas de société à créer, pas de comptable à payer, pas d'URSSAF à suivre. Le rendement public atteint jusqu'à 74 % du chiffre d'affaires, sans plafond de chiffre d'affaires comme en micro.
En portage entrepreneurial, le rendement public va jusqu'à 74 % du chiffre d'affaires. Le reste du calcul, à partir du TJM de 500 € et des jours facturés, passe par le simulateur.
Après le 30 juin 2027, la SASU peut être mise en sommeil ou dissoute. Le choix dépend de la suite donnée à la société : chaque option a sa page.
Les cas qui déplacent une date ou un montant
Cinq situations changent une date ou un montant du cas à 96 000 € de résultat.
Une mission de décembre 2026 payée en janvier 2027. Réalisée en décembre, elle compte dans le résultat 2026 (CGI, article 38, 2 bis). Ses jours à 500 € entrent dans les 100 000 € HT. En micro, c'est l'encaissement qui compte.
La TVA de cette facture. La TVA à 20 % d'une prestation de services devient exigible à l'encaissement, donc en janvier 2027, sauf option pour les débits (F31412).
Un IS de référence inférieur à 3 000 €. Aucun acompte n'est dû. Le solde du 15 mai porte alors tout l'IS de l'exercice.
Un capital détenu à moins des trois quarts par des personnes physiques. Le taux réduit de 15 % ne joue plus. Les 96 000 € passent à 25 %, soit 24 000 € d'IS : 4 250 € de plus que les 19 750 € du cas.
Un président qui n'est pas l'associé unique. La procédure simplifiée ne s'applique pas. L'approbation reste due au 30 juin 2027, puis le dépôt au greffe suit dans le mois, ou dans les 2 mois en ligne.
Dans le cas, la clôture 2026 coûte 19 750 € d'IS, puis 31,4 % sur les dividendes distribués. Pour les missions 2027, seul le rendement public figure sur cette page : jusqu'à 74 % du chiffre d'affaires. Le reste se lit au simulateur.
Pour poser vos propres hypothèses de TJM et de jours facturés avant d'en parler, le simulateur Launchpad part de ces deux valeurs.
Que devient votre SASU si vous passez en portage ?
Un rendez-vous permet de poser, à partir de votre TJM et de vos jours, les échéances de clôture qui restent dues à la SASU et ce que Launchpad porte pour les missions suivantes. Il ne remplace ni la déclaration de résultat, ni l'approbation des comptes.
Prendre rendez-vous avec LaunchpadQuestions fréquentes
Quand payer le solde d'IS d'une SASU close au 31 décembre 2026 ?
Au plus tard le 15 mai 2027, avec le relevé de solde 2572. Le montant est l'IS de l'exercice moins les acomptes versés. Si les acomptes dépassent l'IS, l'excédent est remboursé dans les 30 jours après le relevé de solde.
Quelle est la date limite de la déclaration de résultat 2065 en 2027 ?
Le 19 mai 2027, par le calcul de la règle : 2e jour ouvré suivant le 1er mai, plus 15 jours calendaires pour la téléprocédure. Le 1er mai 2027 tombe un samedi, le 2e jour ouvré suivant est le mardi 4 mai. Pour l'exercice clos le 31 décembre 2025, la même règle a donné le 20 mai 2026.
Combien d'IS sur 96 000 € de bénéfice ?
19 750 € : 6 375 € à 15 % sur les 42 500 premiers euros, puis 13 375 € à 25 % sur les 53 500 € suivants. Le taux réduit suppose un chiffre d'affaires d'au plus 10 000 000 €, un capital entièrement libéré et détenu aux trois quarts au moins par des personnes physiques. Sans taux réduit, l'IS serait de 24 000 €.
Quand approuver et déposer les comptes d'une SASU ?
Dans les 6 mois suivant la clôture, soit au plus tard le 30 juin 2027 pour un exercice clos le 31 décembre 2026. Si l'associé unique est aussi président, il dépose au greffe les comptes signés et l'inventaire dans ce même délai. Sinon, le dépôt suit l'approbation : 1 mois, ou 2 mois par voie électronique.
Un rapport de gestion est-il obligatoire ?
Il ne l'est pas sous 2 des 3 seuils : 450 000 € de bilan, 900 000 € de chiffre d'affaires, 10 salariés. Une SASU à 100 000 € HT de chiffre d'affaires, sans salarié, reste sous 2 de ces seuils.
Quel prélèvement sur des dividendes votés en juin 2027 ?
31,4 % au titre du prélèvement forfaitaire unique, soit 12,8 % d'impôt et 18,6 % de prélèvements sociaux. Sur 76 250 €, cela fait 23 942,50 € prélevés. La dispense des 12,8 % se demande au plus tard le 30 novembre 2026, si le revenu fiscal de référence 2025 est inférieur à 50 000 € pour une personne seule, ou 75 000 € pour un couple en imposition commune. Elle reporte l'impôt à la déclaration, elle ne l'annule pas.
Passer en portage entrepreneurial en 2027 supprime-t-il la clôture 2026 ?
Non, l'exercice clos le 31 décembre 2026 reste à clôturer : solde d'IS au 15 mai 2027, comptes approuvés au 30 juin 2027. La SASU garde ses obligations tant qu'elle existe. Les nouvelles missions passent par Launchpad, qui porte le contrat, la facturation et l'encaissement.